한기평·나신평, 무선 점유율·AIDC 성장·재무 개선 반영해 신용 등급 '긍정적'
데이터센터 가동률·DBO 수주 확대…파주 AI센터로 중장기 성장동력도 확보
자사주 매입·소각·배당 유지로 주주환원 강화, 증권가 "2026년 리레이팅 본격화"
[서울=뉴스핌] 양태훈 기자 = LG유플러스 주가가 상승세를 이어가며 투자자들의 관심을 받고 있다. 경쟁사인 SK텔레콤과 KT 주가가 개인정보 유출 사고 이후 급락한 것과 달리 LG유플러스만 뚜렷한 상승 흐름을 유지하고 있다. 신용평가사들도 연달아 LG유플러스의 장기신용등급 전망을 '긍정적'으로 상향 조정했다.
18일 한국거래소 정보데이터시스템에 따르면 전날 LG유플러스 종가는 1만5580원으로 직전 거래일 대비 0.13% 상승 마감했다. 이는 1년 전과 비교해 55.33% 오른 수준으로, 같은 기간 SK텔레콤과 KT가 뚜렷한 하락세를 보인 것과 대조적이다.
LG유플러스 주가 강세는 SK텔레콤·KT와 달리 올해 대규모 개인정보 유출 사고가 발생하지 않은 가운데, 3분기 실적 개선과 중장기 AI·데이터센터(AIDC) 사업 확대에 대한 기대감이 반영된 결과로 해석된다. 실제로 올해 초(지난 1월 2일) 대비 주가 흐름을 보면 통신 3사의 희비는 갈린다. 전일 종가 기준으로 LG유플러스 주가는 연초 대비 47.3% 상승했으나, SK텔레콤은 5.1% 하락, KT는 12.5% 상승에 그쳤다. 통신사 가운데 두 자릿수 상승률을 기록한 곳은 LG유플러스가 유일하다.
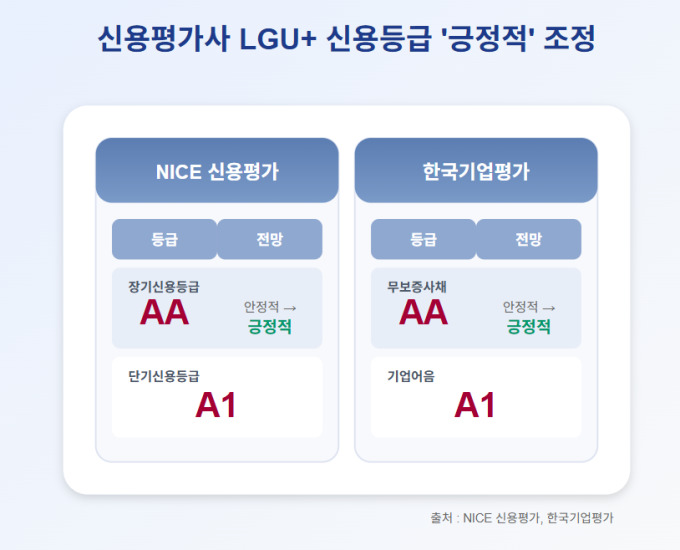 |
한국기업평가(이하 한기평)는 지난 13일 발표한 보고서에서 LG유플러스의 신용등급을 'AA'로 유지하고 등급전망을 '안정적'에서 '긍정적'으로 조정했다. 한기평은 ▲무선서비스 경쟁력 제고 및 기업인프라 사업 확대로 인한 사업안정성 강화 ▲수익 기반 확대와 비용 효율화로 이익창출력의 개선 흐름 지속 ▲향상된 현금창출력을 바탕으로 인한 재무구조 개선 등을 이유로 들었다.
한기평 관계자는 "LG유플러스 전체 가입자(MVNO 포함) 기준 SK텔레콤·KT와의 점유율 격차가 2018년 말 각각 26.1%포인트·10.4%포인트에서 2025년 8월 말 기준 14.5%포인트·3.2%포인트로 큰 폭 축소됐다"며 "전체 가입자 중 5G 비중도 2022년 6월 말 47%에서 2025년 8월 말 81%로 상승했고, 같은 기간 ARPU(가입자당 평균 매출, Average Revenue Per User)도 개선됐다"고 설명했다.
이어 "5G Advanced 도입, AI 인프라 구축 등으로 통신업계 전반의 마케팅 강도가 완화된 점을 고려하면 중단기적으로 점유율 변동 가능성은 제한적이며, 확대된 가입자 기반이 유지될 것"이라고 전망했다.
나아가 "향후 파주 AIDC 구축, B2B 사업 강화를 위한 투자, 배당 확대에 따른 자금 소요는 지속되겠으나 5G 투자 마무리로 2025~2026년 CAPEX(자본 지출, Capital Expenditures)는 과거를 하회할 전망"이라며 "확대된 무선가입자 기반과 AIDC(AI Data Center, AI 데이터센터) 성장세를 통한 현금창출력 증가로 자금 부담을 완화할 것"이라고 덧붙였다.
아울러 "기업인프라 사업 성장과 무선부문의 이익 증가에 힘입어 2025~2026년 수정 EBITDA(법인세·이자·감가상각비 차감 전 영업이익, Earnings Before Interest, Taxes, Depreciation, and Amortization) 마진은 30% 내외를 유지할 전망"이라며 "향후 AI 투자·주주환원 확대에도 불구하고 개선된 영업현금흐름을 바탕으로 2025~2026년 평균 순차입금/EBITDA는 1배 중반, 차입금의존도는 35% 이하에서 안정적으로 유지될 것"이라고 설명했다.
증권가에서는 LG유플러스의 주가 강세를 단기 이슈가 아닌 구조적 재평가(리레이팅) 흐름으로 보고 있다. 실적 개선, 현금창출력 확대, AIDC 성장, 신평사의 전망 상향 등이 동시에 작용하며 기업 가치가 다시 책정되는 단계라는 분석이다.
안재민 NH투자증권 연구원은 "경쟁사 해킹 사태 여파가 컸던 2025년 2분기에 LG유플러스는 무선 가입자 84만명, 초고속 인터넷 6만2000명, IPTV 8만9000명을 확보하며 가입자 기반을 크게 확대했다"며 "확보된 가입자를 바탕으로 2026년에도 안정적인 성장이 기대된다"고 밝혔다.
이어 "2025년 실적은 서비스매출 12조3000억원(전년 동기 대비 0.9% 증가), 영업이익 1조1900억원(전년 동기 대비 26.0% 증가), 지배주주순이익 7549억원(전년 동기 대비 35.8% 증가)이 될 것"이라며 "유무선 가입자 증가 외에도 평촌 데이터센터 가동률 개선과 DBO(Design-Build-Operate, 설계·구축·운영) 기반 데이터센터 매출 확대가 기대된다"고 분석했다.
실제로 LG유플러스는 올해 3분기 연결 기준 영업수익(매출) 4조108억원, 서비스수익 3조1166억원을 기록했다. 희망퇴직 비용 1500억원을 제외한 조정 영업이익은 3117억원으로 전년 대비 26.7% 증가했다. 3분기 누적 기준 매출은 11조6033억원(전년 대비 6.73% 증가), 영업이익은 7216억원(전년 대비 0.09% 증가)에 달한다.
특히, 3분기 무선 회선은 처음으로 3000만 건을 돌파, 5G 단말 보급률도 81.6%로 상승했다. AIDC 매출은 1031억원으로 전년 대비 14.5% 증가했으며 평촌2센터 가동률 상승과 DBO 기반 신규 계약도 이어졌다. LG유플러스는 2025~2027년 추진하는 파주 AI데이터센터 구축 계획이 중장기 성장동력이 될 것으로 내다봤다.
 |
여명희 LG유플러스 최고재무책임자(CFO)는 3분기 실적발표 컨퍼런스콜에서 "단말기유통구조개선법 폐지 이후 경쟁 심화 우려가 있었으나 시장은 안정 국면으로 접어들었다"며 "ROI(Return on Investment, 투자 수익률) 기반 마케팅 집행, 서비스 차별화, 디지털 유통 구조 혁신을 통해 본질적 경쟁력 강화에 집중하겠다"고 말했다.
나이스신용평가(이하 나신평)도 전날 LG유플러스의 등급전망을 '안정적'에서 '긍정적'으로 상향했다. 나신평은 ▲확고한 가입자 기반과 데이터 사용량 증가로 인한 안정적 매출 성장 ▲저수익 사업 정리·업무 효율화에 따른 수익성 회복 ▲5G 투자 마무리로 CAPEX가 감소하며 현금창출력이 확대된 점 등을 근거로 들었다.
나신평은 "2025년 9월 말 기준 부채비율 119.0%, 차입금의존도 34.2%로 매우 우수한 재무구조"라며 "총차입금은 2023년 말 7조3761억원에서 2025년 9월 말 6조6964억원까지 감소했다. 향후 주주환원 확대와 AI 투자에도 안정적 현금창출력으로 대응하며 120%대 부채비율을 유지할 것"이라고 평가했다.
주주환원 정책도 강화되고 있다. LG유플러스는 올해 800억원 규모 자사주를 매입한 데 이어 기존 보유 자사주를 전량 소각했다. 회사는 배당총액을 유지하면서 주주환원율을 점진적으로 높여 주주가치를 강화한다는 방침이다.
김홍식 하나증권 연구원은 "2026년 주주환원 규모 증가를 단정하기 어렵고 주주환원수익률이 경쟁사 대비 낮은 상황이라고 보면 LG유플러스의 경우엔 결국 멀티플 확장 국면이 나와주어야 본격적인 주가 상승이 나타날 것이다. 주주이익환원 규모의 증가 시점이 예측되거나 차세대 서비스 출시에 따른 이익 성장 기대감이 출현 되어야 한다"면서도 "그런데 다행히도 2026년도엔 그 가능성이 높다. 현재 6% 수준인 주주환원수익률이 5% 이하로 낮아지면서 한 단계 주가 상승이 예상된다"고 전했다.
dconnect@newspim.com