




AI 핵심 요약
beta- 소파이는 27일 시장 예상 웃돈 3분기 실적과 가이던스를 발표했다
- 매출·이익·회원 수가 사상 최대를 기록하며 주가가 이틀간 18% 뛰었다
- 대출 성장과 신용 개선에 힘입어 2027년 매출 64억달러를 전망했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 29일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 디지털 네오뱅크 소파이 테크놀로지스(종목코드: SOFI)가 시장 기대를 크게 웃돈 3분기 실적과 예상보다 이른 2027년 가이던스를 앞세워 월가의 회의론에 정면으로 반격했다. 매출과 이익, 회원 수가 모두 사상 최대치를 갈아치운 데다 고금리 속에서도 신용 지표가 개선되면서, 한동안 잠잠했던 강세론이 다시 힘을 얻는 모습이다.
◆ 세 분기 연속 '실적 후 하락' 끊어내
소파이 주가는 실적이 발표된 27일(현지시간) 13.42% 급등한 16.40달러에 마감한 데 이어 28일에도 4.51% 오른 17.14달러로 거래를 마쳤다. 이틀 새 18% 넘게 뛴 셈이다. 다우존스 마켓데이터에 따르면 이는 2023년 12월 연례 보고서 발표 이후 가장 좋은 실적 발표 후 주가 흐름이다. 소파이 주가는 앞선 세 분기 연속 실적 발표 직후 각각 6.4%, 15.4%, 8.9% 하락했는데, 이번에 그 흐름을 뒤집었다.
그동안 소파이는 월가가 선호하는 종목과는 거리가 멀었다. 좀처럼 꺾이지 않는 인플레이션과 고금리가 핀테크 전반의 밸류에이션을 짓누른 데다, 지난해 말 주요 고객을 잃은 기술 플랫폼 부문의 부진까지 겹쳤다. 최근 5거래일간 16.05% 올랐지만 주가는 여전히 연초 대비 34.53% 낮다. 이번 실적이 분위기 반전의 계기가 될 수 있다는 평가가 나오는 이유다.
◆ 매출·이익 모두 사상 최대…월가 예상 상회
27일 장 개장 전 발표된 3분기(9월 30일 마감) 실적은 거의 모든 지표에서 기대를 넘어섰다. 총 순매출은 전년 동기 9억6160만 달러에서 44% 늘어난 13억9000만 달러, 조정 순매출은 44% 증가한 13억7000만 달러로 모두 사상 최대였다. 월가 예상치는 12억5000만~12억6000만 달러 수준이었다. 조정 주당순이익(EPS)은 전년 동기 11센트에서 18센트로 높아져 예상치(16~17센트)를 웃돌았고, 순이익은 1억3940만 달러에서 2억4100만 달러로 크게 늘었다.
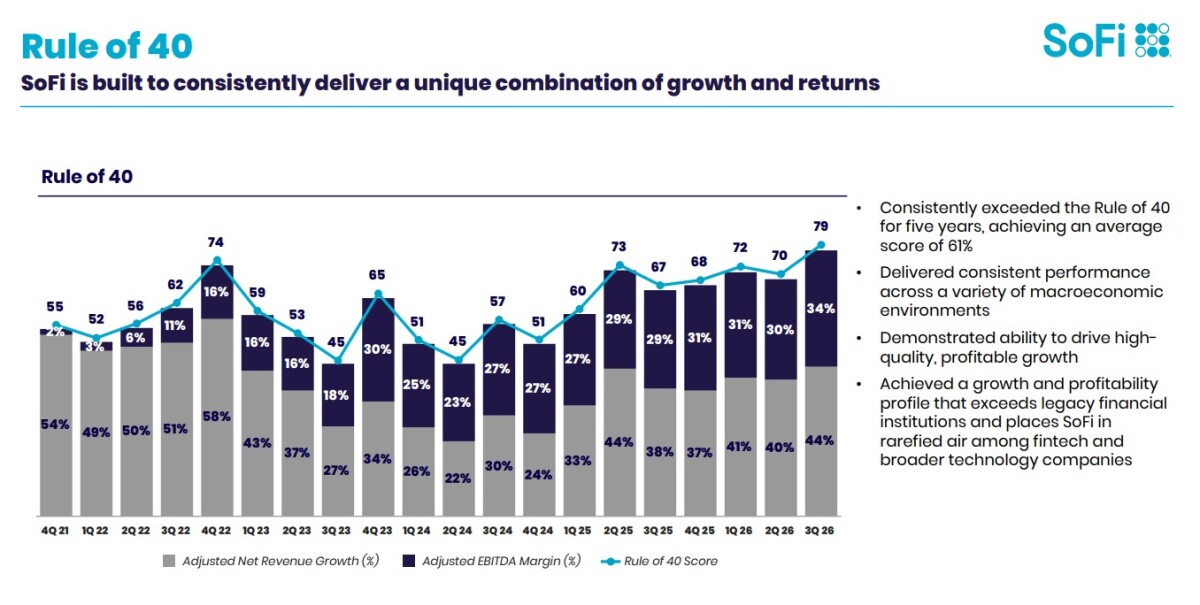
수익성 개선 폭은 매출보다 컸다. 조정 상각전영업이익(EBITDA)은 70% 증가한 4억6980만 달러로 사상 최대를 기록했고 마진은 34%에 달했다. 매출 성장률과 EBITDA 마진을 더한 '40의 법칙(Rule of 40)' 점수는 79점으로, 20분기 연속 기준선 40을 넘어섰다. 성장이 일시적이지 않다는 회사 주장에 힘을 싣는 대목이다.
◆ 대출이 성장 견인…신용 건전성은 오히려 개선
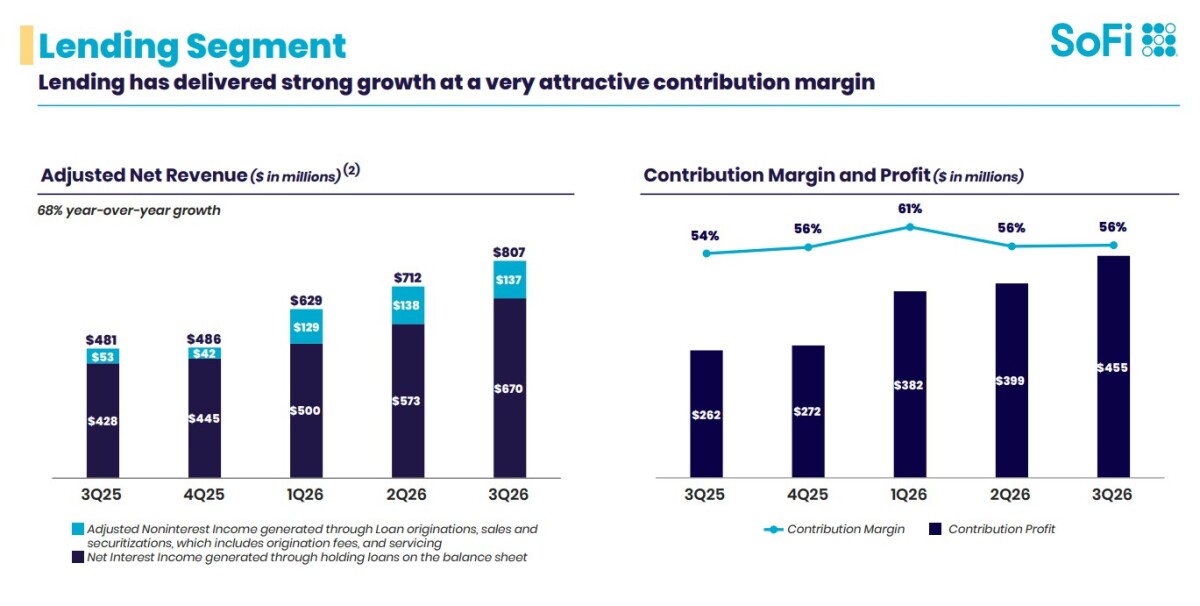
성장의 중심에는 대출 부문이 있었다. 대출 부문 조정 순매출은 8억700만 달러로 전년 대비 68% 급증해 애널리스트 예상치(7억1900만 달러)를 크게 웃돌았다. 총 대출 실행액은 사상 최대인 169억 달러였다. 이 가운데 개인대출이 69% 늘어난 126억 달러로 가장 큰 비중을 차지했고, 학자금대출은 거의 두 배인 29억 달러로 설립 이후 분기 최대를 기록했다. 주택대출은 홈에쿼티론에 힘입어 44% 증가한 14억 달러였다. 상품당 연환산 대출 매출도 1년 전 782달러에서 약 942달러로 늘었다.
주목할 점은 대출 기관들이 고금리에 고전하는 가운데서도 신용 건전성이 오히려 좋아졌다는 것이다. 개인대출 연환산 순상각률은 3.4%로 전년 대비 약 80bp, 직전 분기 대비 30bp 낮아졌다. 개인대출의 90일 이상 연체율은 42bp에 그쳤고, 학자금대출 상각률도 63bp로 하락했다. 개인대출의 위험조정 마진은 약 7.6%로 1년 전보다 100bp 이상 높아졌는데, 대출 금리를 올리는 대신 취급 수수료를 활용해 수익성을 관리한 결과다.
순이자마진(NIM)은 자산 수익률이 오르는 동안 조달 비용이 거의 제자리에 머물면서 2분기 5.98%에서 6.14%로 상승했다. 경영진은 이를 근거로 순이자마진을 5% 이상으로 유지할 수 있다고 자신했다. 연초 예상과 달리 금리 인상이 단행되면서 대출 자산 평가가치가 떨어져 8억 달러가 넘는 공정가치 평가손실이 발생했지만, 약 7억3400만 달러의 헤지 이익이 이를 대부분 상쇄했다.
대차대조표도 한층 탄탄해졌다. 예금은 분기 중 58억 달러 늘어난 513억 달러로, 경영진은 장기적으로 조달 자금의 80~90%를 예금으로 충당하겠다는 목표를 제시했다. 유형장부가치는 전년 대비 25억 달러 늘어난 97억 달러, 주당 유형장부가치는 25% 상승한 7.48달러였고, 유형자기자본이익률(ROTCE)은 약 10%에 달했다.
◆ 교차판매 효과 뚜렷…수수료 매출 비중 42%로
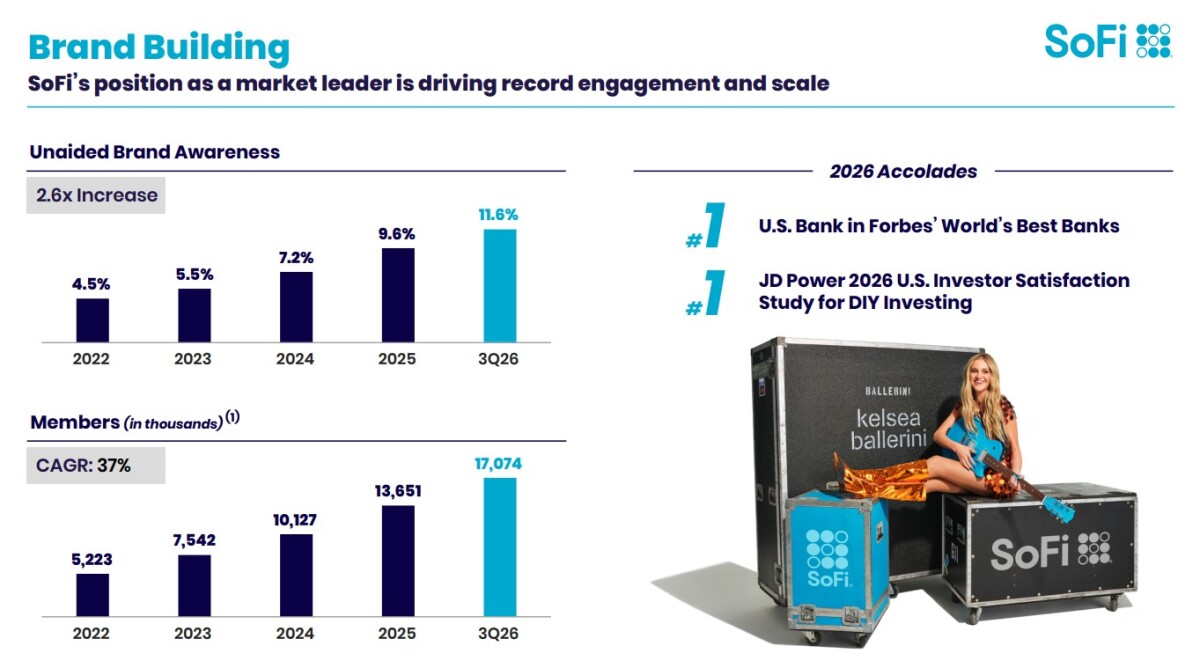
외형 성장의 기반인 회원 기반도 빠르게 넓어졌다. 3분기에만 사상 최대인 120만 명이 새로 가입해 전체 회원은 1710만 명으로 35% 늘었다. 상품 수는 44% 증가한 2670만 개로, 분기 중 220만 개가 추가됐다. 신규 상품 가입의 절반 이상이 기존 회원에게서 나왔고, 두 가지 이상 상품을 쓰는 회원 비중은 37%에 이르렀다. 교차판매 전략이 효과를 거두고 있다는 의미다.
이는 금융서비스 부문의 성장으로 이어졌다. 부문 매출은 25% 증가한 5억2500만 달러로 예상치(5억2400만 달러)를 근소하게 넘었다. 소파이 머니와 릴레이는 각각 800만 개를 넘어섰고, 투자 상품은 400만 개, 신용카드는 67% 늘어난 약 65만6000개를 기록했다. 연환산 결제액이 310억 달러에 달하면서 인터체인지 수수료는 77% 늘어난 5200만 달러로 사상 최대였고, 중개 수수료도 47% 증가했다.
매출 구조도 수수료 중심으로 이동하고 있다. 수수료 기반 매출은 5억7060만 달러로 전체의 42%를 차지해 2분기(39%)보다 비중이 커졌다. 대출 플랫폼 사업(LPB)도 대출 실행액 약 38억 달러, 매출 1억5300만 달러로 외연을 넓혔고, 처음으로 중소기업 대출과 주택담보 한도대출을 이전했다. 회사는 장기적으로 매출의 절반가량을 수수료 사업에서 거두겠다는 목표다.
◆ 기술 플랫폼·소파이 플러스는 숙제
모든 부문이 순항한 것은 아니다. 기술 플랫폼 부문 매출은 대형 고객 이탈 여파로 24% 감소한 8740만 달러에 그쳐 예상치(8800만 달러)에 소폭 못 미쳤다. 다만 해당 고객을 제외하면 18% 성장했고, 올해 9곳의 신규 고객을 확보했다. 경영진은 이탈 영향이 해소되면 약 25% 성장세를 회복할 것으로 내다봤다. 소파이 플러스 역시 악의적 이용자 문제를 정리하는 과정에서 성장이 둔화됐으나, 4분기 들어 다시 속도가 붙고 있다고 회사는 설명했다.
◆ 주가를 끌어올린 진짜 동력은 '가이던스'
시장이 가장 크게 반응한 것은 실적보다 전망이었다. 소파이는 2026년 조정 순매출 전망을 기존 47억5000만~48억5000만 달러에서 약 50억4000만 달러로 높였다. 월가 컨센서스(48억7000만 달러)를 웃도는 약 40% 성장이다. 조정 EPS 전망치도 60센트에서 61센트로 올렸고, 4분기 매출은 약 13억7500만 달러로 제시했다.
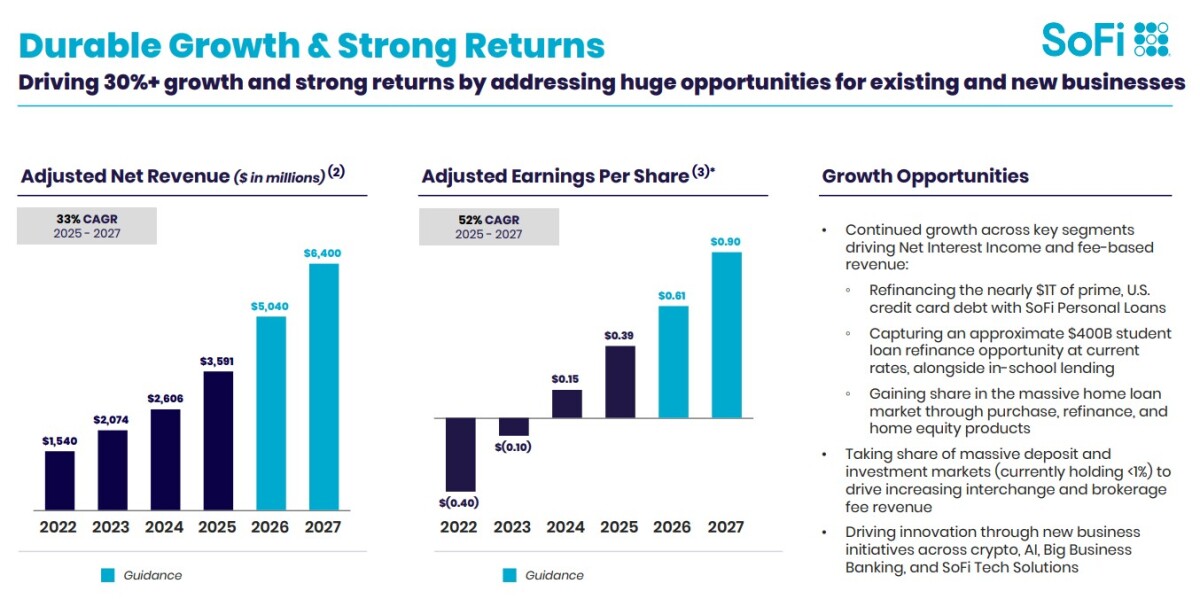
여기에 2027년 예비 전망을 예정보다 일찍 공개했다. 조정 순매출은 27% 늘어난 약 64억 달러, 조정 EBITDA는 22억4000만 달러(마진 약 35%), 조정 EPS는 90센트다. 애널리스트 예상치(매출 61억4000만 달러, EPS 82센트)를 넘어서며, EPS 기준으로는 컨센서스를 약 10% 웃돈다. 특히 총자본비율이 17%로 규제 요건을 여유 있게 웃도는 만큼 추가 자본 조달 없이 이 목표를 달성할 수 있다고 밝힌 점이 강세 심리에 불을 붙였다.
전망의 거시 가정도 보수적이다. 스코샤뱅크에 따르면 가이던스에는 올해와 2027년 각각 두 차례의 추가 금리 인상이 반영돼 있다. 스코샤뱅크는 거시 환경에 중대한 변화가 없다면 2027년 전망치가 실적의 '하한선'이 될 가능성이 높다고 봤다. 회사는 나아가 2030년까지 상품 수 1억 개를 달성하고, 매출 10억 달러 이상 사업을 최소 5개 갖추겠다는 장기 목표도 제시했다. 현재 연매출 1억 달러를 넘는 사업은 8개다.
앤서니 노토 최고경영자(CEO)는 "어떤 환경과 비교해도 3분기 실적은 탁월했다"며 회원 확대와 교차판매, 상품당 매출 증대를 통해 주주 가치를 극대화하겠다고 강조했다.
▶②편에서 계속됨
kimhyun01@newspim.com


















