AI 핵심 요약
beta- 삼성물산이 2일 하이테크 수주에 힘입어 호실적을 기록했다
- 3분기 매출과 영업이익이 각각 18.3%, 15.0% 증가했다
- 배당 확대와 자사주 소각, 원전 사업으로 성장세를 이어갈 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
자사주 소각·원전 수주로 주주가치 제고
[서울=뉴스핌] 이정아 기자 = 삼성물산이 반도체 공장 건설 수주 확대에 힘입어 올해 3분기 시장 기대치를 웃도는 실적을 기록했다.
내년에도 하이테크 프로젝트를 중심으로 실적 개선이 이어질 것으로 예상되는 가운데 배당 확대와 자사주 소각 등 주주환원 정책이 주가 상승을 뒷받침할 것이란 전망이 나왔다.
2일 iM증권은 삼성물산에 대한 투자의견 '매수'를 유지하고 목표주가를 기존보다 낮춘 47만원으로 제시했다. 지난달 30일 종가 30만6500원 대비 상승 여력은 53.3%다.
이상헌 iM증권 연구원은 삼성물산의 올해 3분기 연결 기준 매출액이 10조800억원으로 전년 동기 대비 18.3% 증가했다고 밝혔다. 영업이익은 1조1428억원으로 15.0% 늘어나 시장 전망치를 웃돌았다.
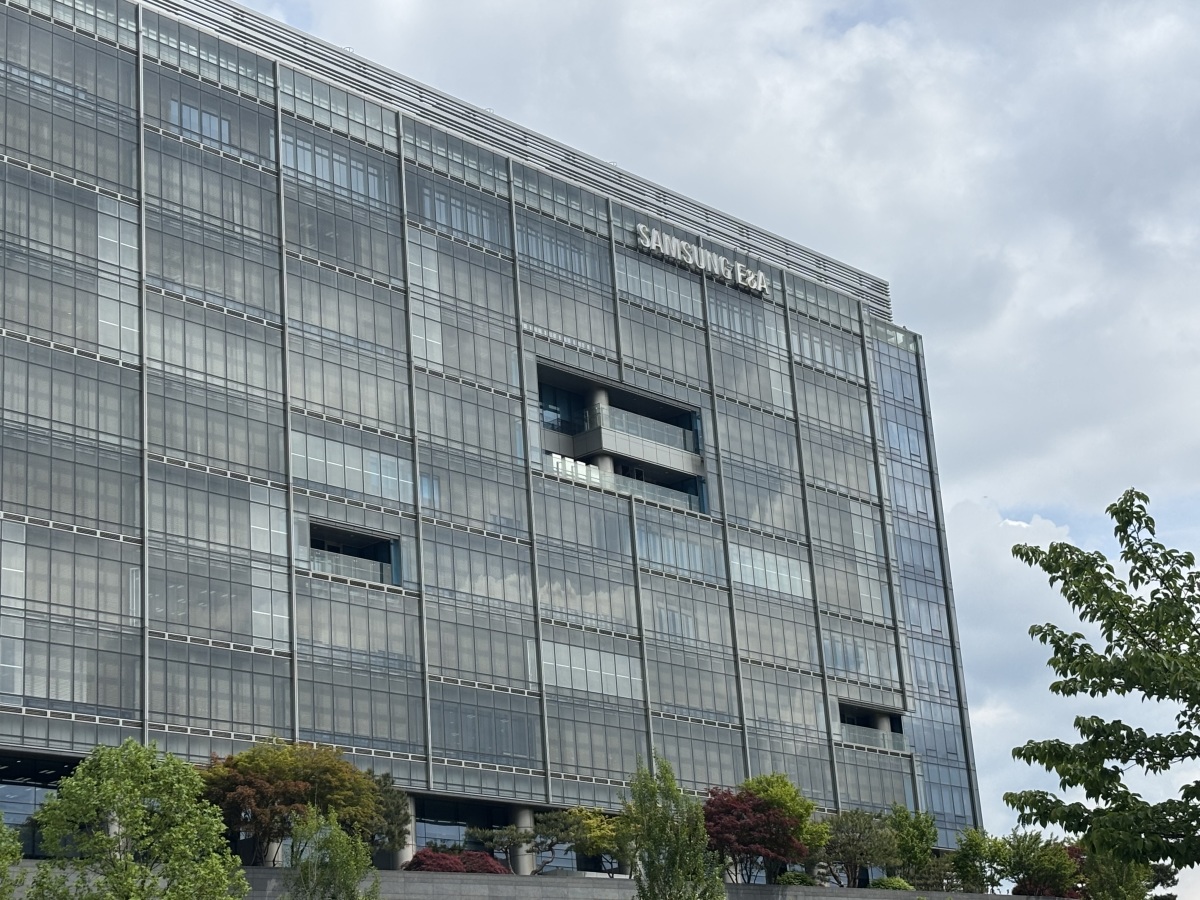
실적 개선의 핵심은 건설 부문이다. 국내 건설부문은 평택 P5 반도체 공장과 미국 테일러 반도체 공장 등 하이테크 프로젝트의 공정이 정상화되면서 수익성이 개선됐다. 해외 신규 빌딩 프로젝트의 공정도 본격화하며 실적 성장을 뒷받침했다.
이 연구원은 "무엇보다 4분기에도 하이테크 투자 확대 기조가 지속되는 가운데, 미국 테일러 FAB2 착공과 더불어 해외 신규 수주 프로젝트 등의 공정이 본격화 되면서 실적 개선세가 이어질 것이다"고 전망했다.
주주환원 확대도 주요 투자 요인으로 꼽혔다. 삼성물산은 2026년부터 2028년까지 3년간 주주환원 정책을 통해 관계사 배당수익의 60~70%를 배당하고 최소 주당 2500원을 지급할 계획이다.
삼성물산은 올해 3분기 약 30조원 규모의 자사주를 소각했다. 보통주 4601원과 우선주 4601원을 각각 소각했으며 지난해 35조원 규모의 자사주 소각에 이은 추가 조치다.
iM증권은 반도체 업황 개선에 따른 이익 증가가 삼성전자의 배당 확대로 이어질 경우 삼성물산의 배당 재원이 늘어날 것으로 전망했다. 삼성물산의 올해 주당배당금이 대폭 증가할 수 있다는 분석이다.
이 연구원은 "삼성전자 실적 호조로 올해부터 배당확대가 본격화 됨에 따라 올해 동사 DPS는 대폭적으로 증가할 것이다"라며 "내년에도 삼성전자의 추가 주주환원 정책과 더불어 이익수준 등을 고려할 때 동사 DPS 증가 지속성 등이 높아질 것이다"고 평가했다.
원전 사업 확대도 중장기 성장 동력으로 제시됐다. 삼성물산은 루마니아 원전과 사우디아라비아 원전 등 대형 원전 사업을 추진하고 있다. 루마니아 원전 3·4호기와 사우디 원전 프로젝트의 수주가 가시화할 경우 해외 사업 확대가 기대된다.
소형모듈원전(SMR) 사업에서도 미국 뉴스케일과 협력을 확대하고 있다. 지난 9월에는 스웨덴 소형모듈원전 프로젝트의 설계·구매·시공 전 단계 참여를 위한 전략적 업무협약을 체결했다.
plum@newspim.com