




AI 핵심 요약
beta- 현대글로비스가 3일 해운·물류 성장으로 분기 최대 영업이익을 기록했다
- 3분기 매출은 9조536억원, 영업이익은 5665억원으로 증가했다
- 중국 완성차 물량과 운임 인상으로 해운·물류 수익성이 개선됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
비계열 물량 확대에 물류·해운 성장…대신증권 '매수' 유지
[서울=뉴스핌] 양태훈 기자 = 현대글로비스가 올해 3분기 해운과 물류 사업의 동반 성장에 힘입어 분기 기준 최대 영업이익을 기록했다. 중국 완성차 업체를 중심으로 비계열 운송 물량이 늘고 계약운임 인상 효과가 반영되면서 전분기 대비 수익성이 개선됐다. 대신증권은 투자의견 '매수'와 목표주가 '32만원'을 유지했다.
현대글로비스의 올 3분기 매출액은 9조536억원으로 전년 동기 대비 23.1% 증가했다. 영업이익은 5665억원으로 같은 기간 8.1% 늘었으며, 영업이익률은 6.3%를 기록했다. 영업이익은 시장 예상치인 5420억원을 웃돌았다.
이지니 대신증권 연구원은 3일 보고서에서 "유통 부문의 수익성 둔화에도 해운과 물류 사업부가 동반 성장하며 분기 최대 이익을 기록했다"고 설명했다.
실적 개선의 주요 배경으로는 해운 운임 상승과 물류 계약운임 인상 효과가 꼽혔다. 지난 2분기 발생한 유류비 부담을 운임에 반영하면서 해운 부문의 수익성이 회복됐고, 하반기 포워딩(국제화물 운송주선) 계약운임 인상도 물류 부문의 이익 증가로 이어졌다.
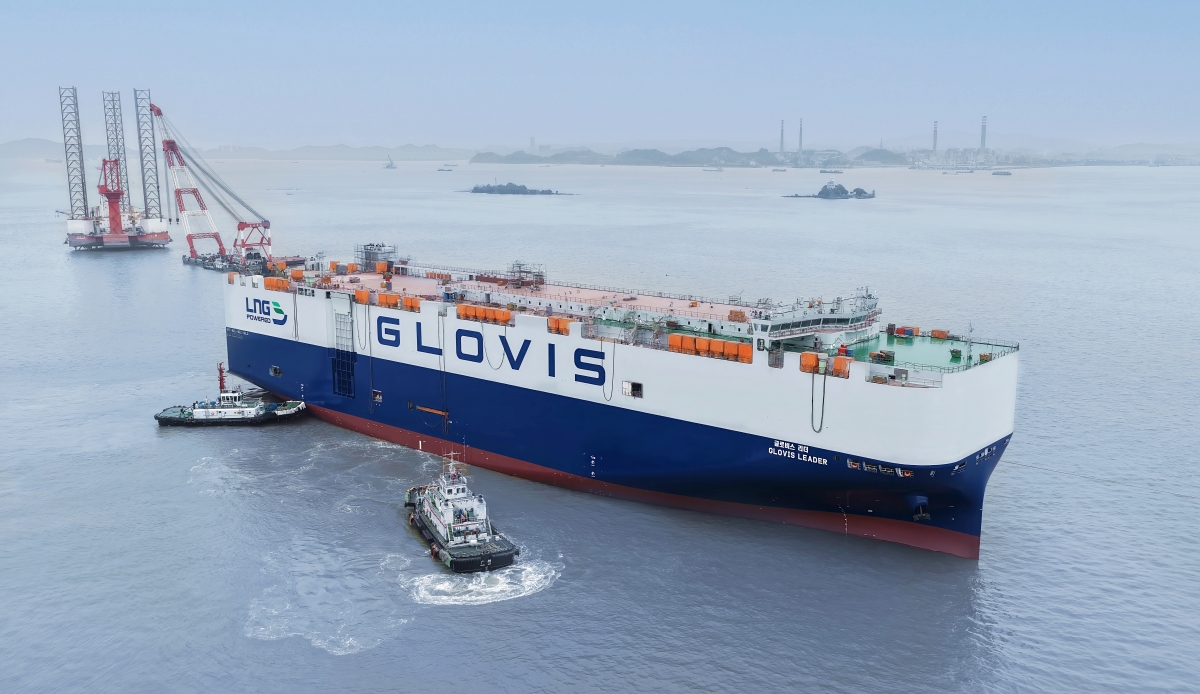
해운 부문에서는 중국 완성차 업체(OEM)를 중심으로 고운임 비계열 화물 운송이 늘어난 점이 긍정적으로 작용했다. 자동차 운반선(PCTC) 선대 확대와 비계열 고객 물량 증가가 매출 성장을 이끌었다. 유류할증료 반영으로 전분기에 부담으로 작용했던 연료비 영향도 완화됐다.
이에 따라 3분기 해운 부문 매출액은 1조8140억원, 영업이익은 2280억원을 기록했다. 영업이익률은 12.6%로 전분기 8.0%에서 4.6%포인트 상승했다.
물류 부문도 해외 사업을 중심으로 성장했다. 하반기 포워딩 계약운임 인상과 북미 내륙운송 증가, 비계열 영업 확대가 실적 개선에 기여했다. 물류 부문 매출액은 2조9500억원, 영업이익은 2230억원으로 집계됐다. 영업이익률은 전분기 6.7%에서 7.6%로 높아졌다.
반면 유통 부문은 외형 성장에도 수익성이 둔화됐다. 신흥국 조립공장에 공급하는 반조립 부품(CKD) 매출액은 3조7230억원으로 전년 동기 대비 약 22% 증가했지만, 원화 강세와 비철금속 가격 하락이 수익성에 부담으로 작용했다. 유통 부문 영업이익률은 전분기 4.1%에서 2.7%로 하락했다.
대신증권은 현대글로비스의 항공물류 사업 확대에도 주목했다. 현대글로비스는 지난 2일 인천공항물류센터의 특송 수입통관장 운영을 승인받았다. 해당 통관장의 월 처리 능력은 100만건 이상으로, 향후 포워딩 매출 확대에 기여할 수 있다는 분석이다.
이 연구원은 특송 수입통관장 운영 효과에 대해 "항공물류 서비스 경쟁력 강화와 비계열 고객 확보가 가능하다"라고 말했다.
dconnect@newspim.com


















