




AI 핵심 요약
beta- 아리스타 네트웍스는 4일 올해 매출 전망을 133억달러로 상향했다
- 회사는 2027년 매출 185억달러와 38~40% 성장률을 제시했다
- 월가는 강한 AI 수요를 평가했지만 성장 둔화와 고객 집중을 점검했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 4일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<아리스타 네트웍스 ① 2014년 상장 이후 최고 매출 성장률 기록>에서 이어짐
[서울=뉴스핌] 김현영 기자 = 아리스타 네트웍스(ANET)의 기록적인 3분기 실적보다 시장을 더 놀라게 한 것은 경영진이 내놓은 미래 전망이었다. 처음 공개한 2027년 성장률이 투자자들의 눈높이를 훌쩍 넘어서면서 월가의 평가도 내년 실적으로 옮겨갔다.
◆ 올해 전망 네 번째 상향…내년 185억 달러 제시
강한 수요를 근거로 회사는 전망치를 끌어올렸다. 4분기 매출 전망은 39억~40억 달러, 조정 주당순이익 전망은 1.26~1.30달러다. 범위 중간값 기준으로 시장 전망치인 36억 달러와 1.15달러보다 각각 약 10%, 약 11% 높다. 비GAAP 매출총이익률은 63~64%, 비GAAP 영업이익률은 48~49%, 유효세율은 약 21%로 제시했다.
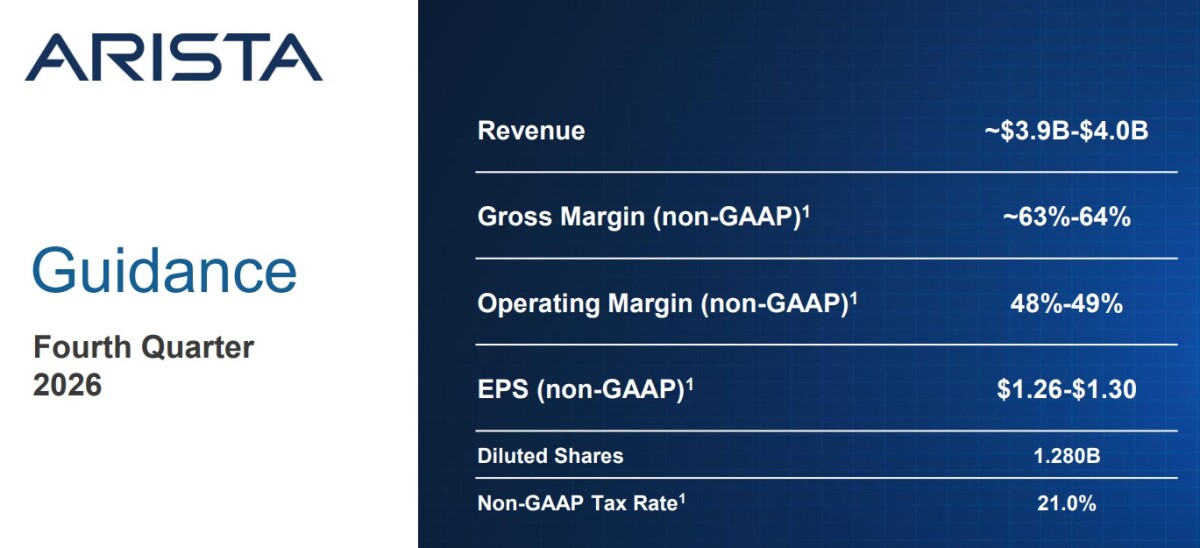
올해 연간 매출 전망치는 네 번째로 상향해 기존 126억 달러에서 133억 달러로 높였다. 전년 대비 48% 증가한 규모다.
처음 내놓은 2027년 전망은 매출 증가율 38~40%, 중간값 기준 매출 약 185억 달러다. 애널리스트들의 기존 전망치인 올해 126억8000만 달러, 2027년 165억4000만 달러보다 각각 약 5%, 약 12% 높아, 회사가 시장보다 한층 강한 수요를 내다보고 있음을 보여준다. 경영진은 2027년 비GAAP 매출총이익률을 62~64%, 영업이익률을 약 49%, 유효세율을 약 21%로 예상했다.
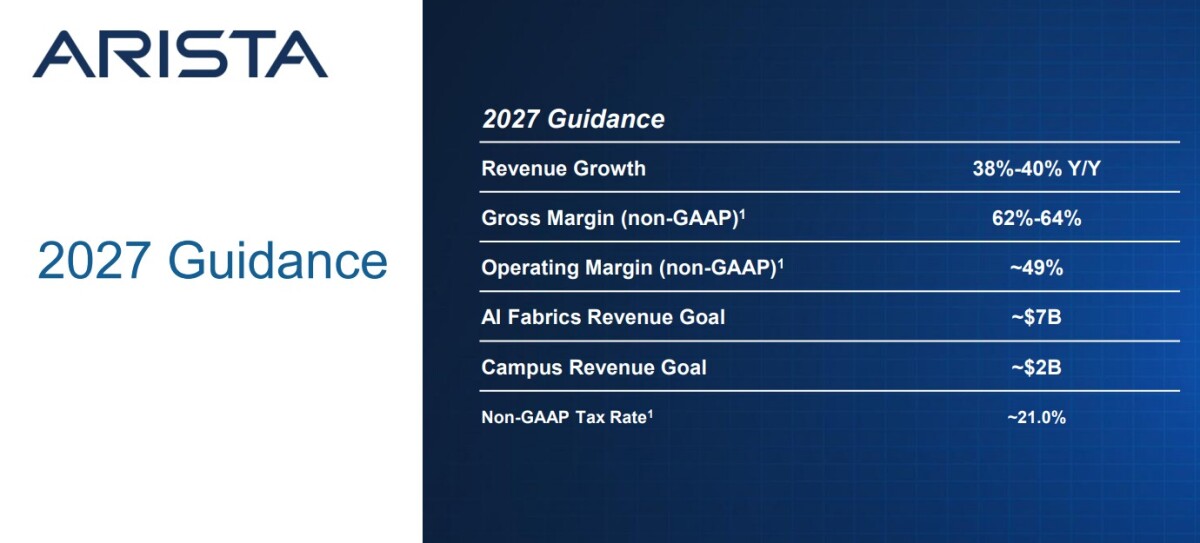
사업별 목표도 뚜렷하다. AI 패브릭 매출은 올해 35억 달러 이상에서 2027년 약 70억 달러로 두 배로 늘고, 코그니티브 캠퍼스 매출은 올해 12억5000만 달러 이상에서 2027년 약 20억 달러로 약 60% 증가할 전망이다. 두 사업을 합친 약 90억 달러는 2027년 전체 매출 전망치의 절반가량에 해당한다.
◆ 월가 "시장 기대 크게 웃돌아"…매수 의견 일색
월가의 시선은 우호적이다. CNBC 집계에 따르면 30개 투자은행(IB) 가운데 8곳이 '강력 매수', 22곳이 '매수' 의견을 제시했다. 평균 목표주가는 242.40달러로 3일 종가 대비 42.66%의 상승 여력을 나타낸다. 최고 목표주가는 291달러, 최저 목표주가는 140달러로 집계됐다.
평가의 초점은 내년 전망에 모였다. 실적 발표 후 UBS의 데이비드 보그트 애널리스트는 목표주가를 259달러에서 291달러로 높이고 '매수' 의견을 재확인했다. 그는 스케일 어크로스 수요의 가속화와 견조한 스케일아웃 수요를 근거로, 38~40% 전망이 투자자들이 기대한 최소 30%와 UBS 예상치 25%를 모두 넘어섰다고 분석했다. 회사가 당초 제시한 2025년 성장률 전망치를 약 13% 웃돌았고, 올해는 30% 이상 웃돌 것으로 예상된다는 점도 짚었다. 이를 근거로 투자자들이 2027년 매출을 회사 전망 중간값보다 약 8% 높은 200억 달러 이상, 성장률로는 최소 50%까지 기대할 가능성이 크다고 내다봤다. AI 수요에 대한 확신과 기업용 캠퍼스 시장의 점유율 확대가 주요 근거다. UBS는 주당순이익 예상치를 크게 높여 목표주가를 올리면서도 목표 밸류에이션 배수는 소폭 낮췄다.
JP모간은 목표주가를 250달러에서 270달러로 올리고 '비중확대' 의견을 유지했다. 회사 전망치가 투자자 기대치 상단인 35%를 웃돌았다는 판단이다. 파이퍼 샌들러의 제임스 피시 애널리스트는 최선호주인 아리스타의 목표주가를 240달러에서 261달러로 올리고 '비중확대' 의견을 유지했다. 피시 애널리스트는 이번 실적이 최근 몇 년 사이 가장 큰 폭의 어닝 서프라이즈 가운데 하나였다고 평가하면서, 신중한 경영진이 내놓은 초기 전망이 약 40% 성장의 지속 가능성을 시사한다는 점을 더 큰 호재로 꼽았다.
시장 확대에 주목한 곳도 있다. 모간스탠리의 메타 마셜 애널리스트는 목표주가를 220달러에서 230달러로 올리고 '비중확대' 의견을 유지했다. 회사가 제시한 총유효시장(TAM) 2200억 달러 이상은 1년 전 언급한 규모의 두 배가 넘는다. 마셜 애널리스트는 100곳이 넘는 AI 고객과 다양한 가속기 플랫폼에 걸친 사업 기반이 네트워킹 수요 증가 전망을 뒷받침한다고 봤다. 부품 비용 상승 압박 속에서도 수익성을 지켜낸 역량과 함께, 스케일 어크로스와 스케일업이 새로운 성장 동력으로 떠오르고 있다는 점도 높게 평가했다. 다만 주가에 프리미엄 밸류에이션이 반영돼 있다는 점은 짚었다.
멜리우스는 목표주가를 275달러에서 305달러로 올려 CNBC 집계 최고치보다 높은 수치를 제시했다. 사업 규모 확대와 신규 고객 증가를 고려하면 39% 성장 전망은 보수적이라는 평가로, 주당순이익 추정치도 2026년 6%, 2027년 12%, 2028년 13% 상향했다. 담당 애널리스트는 수요를 촉진할 요인이 많아 상향된 추정치조차 보수적일 수 있다고 덧붙였다.
씨티의 아티프 말릭 애널리스트는 '매수' 의견과 목표주가 248달러를 유지했다. 그는 탄탄한 실행력, 공급망 개선, 절제된 비용 지출이 수익성을 뒷받침한다고 평가하고, 114억 달러 규모의 구매 약정이 수요 가시성을 제공하고, 가격 조정이 매출총이익률 방어에 도움이 될 것으로 분석했다. 기대 주가 수익률은 46%로 제시했다. 니덤과 로젠블랫도 '매수' 의견과 함께 목표주가 260달러, 280달러를 유지했으며, 니덤은 3분기 매출 증가율이 지난 12년간 가장 높은 수준이라고 짚었고, 로젠블랫은 연구개발 지출 증가에도 조정 주당순이익이 회사 전망치 1.06~1.08달러를 넘어선 점에 주목하며 2027 회계연도 추정치를 5.09달러에서 5.90달러로 올렸다. 에버코어도 '매수' 의견을 재확인했다.
목표주가를 낮춘 곳도 투자의견은 유지했다. 웰스파고는 공급 일정 관련 요인을 고려해 목표주가를 255달러에서 245달러로 낮췄지만, 3분기 실적과 4분기 가이던스, 2027년 전망이 모두 기대치를 크게 웃돌았다고 평가했다. 공급 확대 노력과 강한 수요 여건을 고려할 때 시장의 관심은 추가 상승 여력에 쏠릴 것이라는 진단이다. 바클레이스도 목표주가를 289달러에서 236달러로 낮추면서 실적 추정치는 대폭 상향했고, 2027년 전망을 "인상적"이라고 평가하며 '비중확대' 의견을 유지했다.
◆ 성장 둔화·이익률·고객 집중은 점검 대상
화려한 숫자 이면에서 따져볼 대목도 있다. 첫째는 성장 속도다. 4분기 매출 전망치는 전 분기 대비 7~9% 증가로, 3분기의 20.5%보다 낮다. 연간 매출 증가율도 올해 48%에서 내년 38~40%로 둔화할 전망이다. 이번 실적에서 분기 성적보다 전망치가 더 중요하다는 분석이 나오는 이유다. 다만 3분기 매출이 회사 전망치를 약 11% 웃돌았고 올해 연간 전망이 네 차례나 상향된 점을 고려하면, 실제 둔화 폭은 결과를 확인해야 한다.
둘째는 고객 구조다. 아리스타는 소수의 초대형 고객에게 제품을 판매하며, 실적 발표문의 위험 요인에서도 고객 집중과 성장률 변동성을 언급하고 있다. 대형 고객은 대량으로 몰아서 주문하는 경향이 있어 지금의 성장세를 유지하기 어렵다는 지적도 나온다. 3분기 해외 매출은 6억8250만 달러로 비중이 직전 분기 23%에서 18.6%로 낮아졌는데, 회사는 대형 글로벌 고객의 지역별 구성이 달라진 영향이라고 설명했다.
셋째는 매출총이익률이다. 비GAAP 매출총이익률은 64%로 직전 분기 63.4%보다 높아졌지만 1년 전 65.2%에는 못 미쳤다. GAAP 기준으로도 64.6%에서 63.6%로 낮아졌다. 서비스보다 이익률이 낮은 제품 쪽으로 매출 구성이 옮겨간 영향으로, 제품 매출 비중은 87%에 달했다. 내년 전망치 하단이 62%인 만큼 하락세가 멈출지가 관심사다.
넷째는 공급망과 운전자본이다. 재고자산은 전 분기 25억 달러에서 32억 달러로, 구매 약정은 97억 달러에서 114억 달러로 늘었다. 브라이트하우프트 CFO는 고객 수요에 앞서 투자하고 신제품과 AI 구축에 필요한 부품을 확보한 결과라며, 구매 약정에 반도체 관련 지출과 다년 메모리 계약이 포함돼 있다고 말했다. 나이팅게일 COO도 반도체, 인쇄회로기판 생산능력, 메모리 전반에 걸쳐 장기 계약으로 공급을 확보했다고 설명했다. 공급 차질에 대비한 안전판이지만, 대형 고객의 주문이 흔들리면 재고 부담으로 돌아올 수 있다.
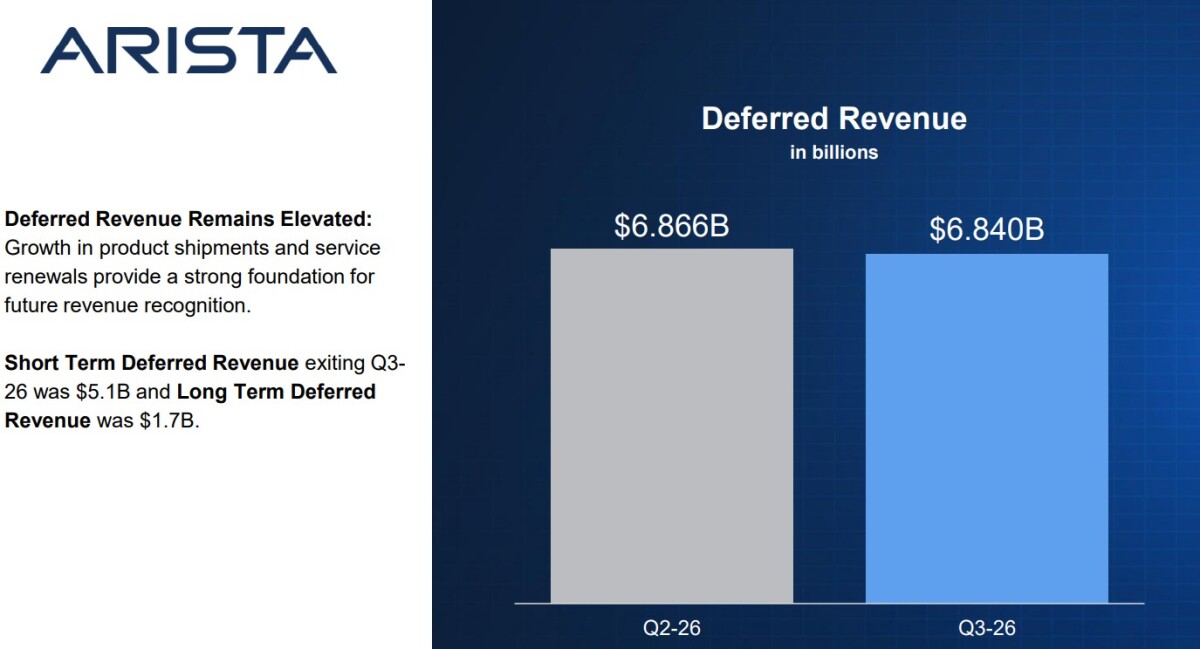
이연매출도 눈여겨볼 지표다. 총 이연매출은 68억4000만 달러로 전년 동기보다 46% 늘었지만 전 분기보다는 2600만 달러 줄었다. 제품 관련 이연매출은 41억5000만 달러로 8600만 달러 감소해, 1분기와 2분기에 각각 6억4300만 달러, 6억 달러 늘었던 흐름과 대조를 이뤘다. 멜리우스는 제품 이연매출 증가세가 다시 빨라질 수 있다고 전망했다.
전망의 시계도 염두에 둘 필요가 있다. 브라이트하우프트 CFO는 공급망 상황을 자신한다면서도, 회사가 내다볼 수 있는 기간은 통상 2개 분기 정도이며 그 이후는 계획상의 가정에 의존한다고 덧붙였다.
앞으로의 관전 포인트는 분명하다. 4분기 매출이 39억~40억 달러 전망 범위의 상단이나 그 이상을 기록할지, 제품 판매가 늘어나는 가운데 매출총이익률 하락세가 멈출지가 아리스타의 다음 성적표를 가를 전망이다.
kimhyun01@newspim.com


















