AI 핵심 요약
beta- 하나증권은 6일 CJ ENM 목표주가를 5만6000원으로 상향했다
- CJ ENM은 3분기 영업이익 221억원으로 전년 대비 26% 증가했다
- TV광고 회복과 티빙 수익성 개선으로 내년 흑자 전환이 전망됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
티빙 수익성 개선·내년 영화·드라마 흑자 전환 기대
[서울=뉴스핌] 김가희 기자 = 하나증권이 CJ ENM에 대해 TV광고 매출의 감소세가 멈추고 티빙의 수익성도 개선되고 있다며 목표주가를 5만6000원으로 17% 상향했다. 넷마블 지분 가치 상승과 내년 영화·드라마 부문의 흑자 전환 전망도 목표주가에 반영했다.
이기훈 하나증권 연구원은 6일 리포트에서 오랫동안 기다려 온 TV광고의 실적 반등이 확인되고 있다고 평가했다. 지난 4년간 광고 시장 규모가 크게 줄어든 데 따른 기저효과와 콘텐츠 경쟁력, 경쟁사 관련 이슈, 티빙의 성장 등이 긍정적으로 작용하고 있다는 분석이다.
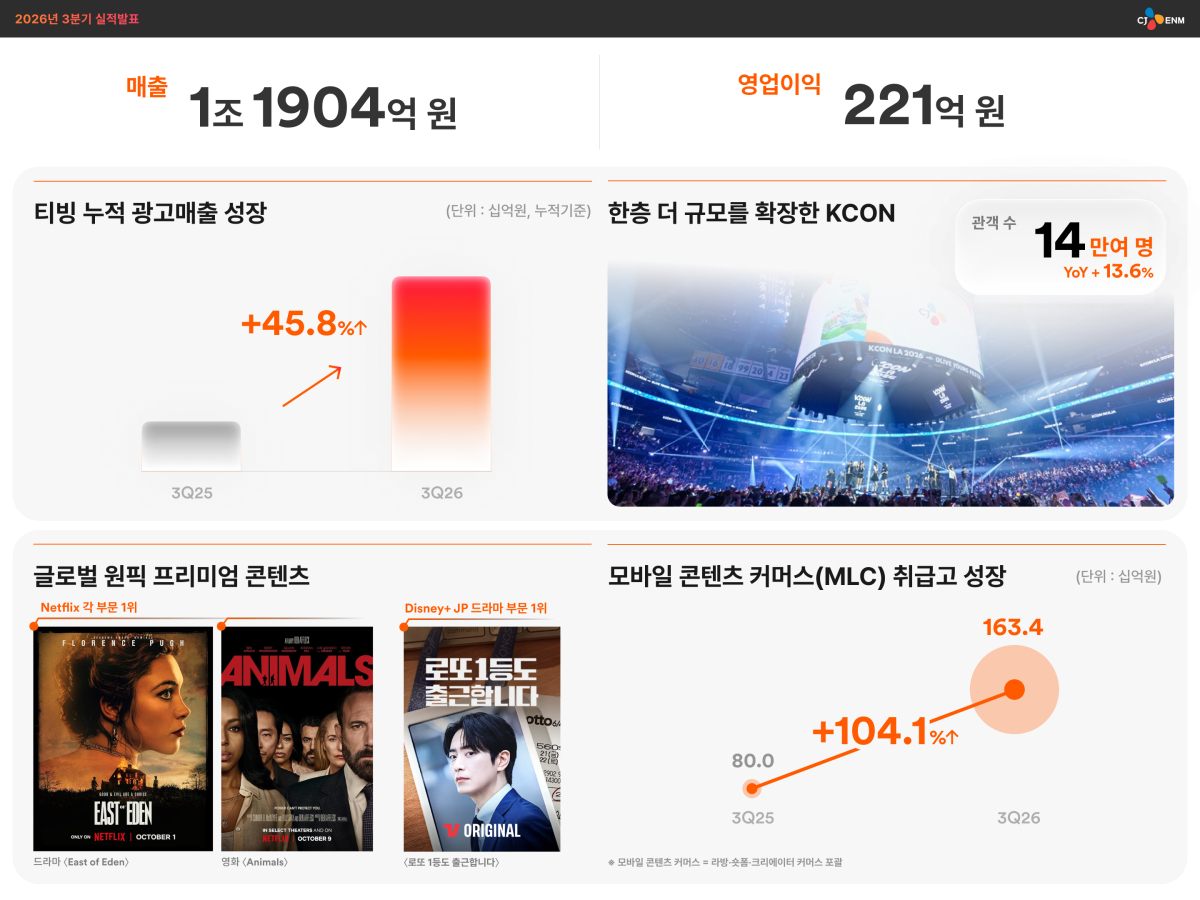
CJ ENM의 3분기 매출액은 1조2000억원으로 전년 동기 대비 4% 감소했지만, 영업이익은 221억원으로 26% 증가했다. 영업이익은 시장 기대치인 13억원을 웃돌았다.
미디어플랫폼 부문은 영업이익 59억원으로 흑자 전환했다. TV광고 매출의 전년 동기 대비 증감률이 상반기 마이너스 21%에서 3분기 0%로 개선됐다. 티빙 매출은 전년 동기 대비 22% 증가했다. 영업손실은 72억원으로, 전년 동기보다 손익이 89억원 개선됐다.
영화·드라마 부문 영업이익은 155억원으로 전년 동기 대비 127% 증가했다. 스튜디오드래곤이 영업이익 151억원으로 44% 성장한 데다, 피프스시즌도 드라마 편성 부재에도 비용 통제 등을 통해 영업손실을 110억원으로 제한한 영향이다.
반면 음악 부문은 영업손실 73억원으로 적자 전환했다. INI의 첫 도쿄돔 투어와 ALD1의 컴백 등이 반영됐지만, 엠넷플러스 오리지널 지식재산권(IP)과 신규 아티스트 관련 비용이 부담으로 작용했다.
커머스 부문도 모바일 라이브커머스(MLC) 취급고가 104% 증가했으나 프로모션 비용 확대로 영업이익이 전년 동기 대비 47% 감소한 67억원에 그쳤다.
이 연구원은 6개 분기 연속 전년 동기 대비 20% 안팎의 감소율을 기록했던 TV광고 매출이 3분기 보합 수준으로 회복한 데 주목했다. 4분기에도 전년 동기 수준을 유지할 것으로 예상했다.
하반기 TV광고 업황이 약 6% 역성장할 것으로 추정되는 점을 고려하면 CJ ENM의 콘텐츠 경쟁력과 JTBC 관련 이슈의 영향이 일부 나타나고 있다는 판단이다.
이 연구원은 JTBC의 추가 드라마 제작 부재와 관련한 영향이 올해보다 내년에 더 커질 수 있다며, CJ ENM의 TV광고 매출이 내년에는 6년 만에 플러스 성장할 가능성도 있다고 전망했다.
TV광고 회복에 따른 이익 개선 효과도 클 것으로 봤다. 동일한 제작비를 가정할 때 TV광고의 공헌 영업이익률이 약 80%에 달해, 광고 매출 증가가 이익 확대로 이어지는 효과가 크다는 설명이다. 이는 추가 제작비 투자를 통한 콘텐츠 경쟁력 강화와 재무구조 개선으로 연결될 수 있다고 분석했다.
티빙 역시 과징금을 제외하면 내년 첫 연간 흑자 전환이 가능할 것으로 예상하며 TV광고 사업과의 시너지를 기대했다.
다만 이 연구원은 순차입금이 약 1조8000억원으로 재무 부담이 크고, 기업가치의 약 30%가 넷마블 지분 가치에 해당한다는 한계도 여전하다고 지적했다.
그럼에도 TV광고 실적 회복과 티빙의 수익성 개선 등을 고려하면 실적 저점 통과 가능성을 살펴볼 필요가 있다고 판단했다.
목표주가는 넷마블 지분 가치 상승과 피프스시즌 인수 이후 내년 첫 흑자 전환이 예상되는 영화·드라마 부문의 가치를 재산정해 상향했다. 산정에는 사업 부문별 가치를 합산하는 방식인 SOTP를 적용했다.
rkgml925@newspim.com