




AI 핵심 요약
beta- 국내 주요 철강사들이 8일 3분기 이익을 전분기보다 늘렸다.
- 포스코와 현대제철은 가격 인상과 고부가 제품 확대로 수익성을 높였다.
- 4분기는 물량 감소와 원가 부담 상쇄 여부가 실적을 가를 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
반도체·데이터센터 수요에도 제품별 격차…원료탄·탄소배출 비용 변수
"국내 철강 수요는 완만한 회복세...산업별 차별화는 한층 뚜렷해질 것"
[서울=뉴스핌] 김기락 기자 = 국내 주요 철강사들이 올해 3분기 전분기보다 이익을 늘렸지만, 판매 회복은 더뎠다. 포스코는 판매가격 인상과 생산 확대, 비용 절감으로 수익성을 높였다. 현대제철은 주요 제품가격을 올리고 고부가가치 제품 판매 비중을 높여 판매량 감소의 영향을 줄였다.
4분기에는 가격 인상 효과를 유지하면서 물량 감소와 원가 부담을 얼마나 상쇄하느냐가 실적을 가를 전망이다. 포스코는 고로 보수로 생산·판매량 감소를 예고했고, 현대제철은 가격 인상 효과가 실적에 추가로 반영될 것으로 기대하고 있다.
수요 회복의 폭은 아직 제한적이다. 반도체 공장과 인공지능(AI) 데이터센터 건설이 일부 제품의 판매를 늘리고 있지만, 철강시장 전반으로 확산하지는 못하고 있다. 전반적인 수요 부진이 이어지는 가운데 수요처에 따른 실적 격차는 더 벌어질 수 있다는 전망이 나온다.
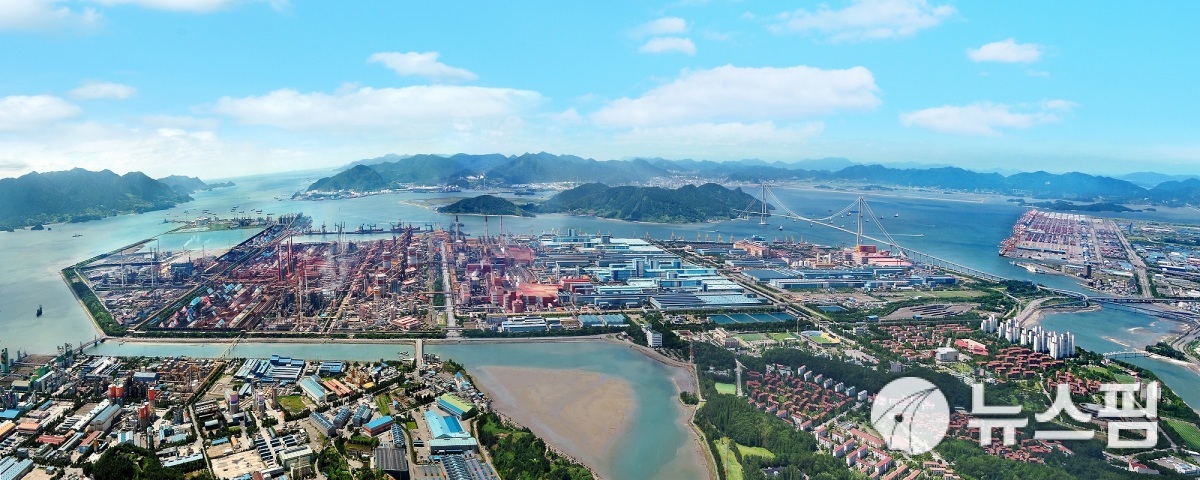
◆ 포스코는 판가·비용 개선…현대제철은 판매 줄어도 이익 늘어
8일 철강업계에 따르면 포스코의 3분기 영업이익은 4551억원으로 전분기보다 1810억원 증가했다. 영업이익률은 2.9%에서 4.6%로 높아졌다.
탄소강의 t당 판매가격은 2분기 96만2000원에서 3분기 98만2000원으로 2만원 올랐다. 원료탄 가격 상승으로 주원료비가 전분기보다 4.4% 증가했지만 판매가격을 올려 부담을 줄였다.
4분기 고로 개보수를 앞두고 생산을 늘린 효과도 반영됐다. 조강 생산설비 가동률은 90.9%를 기록했다. 에너지비와 인건비, 정비비 감소도 이익 증가에 기여했다. 포스코는 에너지비와 정비비 절감 효과가 4분기에도 이어질 것으로 예상했다.
현대제철은 판매량보다 가격과 제품 구성 개선의 영향이 컸다. 3분기 철강제품 판매량은 392만5000t으로 전년 동기보다 9.7% 감소했다. 판재류는 270만2000t으로 11.5%, 봉형강은 122만3000t으로 5.4% 각각 줄었다.
3분기 연결 영업이익은 871억원으로 전분기보다 51% 늘었다. 주요 제품 판매가격이 오른 데다 자동차강판 등 고부가가치 제품 판매 비중이 커졌다. 다만, 전년 동기보다는 6.5% 감소했다.

◆ 포스코 판매 57만t 감소 전망…수요 부진 아닌 보수 영향
포스코는 광양 2고로와 열연·연주 설비 보수로 4분기 제품 생산량이 전분기보다 92만t, 판매량은 57만t 감소할 것으로 전망했다. 개보수 영향은 내년 1분기까지 이어질 예정이다.
3분기에 보수를 앞두고 생산을 늘린 만큼, 4분기 물량 감소에는 예정된 조업 일정이 반영돼 있다. 판매 감소를 곧바로 수요 악화로 해석해서는 안 되는 이유다. 포스코는 재고를 미리 확보하고 시장·제품별 판매량을 조정해 내수 고객사 공급 차질을 줄일 계획이다.
생산 감소는 국내 철강 가격을 지지하는 요인이 될 수도 있다. 미래에셋증권은 광양 2고로 개보수에 따른 공급 감소를 국내 유통가격의 지지 요인으로 꼽았다.
현대제철은 주요 제품가격 인상과 원재료 가격 안정에 따른 추가 이익 개선을 기대하고 있다. 미래에셋증권도 자동차 고객사와의 가격 협상에 따른 판가 상승 등이 4분기 롤마진을 높일 것으로 전망했다. 롤마진은 제품 판매가격과 주요 원재료 가격의 차이다.
다만, 주요 고객사의 판매 흐름은 엇갈린다. 현대차는 추석 연휴에 따른 영업일수 감소와 국내 공장 생산 차질 등의 영향으로 3분기 글로벌 도매판매가 전년 동기 대비 11.3% 감소한 92만710대를 기록했다. 이에 따라 현대제철은 철강 제품 가격 인상과 별개로 4분기 완성차 생산·판매가 자동차강판 주문 증가로 이어질지 살펴야 한다.

◆ 반도체·데이터센터 수요 늘었지만…동국제강·동국씨엠 희비
동국제강그룹 계열사들은 제품과 판매시장에 따라 실적이 갈렸다.
동국제강은 3분기 별도 기준 매출 9323억원, 영업이익 299억원을 기록했다. 전년 동기보다 각각 21.2%, 22% 증가했다. 반도체 공장과 인공지능(AI) 데이터센터 등 대형 프로젝트에 공급하는 봉형강 생산·판매량을 늘린 결과다.
반면, 전분기 대비 매출은 6.4%, 영업이익은 34.4% 감소했다. 대형 프로젝트 수요가 실적을 뒷받침했지만 계절적 비수기 영향을 모두 상쇄하지는 못했다.
냉연도금·컬러강판 업체인 동국씨엠은 3분기 별도 기준 매출 5799억원, 영업손실 60억원을 기록했다. 매출은 전년 동기보다 19.5% 늘었지만 적자가 이어졌다.
약 70%에 달하는 수출 비중으로 환율 변동의 영향을 받은 데다 보호무역주의 확산과 원재료비 상승, 중국산 저가 수입재 유입 등이 부담으로 작용했다. 동국씨엠은 4분기 수출 비중을 일부 조정하고 고부가가치 제품 판매를 늘릴 방침이다.
◆ 북미 강관은 물량·가격 동반 개선…내년 비용 부담도 커져
북미 강관 시장에서는 판매량과 가격이 함께 개선됐다.
세아제강은 3분기 별도 기준 매출 4423억원, 영업이익 180억원을 기록했다. 매출은 전년 동기보다 46.6% 증가했고 영업이익은 흑자로 전환했다. 내수 판매 증가와 대미 수출 물량 회복, 북미 유정용 강관 판매가격 상승이 반영됐다.
세아제강지주는 연결 기준 매출 1조2210억원, 영업이익 933억원을 기록했다. 전년 동기보다 각각 32.3%, 134.4% 증가했다. 북미 에너지용 강관 판매 호조와 데이터센터 건설 관련 수요가 매출을 늘렸다.
영국 해상풍력 하부구조물 생산법인 세아윈드의 손실 축소도 반영됐다. 다만, 2분기에 프로젝트 관련 충당금을 미리 반영한 영향이 있어 손실 감소를 모두 영업 개선 효과로 보기는 어렵다.
철강업계는 일부 수요처의 판매 증가에도 원료 가격과 내년 비용 상승을 우려하고 있다. 판매가격을 올리더라도 원가가 함께 상승하면 이익 개선 폭이 줄어들 수 있어서다.
철강업계 관계자는 "국내 철강 수요는 완만한 회복세를 보일 것으로 전망하지만, 전반적인 수요 침체 속에서 산업별 차별화는 한층 뚜렷해질 것"이라며 "원료탄 등 원료 시황의 단기 강세와 내년부터 늘어나는 탄소배출권·에너지 비용 부담, 환율 하락 등으로 경영환경의 변동성이 커질 것으로 예상한다"고 말했다.
peoplekim@newspim.com


















