AI 핵심 요약
beta- KCC와 LX하우시스가 6일 3분기 부진한 실적을 기록했다
- 건설경기 침체와 원자재·운임비 상승으로 수익성이 악화됐다
- 두 회사는 비용 효율화와 신사업 확대로 실적 개선에 나선다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
LX하우시스, 3분기 영업이익 83억원...전년비 62% 감소
[서울=뉴스핌] 정탁윤 기자 = 국내 건축자재업계 '빅2'로 꼽히는 KCC와 LX하우시스가 올해 3분기 나란히 부진한 실적을 기록했다. 국내 건설경기 침체가 이어지는 가운데 중동 전쟁 여파로 원자재 가격 부담까지 커진 영향으로 풀이된다. 4분기는 물론 내년에도 건설경기 회복 여부가 불투명해 실적 개선을 낙관하기 어려운 상황이다.
이에 두 회사는 업황 부진을 견디기 위해 수익성 중심의 내실 경영에 주력할 방침이다. KCC는 지난해 말 직원 대상 희망퇴직을 실시하는 등 비용 효율화에 나섰다. 아울러 건자재와 함께 전체 매출의 절반가량을 차지하는 실리콘 사업의 경쟁력을 강화해 수익 기반을 다진다는 계획이다. LX하우시스는 기업·소비자 간 거래(B2C) 시장 확대를 통해 새로운 성장 동력을 확보하고 실적 개선을 모색한다는 방침이다.
◆ KCC, 3분기 영업이익 851억원...전년비 32% 감소
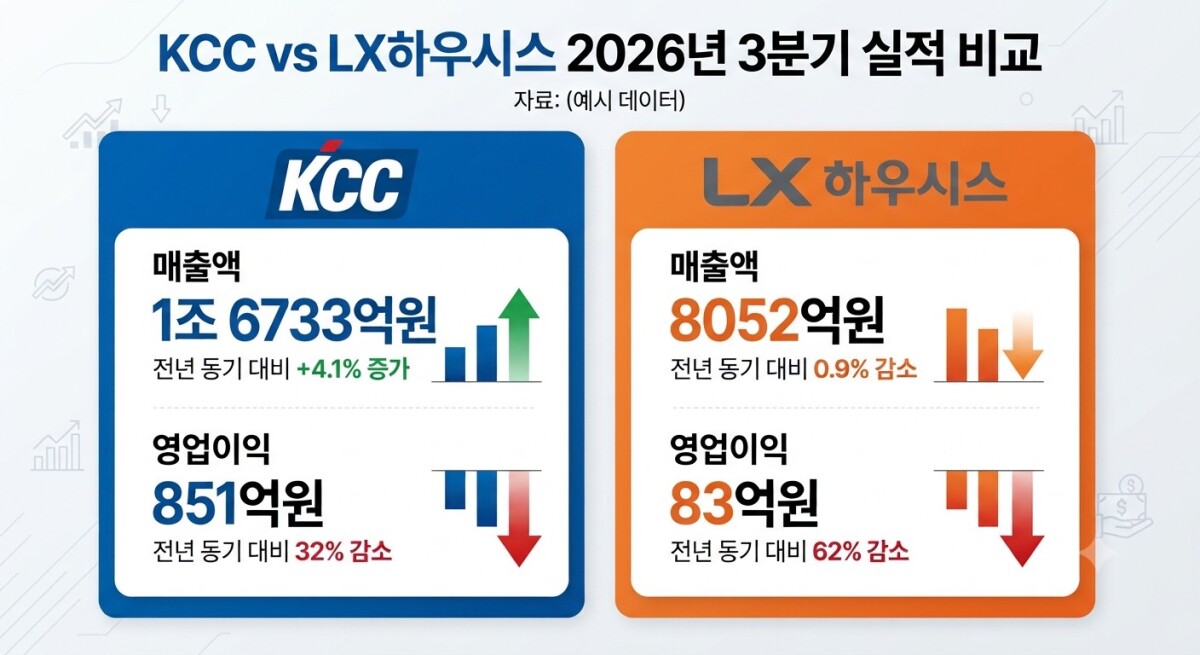
6일 업계에 따르면 KCC는 올해 3분기 영업이익이 851억원으로 전년 동기보다 32% 감소한 것으로 나타났다. 같은 기간 매출액은 1조 6733억원으로 전년 대비 4.1% 증가했다.
건자재와 도료, 실리콘 전 부문에 미친 계절적 비수기 영향, 상반기 고가 원재료의 시차 반영, 원화 강세에 따른 실리콘 부문 환산 손실 등으로 영업이익이 줄었다는 설명이다. 다만 KCC는 4분기부터 원재료 부담이 완화로 수익성이 다소 회복될 것으로 전망하고 있다.
KCC는 현재 건자재사업 부진을 만회하기 위해 신성장동력으로 실리콘 사업을 키우고 있다. 글로벌 실리콘 공급과잉 해소 및 판매 가격 인상으로 실리콘 사업의 실적은 개선 추세다. 중국 업체들의 감산과 글로벌 구조조정 여파로 그간 실적을 짓눌렀던 실리콘 공급과잉 현상이 완화됐다.
올해 상반기 사업보고서 기준 실리콘 매출은 전체의 49.52%로 절반에 육박한다. 이어 도료가 29.77%, 건자재가 14.44%를 차지하며, 진공관·고주파 발진부 등 전자기 부품 소재를 포함한 기타 사업은 6.27% 수준이다.
◆ LX하우시스, 3분기 영업이익 83억원...전년비 62% 감소
LX하우시스는 올해 올해 3분기 영업이익이 83억원으로 전년 동기보다 62% 감소했다고 밝혔다. 매출은 8052원으로 0.9% 줄었다. 주택거래 감소와 완성차 업체 파업 등으로 인한 자동차 소재부품 생산 감소, 중동 지역 전쟁 장기화에 따른 원가·운임비 상승이 실적 부진의 영향으로 꼽힌다.
4분기의 경우 계절적 비수기인 데다 주택 경기 불확실성과 원자재 및 운임비 인상 영향으로 부진한 실적이 예상된다. 이에 따라 LX하우시스는 B2C 및 해외사업 확대, 비용 효율화를 통한 수익성 회복에 주력할 계획이다.
김승준 하나증권 연구원은 "빠르게 상승한 부동산 가격과 보유세 등의 정책 영향으로, 주택 매매거래량이 위축될 가능성이 있으며, 이에 인테리어 수요 둔화가 우려가 있다"며 "여기에 여전히 착공이 부진하기 때문에, 내년도 B2B의 매출액 반등이 어려울 수 있다"고 전망했다.
이어 "4분기는 실적이 부진할 것으로 보이는 가운데, 관건은 내년 상반기 중 매매거래량의 반등 여부"라고 덧붙였다.
tack@newspim.com