AI 핵심 요약
beta- 모간스탠리 숀 킴 애널리스트가 9일 SK하이닉스와 삼성전자 목표가를 낮췄다
- 2028년 신규 생산능력과 수요 둔화로 메모리 이익 절벽을 경고했다
- 삼성전자를 최선호주로 바꾸고 두 종목의 비중확대 의견은 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 11월 10일 오후 4시42분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
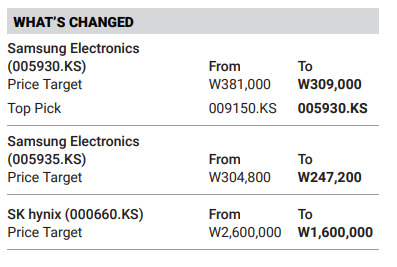
[서울=뉴스핌] 이홍규 기자 = 메모리 반도체 업계의 호황기마다 업황 하강을 경고해 '메모리 저승사자'로 불리는 모간스탠리의 숀 킴 애널리스트가 SK하이닉스(000660, SKHY)와 삼성전자(005930) 목표가를 각각 약 38%, 19%가량 하향했다. 장기 영업이익률 추정치를 대폭 낮춘 결과다. 다만 두 종목 모두 투자의견은 '매수'에 준하는 '비중확대'를 유지했다. 또 최선호주를 SK하이닉스에서 삼성전자로 교체한다고 했다.
킴 애널리스트는 9일 보고서에서 2028년 이후 메모리 업체 이익이 급감할 수 있다는 '2028년 이익 절벽'을 최대 쟁점으로 규정했다. 2027년 말을 전후한 신규 생산능력 가동, 2028년 데이터센터 건설 지연 우려, HBM(고대역폭메모리) 프리미엄(범용 D램 대비 이익률 격차) 축소 전망을 반영해 D램 장기 영업이익률 추정치를 SK하이닉스는 약 32%, 삼성전자는 약 39%로 각각 낮췄다.
킴 애널리스트는 반도체주 PER(주가수익배율)이 과거 하강 국면 저점 중앙값 수준까지 낮아져 이익 전망이 주가를 좌우할 것으로 진단했다. 필라델피아 반도체주가지수의 PER(포워드)은 6월 고점 이후 26.3배에서 13.4배로 하락했다. 2028년 이익 전망치가 수요가 붕괴한 '2000~2002년'과 '2007~2008년'처럼 절반으로 줄지 않는 한 반도체주의 추가 급락은 어렵다고 설명했다.
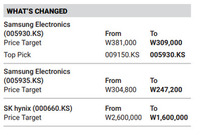
킴 애널리스트는 업황 사이클 후반에는 규모와 자본력이 가장 큰 기술 선두 기업을 선호한다며 삼성전자를 최선호주로 제시했다. 조사회사 트렌드포스는 삼성전자가 2027년 HBM 출하량 점유율에서 SK하이닉스를 앞설 것으로 전망했다. 그가 새로 제시한 삼성전자 목표가 30만9000원(종전 목표가 38만1000원)은 9일 종가보다 약 63% 높다. SK하이닉스 목표가 160만원(260만원)도 같은 날 종가를 약 41% 웃돈다.
bernard0202@newspim.com