AI 핵심 요약
beta- 해즈브로가 21일 2분기 호실적 발표로
- 주가가 장중 14% 급등하며 흑자 전환했다
- 핵심 사업 '매직: 더 개더링'이 사상 최대
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

'매직: 더 개더링' 분기 매출 5억달러 돌파
신제품 출시와 충성도 높은 팬층이 성장 견인
이 기사는 7월 22일 오후 4시38분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국 완구·게임 기업 해즈브로(종목코드: HAS)가 21일(현지시간) 시장의 예상을 크게 웃도는 2분기 실적을 발표하며 투자자들의 이목을 집중시켰다. 이 소식에 해즈브로 주가는 전일 종가 81.59달러 대비 21일 장중 14.05% 급등한 93.05달러까지 치솟았고, 종가는 전일 대비 8.81% 오른 88.78달러로 마감했다. 이로써 연초 대비 8.27% 상승한 상태를 회복했지만, 지난 2월 12일 기록한 52주 최고가 106.98달러에는 여전히 17.01% 못 미치는 수준이다.
해즈브로 주가는 최근 1년간 5% 이상 움직인 사례가 4차례에 불과할 정도로 상대적으로 변동성이 크지 않은 종목이다. 그런 만큼 이번 실적 발표에 따른 두 자릿수 급등은 시장이 이번 소식을 상당히 의미 있는 이벤트로 받아들이고 있음을 보여준다. 다만 이것이 회사에 대한 근본적인 투자 관점을 뒤바꿀 정도의 파급력인지는 조금 더 지켜볼 필요가 있다는 신중론도 나온다.
◆ 컨센서스를 뛰어넘은 실적, 흑자 전환의 배경
해즈브로의 2분기 순매출은 전년 동기 대비 16% 증가한 11억 4000만 달러를 기록했다. 이는 LSEG 등이 집계한 애널리스트 컨센서스 예상치(약 10억 5000만~10억 7000만 달러)를 8~9%가량 웃도는 결과다.
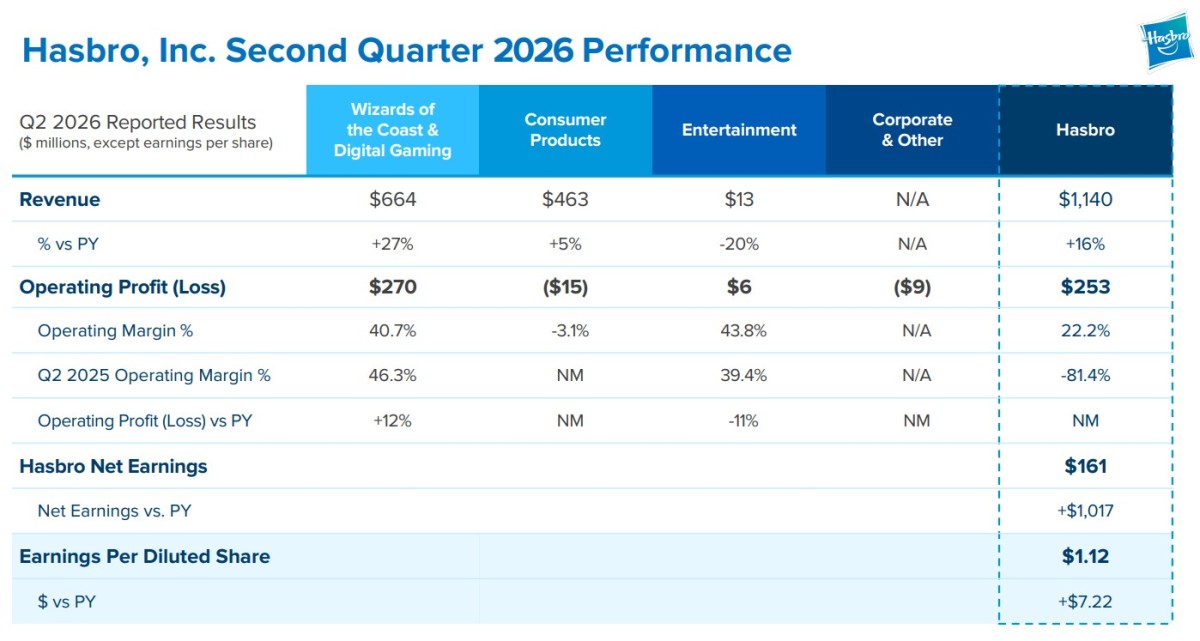
수익성 지표의 개선세는 더욱 뚜렷하다. 조정 영업이익은 14% 증가한 2억 8200만 달러를 기록했고, 조정 EBITDA는 9.4% 늘어난 3억 3000만 달러였다. 무엇보다 눈에 띄는 대목은 영업이익률의 극적인 반전이다. 전년 동기 -81.4%에 머물렀던 영업이익률은 이번 분기 22.2%로 돌아서며, 회사가 추진해온 구조적 턴어라운드가 본궤도에 올랐다는 평가를 받는다.
순이익 역시 완연한 흑자 전환을 이뤘다. 해즈브로는 6월 28일로 끝난 3개월간 1억 6090만 달러, 주당 1.12달러의 순이익을 기록했는데, 이는 전년 동기 8억 5580만 달러, 주당 6.10달러의 순손실과 대비되는 성과다. 일회성 항목을 제외한 조정 주당순이익(EPS)은 1.28달러로, 애널리스트 예상치인 주당 1.14달러를 큰 폭으로 상회했다. 다만 이 수치는 전년 동기 대비로는 1.5~2% 감소한 것인데, 이는 디지털 게임 부문에서 반영된 일회성 손상차손의 영향이다.
상반기 누적 실적도 견조한 흐름을 이어갔다. 상반기 순매출은 15% 증가한 21억 달러, 조정 영업이익은 21% 증가한 5억 6900만 달러를 기록했으며, 조정 영업이익률은 '매직: 더 개더링'의 실적 호조에 힘입어 150bp 확대됐다.
크리스 콕스 최고경영자(CEO)는 원자재비 상승과 관세발 역풍 속에서도 상반기 매출이 15% 성장했고 이익 역시 상당폭 늘었다고 밝히며, 매직과 던전 앤 드래곤, 해즈브로 게이밍, 페파 피그, 스타워즈, 마블 등 주요 브랜드 전반에 걸쳐 고른 성장이 나타났다고 설명했다. 그는 "어떤 소비자층을 놓고 봐도, 어떤 브랜드를 놓고 봐도 상당히 좋은 흐름을 보였다"고 강조했다.
◆ 성장 엔진, '매직: 더 개더링'의 사상 최대 분기
이번 실적의 핵심은 위저즈 앤 디지털 게이밍(Wizards & Digital Gaming) 부문이다. 이 부문 매출은 전년 대비 27% 증가한 6억 6400만 달러를 기록했으며, 부문 영업이익은 12% 늘어난 2억 7000만 달러였다. 다만 손상차손의 영향으로 부문 영업이익률은 46.3%에서 40.7%로 560bp가량 낮아졌다.
성장의 중심에는 단연 '매직: 더 개더링(Magic: The Gathering)'이 있다. 매직 매출은 32%를 넘게 급증하며 1993년 출시 이후 30년이 넘는 프랜차이즈 역사상 처음으로 단일 분기 매출 5억 달러 벽을 넘어섰다. 상반기 누적으로는 34% 넘게 증가했다.
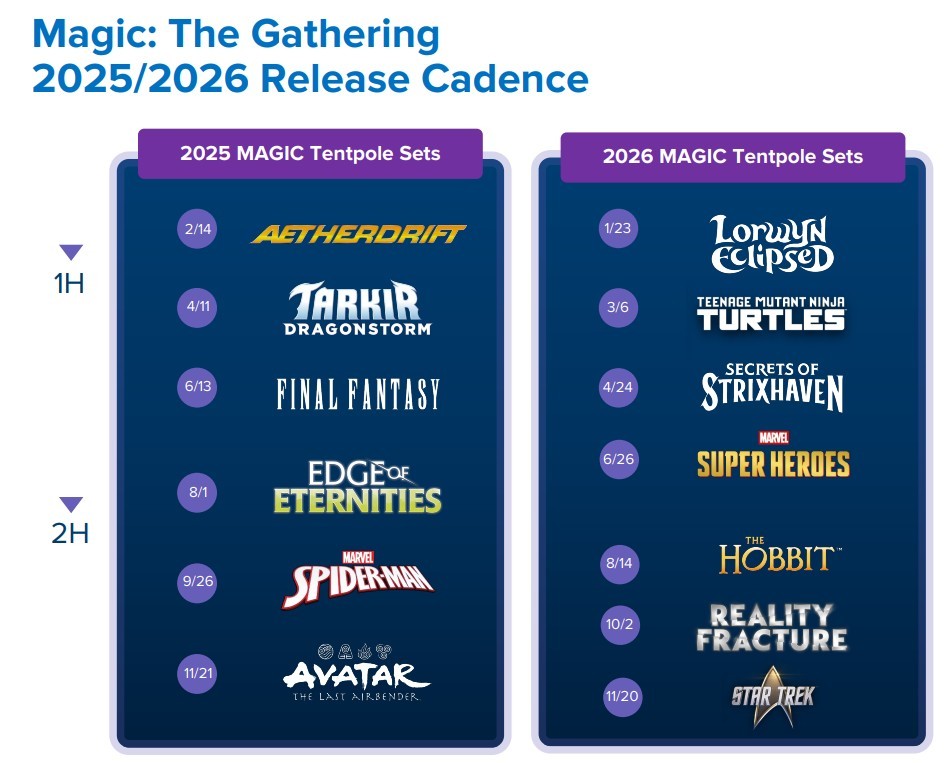
지난 4월 출시한 '시크릿 오브 스트릭스헤이븐(Secrets of Strixhaven)'에 이어 6월 선보인 '마블 슈퍼히어로즈(Marvel Super Heroes)'가 성장을 견인했는데, 이 제품은 출시 첫날과 첫 달 매출 기록을 새로 쓰며 매출 3억 달러를 가장 빠르게 돌파한 매직 세트로 등극했다. 콕스 CEO는 이 제품이 대형마트, 디즈니 테마파크, 게임스톱 등 전통적이지 않은 유통 채널과 신규 플레이어층에서도 고르게 좋은 성과를 냈다고 설명했다. 해즈브로는 오는 11월 스타트렉을 테마로 한 신규 세트도 선보일 예정이다.
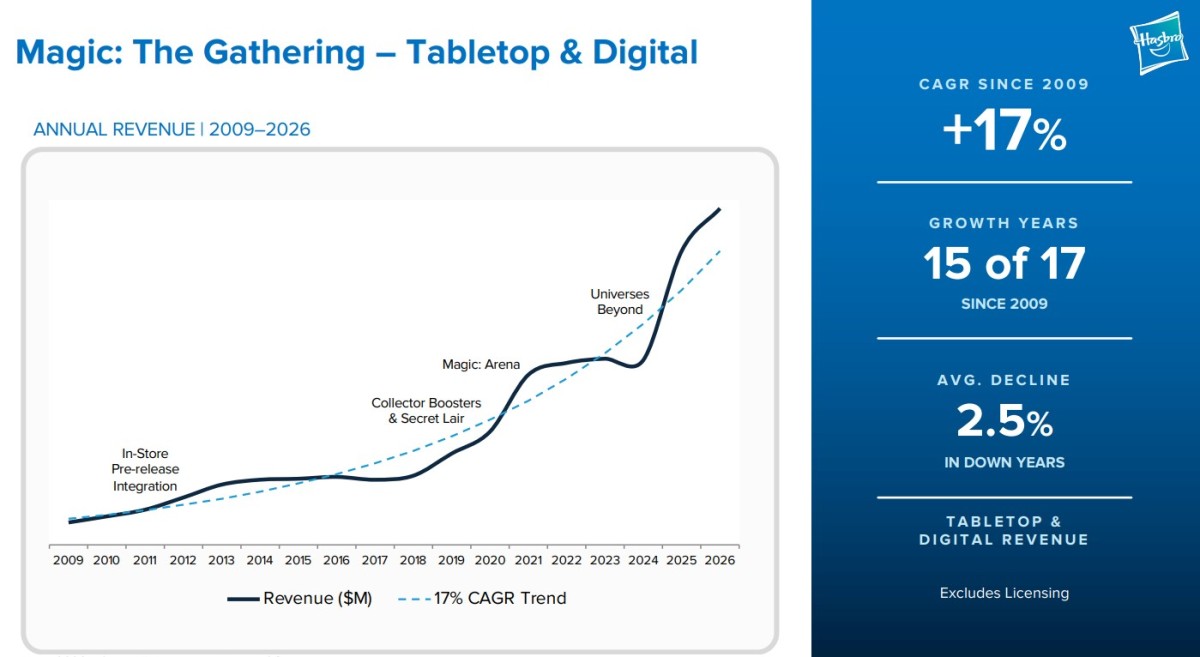
콕스 CEO는 실적 발표 콘퍼런스콜에서 매직을 "해즈브로 최대 브랜드이면서도 가장 제대로 이해받지 못한 브랜드"라고 표현했다. 그는 매직의 뿌리가 전 세계 수천 개 지역 게임 매장에 있지만 결코 틈새 취미 사업이 아니라, 포켓몬·EA스포츠·월드 오브 워크래프트·마인크래프트와 어깨를 나란히 하는 '메가 프랜차이즈'라고 정의했다. 실제로 매직의 테이블톱 및 디지털 매출은 2009년 이후 연평균 17% 이상의 복리 성장을 기록했으며, 지난 17년 중 15개년 동안 성장세를 보였다. 감소했던 2개년도 그 낙폭은 3% 미만에 그쳤다.
이 같은 지속성의 배경에는 방대하고 충성도 높은 성인 팬층이 자리한다. 회사에 따르면 테이블톱 플레이어의 평균 연령은 약 35세이며, 5년 넘게 게임을 즐겨온 경우가 많다. 매직 유통망은 현재 1만 2000개 매장에 달하고, 지난해 순수 신규 플레이어 수는 100만 명을 넘어섰다.
이러한 높은 유지율은 탄탄한 2차 시장을 뒷받침하며, 매직을 한때의 유행이 아닌 평생에 걸친 취미로 여기는 수천만 명의 팬 커뮤니티를 형성하고 있다는 게 회사 측 설명이다. 콕스 CEO는 게임의 깊이와 복잡성 자체가 팬들이 매직을 사랑하는 이유이며, 마스터리에는 끝이 없기 때문에 팬들이 수년간 게임을 플레이하고 카드를 수집한다고 설명했다. 실제로 매직은 지금까지 5000만 명이 넘는 팬을 확보했으며 150개 이상의 국가에서 발매되고 있다.
모닝스타의 해즈브로 담당 애널리스트 제이미 카츠는 이러한 신제품 출시가 가처분소득이 높은 이른바 '키덜트' 소비층을 더욱 파고들게 하고 있다고 평가했다. 그는 해즈브로가 보유한 풍부한 디지털·게임 자산이 독자적인 틈새시장을 형성하고 있으며, 충성도 높은 플레이어층의 오랜 역사 덕분에 경쟁사들이 시장 점유율을 잠식하지 못하고 있다고 분석했다.
◆ 사이버 사고 여파는 예상보다 제한적...소비자제품 부문은 수익성 과제 남아
해즈브로의 이번 호실적은 지난 3월 말 발생한 사이버보안 사고라는 악재를 딛고 이뤄낸 성과라는 점에서 더욱 주목받는다. 회사는 이번 분기 사고 대응 관련 직접 비용으로 1100만 달러를 추가 지출했으며, 향후 분기에도 관련 비용이 이어질 것으로 예상했다. 매출 영향은 약 2500만 달러로 추산되는데, 이는 당초 회사가 우려했던 4000만~6000만 달러보다 크게 적은 수준이다.
지나 괴터 최고재무책임자(CFO) 겸 최고운영책임자(COO)는 사업 운영이 예정보다 앞당겨 완전히 복구됐고 현금흐름도 양호했으며 매출채권도 과거 평균 수준에 부합했다고 밝혔다. 투자은행 제프리스는 이와 관련해, 경영진이 추산한 약 2500만 달러의 매출 감소분을 고려하면 실제 기초 수요는 발표된 수치보다 더 견조했을 것이라는 해석을 내놓기도 했다.
모노폴리, 지아이조, 너프, 스크래블 등의 브랜드를 포괄하는 소비자제품 부문 매출은 5% 증가한 4억 6300만 달러를 기록했다. 괴터 CFO는 전년도 매대 진열 시기가 늦춰졌던 데 따른 기저효과로 북미 사업이 17% 증가했다고 설명했으며, 스타워즈와 마블 관련 제품의 호조도 힘을 보탰다. 콕스 CEO에 따르면 완구업계 전체 매출은 올해 5월까지 전년 대비 약 4% 증가했는데, 이는 올해 초 개봉한 디즈니의 '스타워즈: 만달로리안과 그로구(Star Wars: The Mandalorian and Grogu)'와 같은 강력한 엔터테인먼트 연계 효과에 힘입은 바가 크다는 설명이다.
다만 이 부문은 관세 비용, 불리한 제품 구성, 투입비용 상승, 영업비용 집행 시기 등이 겹치며 750만 달러의 조정 영업손실을 기록해, 전년 동기 120만 달러 흑자에서 적자로 전환했다. 경영진은 마진 회복 여부가 향후 지속적인 비용 절감 노력과 가격 정책의 엄격한 운영에 달려 있을 것으로 내다봤다.
반면 페파 피그, 트랜스포머 등 자사 지식재산권 기반 콘텐츠를 다루는 엔터테인먼트 부문은 계약 인식 시기와 성격의 영향으로 매출이 20% 감소한 1280만 달러에 그쳤다. 다만 조정 영업이익률은 63.1%에서 67.2%로 오히려 확대돼, 매출 감소에도 수익성 자체는 견조하게 유지됐다는 점에서 매출 기여도는 작지만 여전히 고마진을 낼 수 있는 부문임을 보여줬다.
◆ 디지털 게임 부문 손상차손, 선택과 집중의 투자 전략
해즈브로는 이번 분기 2028년 이후 출시가 예정돼 있던 일부 디지털 게임 프로젝트를 취소하면서 5600만 달러 규모의 비현금성 손상차손을 반영했다. 이 손상차손 반영으로 조정 EPS는 2% 감소한 1.28달러를 기록했으며, 별도로 제외되지 않고 조정 영업이익 및 EBITDA 지표에도 그대로 반영됐다.
콕스 CEO는 회사가 사업 포트폴리오를 재점검했으며, 앞으로는 가장 확실한 성장 여력이 확인된 프랜차이즈와 플랫폼, 파트너사를 중심으로 디지털 투자를 집중하겠다고 밝혔다. 그는 집중, 비용 규율, 자체 소유 플랫폼, 파트너십을 디지털 부문의 4대 우선순위로 제시하면서, 향후 투자는 트레이딩카드 게임과 롤플레잉 게임을 중심으로 이뤄질 것이라고 설명했다. '매직: 더 개더링 아레나(Magic: The Gathering Arena)'와 '던전 앤 드래곤 비욘드(D&D Beyond)'가 핵심 축이며, 2027년 출시 예정인 자체 신작 '엑소더스(Exodus)'와 '워록(Warlock)'도 마무리 단계에 접어들고 있다.
'매직: 더 개더링 아레나'는 2019년 이후 누적 매출이 거의 10억 달러에 달했으며, 던전 앤 드래곤 비욘드의 등록 계정 수는 3000만 개를 넘어서며 연간 취미형 롤플레잉 게임(RPG) 이용자의 75% 이상에게 도달하고 있다. 모노폴리 고 역시 누적 매출 80억 달러 돌파를 앞두고 있다.
콕스 CEO는 이들 신작이 마무리 단계에 접어드는 만큼 2026년이 디지털 투자의 정점이 될 것이라며, 2028년까지 전체 디지털 지출이 매년 최소 25%씩 감소할 것으로 내다봤다. 개발 거점은 몬트리올로 삼아 상대적으로 비용이 낮은 지역으로 개발 업무를 이전하고, 파트너사와의 공동 개발·공동 출시도 확대하겠다는 계획이다. 괴터 CFO는 이번 손상차손이 일회성 성격이지만 상각 처리 방식상 향후에도 실적에 일부 반영될 것이라면서도, 2028년 이후 출시작과 관련된 것이어서 2027년 실적 전망 자체에는 실질적 변화가 없다고 강조했다.
▶②편에서 계속됨
kimhyun01@newspim.com