AI 핵심 요약
beta- 디웨이브는 8월 6일 2분기 실적을 발표하고 나스닥 이전·NSF 보조금으로 성장 기대를 키웠다.
- AT&T 등 소수 대형 고객 의존과 현금 소진, 높은 밸류에이션 등 재무·사업 리스크가 여전히 부담이다.
- 양자컴퓨팅이 AI 다음 혁신으로 주목받는 가운데 AT&T 계약 확대가 디웨이브 상업화 능력의 시험대가 되고 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

디웨이브 매출 성장 가능성과 기술 발전 기대
나스닥으로 상장 이전 및 NSF 보조금 확보
이 기사는 7월 28일 오후 4시57분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<디웨이브 퀀텀 ① AT&T와 양자컴퓨팅 계약 확대>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 8월 6일 2분기 실적 발표 예정…나스닥 이전·NSF 보조금도 호재
디웨이브 퀀텀(종목코드: QBTS)은 오는 8월 6일 뉴욕증시 장 마감 후 2026회계연도 2분기 실적을 발표할 예정이다. 월가는 주당 0.09달러의 손실을 전망하고 있으며, 이는 전년 동기 주당 0.08달러 손실과 비교되는 수치다. 매출은 전년 동기 대비 약 30% 증가한 403만달러 안팎으로 예상된다.
로젠블라트의 매크피크 애널리스트는 이번 분기에 눈에 띄는 대형 시스템 판매는 없을 것으로 보이는 만큼 매출 성장세가 다소 둔화될 가능성을 언급하면서도, 지난 분기 체결한 1000만달러 규모 계약의 매출이 인식되기 시작하며 회사가 월가 전망치 범위(300만~660만달러)의 상단에 도달할 것으로 내다봤다.
벤치마크의 모블리 애널리스트는 디웨이브의 사상 최대치를 기록한 잔여 계약 이행 의무(RPO)가 향후 12개월 매출에 대한 시장의 가시성을 높여주고 있다고 짚었다. 그는 이러한 예측 가능성이 최근 두 분기 동안 빠르게 개선되며 위험을 크게 낮췄다고 평가하고, 2026년과 2027년 매출 전망치에는 "긍정적 편향"이 있다며 수주 모멘텀이 남은 한 해 동안 이어질 것으로 예상했다.
최근 디웨이브는 이 밖에도 몇 가지 주요 소식을 발표했다. 회사는 필요한 모든 상장 요건을 충족해 2026년 7월 27일부터 뉴욕증권거래소에서 나스닥으로 상장을 이전했으며, 종목코드 QBTS는 그대로 유지했다. 상장 이전에 앞서 배러츠 CEO는 나스닥이 "미래 기술을 만들어가는 기업들의 시장"이라며 이번 이전이 회사에 적합한 선택이라고 밝혔다.
아울러 내결함성 양자컴퓨팅 기술 연구를 지원하기 위해 미국 국립과학재단(NSF)으로부터 160만달러의 보조금을 받았으며, 2026년 9월에는 오류 인식 프로그래밍을 위한 듀얼 레일 기술을 통합한 최초의 게이트모델 양자컴퓨팅 시뮬레이터를 출시할 계획이라고 밝혔다.
디웨이브는 1999년 창업 이후 IBM 등 경쟁사들이 선호하는 게이트모델 방식을 잠시 시도했다가 어닐링 방식으로 전환한 바 있다. 올해 초 이뤄진 퀀텀서킷 인수는 2021년 처음 발표했던 게이트 기반 양자컴퓨팅으로의 복귀를 실현한 것이며, 지난 6월에는 게이트모델 시스템 기술 로드맵을 공개하며 2032년까지 100만 회 이상의 연산이 가능한 시스템을 목표로 제시했다.
이러한 이중 플랫폼 전략은 디웨이브가 더 다양한 문제에 적합한 시스템을 통해 시장 영향력을 넓히는 데 도움이 될 전망이며, AT&T와의 협업은 회사 핵심 기술에 대한 수요가 여전히 견조하다는 점을 보여주는 사례로 풀이된다.
◆ 회의적 시각도 존재…"밸류에이션 과도, 매출 전망 지나치게 낙관적"
다만 이러한 호재성 소식들이 모든 투자자에게 같은 인상을 주는 것은 아니다. 투자자 멜리사 터커는 디웨이브가 "동종 업체들에 비해 매출이 뒤처지고 기술 로드맵도 지연되고 있어 여전히 고평가돼 있다"고 평가하며 '매도' 의견을 제시했다.
터커는 월가의 매출 전망치가 지나치게 낙관적이라고 지적했다. 양자컴퓨터를 판매하는 분기를 제외하면 디웨이브의 분기 매출은 300만달러를 넘긴 경우가 드물었다는 것이다. 애널리스트들은 2분기 매출을 400만달러로 전망하고 있지만, 터커는 회사가 이 수치에 도달한다면 "기분 좋게 놀랄 것"이라며 자신의 예상치는 오히려 350만달러에 가깝다고 밝혔다.
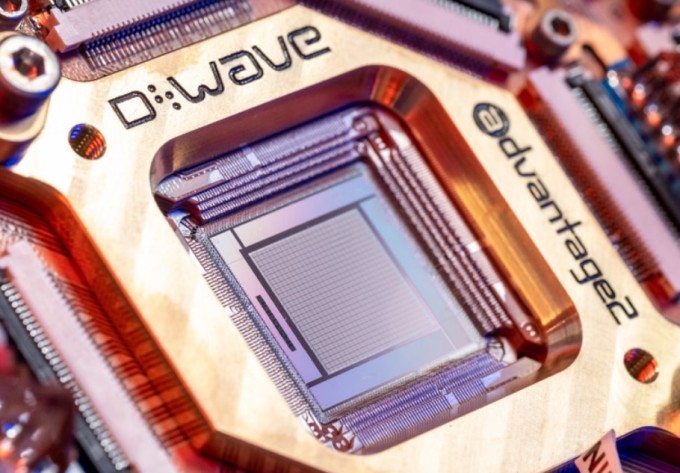
연간 실적 전망에 대해서도, 플로리다애틀랜틱대학교에 어드밴티지2(Advantage2™) 어닐링 양자컴퓨터를 연말까지 2000만달러에 판매할 것으로 예상되는 부분을 반영하더라도 2026년 매출은 약 3500만달러 수준에 그칠 것으로 내다봤으며, 연말까지 추가 판매 계약이 성사될 가능성은 낮다고 전망했다.
이러한 매출 전망을 근거로 할 때 디웨이브의 밸류에이션은 주가매출비율(PSR) 기준 약 171배에 달하는데, 이는 터커가 "업계에서 가장 유리한 입지를 갖춘 기업"으로 꼽은 아이온큐와 인플렉션 두 회사에 부여된 배수를 크게 웃도는 수준이다.
아이온큐가 지난 1월 파운드리 업체 스카이워터 인수에 합의한 점도 디웨이브에는 부담 요인으로 지목된다. 디웨이브가 파운드리 파트너로 스카이워터에 의존하고 있는 만큼, 이번 인수가 디웨이브의 어닐링 기술 로드맵에 변수로 작용할 수 있다는 것이다. 터커는 "스카이워터가 디웨이브와의 협력을 계속 이어갈 것으로 예상하지만, 디웨이브가 더 이상 스카이워터의 최우선 전략 파트너가 아닐 수도 있다"고 말했다.
◆ 투자자가 짚어야 할 리스크
이번 계약 확대가 여전히 소수의 대형 고객사에 의존하는 구조라는 점도 유의할 대목이다. AT&T와 같은 제한된 수의 대형 기업·정부 고객에 의존하는 구조는 새로운 계약을 통해 사용자 기반이 확대되지 않을 경우 오히려 위험 요인이 될 수 있다는 지적이 나온다.
재무적으로도 디웨이브는 여전히 초기 단계 기업의 특징을 안고 있다. 최근 12개월 매출은 1240만달러에 불과했으며, 월가는 올해 매출을 4250만~4280만달러, 내년에는 8580만~8610만달러 수준으로 추정하고 있다. 회사는 지난 4개 분기 동안 잉여현금흐름에서 1억270만달러를 소진했고, 순손실은 3억6800만달러에 달했다. 시간이 지나며 사업 운영 자금을 조달하기 위해 신규 자본을 유치할 경우 기존 주주들은 지분 희석에 직면할 수 있다.
경쟁 구도 역시 만만치 않다. 양자컴퓨팅 산업에는 아이온큐, 리게티 등 신생 순수 양자컴퓨팅 기업뿐 아니라 IBM, 마이크로소프트, 아마존, 엔비디아, 알파벳 등 기존 대형 기술 기업들까지 뛰어들며 경쟁이 이미 포화 상태에 이르렀다.
맥킨지는 2025년 기준 양자컴퓨팅 산업 전체 매출을 10억달러 수준으로 추산했는데, 이는 디웨이브가 현재로서는 산업 내에서 아직 미미한 존재임을 보여주는 수치이기도 하다. 애널리스트들은 상업적 계약 실행 능력과 경쟁사 대비 차별화 여부를 디웨이브의 핵심 리스크 요인으로 꼽고 있다.
한편 디웨이브는 도널드 트럼프 대통령이 양자 기술 개발 가속화를 목표로 발표한 행정명령의 수혜를 입을 것으로 예상되는 기업으로도 거론된다. 전 세계 100곳이 넘는 기관이 복잡한 연산 및 최적화 문제 해결을 위해 디웨이브를 활용하고 있으며, 이는 실질적이고 실용적인 양자컴퓨팅 응용에 초점을 맞춘 회사의 전략을 보여준다.
◆ 그럼에도 커지는 기대…AI 다음은 양자컴퓨팅
그럼에도 업계에서는 양자컴퓨팅을 AI의 뒤를 잇는 다음 기술 혁신으로 주목하는 시각이 강하다. 맥킨지는 2040년까지 양자컴퓨팅이 전 세계 기업들에 최대 2조7000억달러 규모의 경제적 가치를 창출할 수 있을 것으로 추산하며, 신약 개발부터 사이버보안, AI에 이르기까지 다양한 응용 분야에서 새로운 가능성을 열어줄 것으로 내다보고 있다.
이번 발표 이후 투자자들은 몇 가지 지점을 눈여겨볼 필요가 있다. 우선 AT&T가 시범 배치 수준에서 장애 감지, 기술자 배치 경로, 트래픽 관리 전반에 걸친 더 폭넓은 도입으로 얼마나 빠르게 전환하는지, 이것이 장기적이고 다양한 응용 분야를 아우르는 계약으로 이어지는지가 관건이다.
아울러 다른 대형 통신사나 인프라 기업들이 유사한 양자 최적화 업무 흐름을 도입하는지, 디웨이브가 양자 및 기존 방식의 최적화 경쟁사들 사이에서 자사 제품을 어떻게 포지셔닝하는지, AT&T의 게이트모델 시스템 평가가 실제 보안이나 통신 프로젝트로 구체화되는지도 주요 관전 포인트로 꼽힌다.
디웨이브 주가는 지난 1년간 12.75달러에서 46.75달러 사이의 넓은 변동폭을 보여왔다. 상업 운영을 본격화하기 시작한 초기 단계 기업 특성상 밸류에이션 부담도 상존한다. 다만 회사의 수주 잔고는 2026년 1분기 크게 늘었는데, 플로리다애틀랜틱대학교에 2000만달러 규모의 컴퓨터 시스템을 판매했고, 포춘 100대 기업에 속하는 한 고객사와도 클라우드 기반 양자컴퓨팅 접근을 제공하는 1000만달러 규모 계약을 체결한 바 있다.
결국 이번 AT&T와의 계약 확대는 디웨이브가 실험실 수준의 기술력을 넘어 실제 산업 현장에서 상업적 가치를 입증하고 있다는 신호로 해석된다. 다만 소수 대형 고객 의존도, 지속적인 현금 소진, 높은 밸류에이션 부담 등은 여전히 투자자들이 면밀히 살펴야 할 변수로 남아 있다. 8월 6일 예정된 2분기 실적 발표는 이러한 기대와 우려가 실제 숫자로 어떻게 확인되는지를 가늠할 첫 시험대가 될 전망이다.
kimhyun01@newspim.com