AI 핵심 요약
beta- 국회예정처가 30일 지방자치단체 가용재원이 2년 새 49% 줄었다고 밝혔다.
- 같은 2024년 예산도 산식에 따라 18조7630억~86조9560억원으로 갈렸다.
- 예정처는 국고보조사업 개편과 산정 기준 명확화를 제안했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
같은 2024년 예산에도 계산법 따라 68조 차이
자치구 가용재원 63.4% 감소...세출 경직성 심화
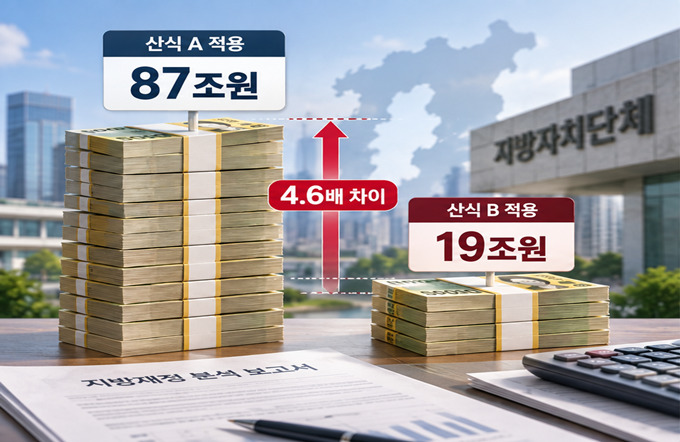
[세종=뉴스핌] 오종원 기자 = 지방자치단체가 자체 판단에 따라 활용할 수 있는 '가용재원'이 동일한 산정 기준으로 비교했을 때 2년 새 49% 감소한 것으로 나타났다. 통일된 산출 기준도 없어 같은 2024년 지방자치단체 예산액을 놓고도 적용한 산식에 따라 가용재원은 18조7630억원과 86조9560억원으로 4.6배 차이를 보였다.
30일 국회예산정책처의 '2026 대한민국 지방재정' 보고서에 따르면 2024년 지방자치단체 예산액에 서로 다른 두 가지 산식을 적용한 결과 가용재원은 각각 86조9560억원과 18조7630억원으로 산출됐다. 가용재원에 대한 통일된 법적 정의와 산출 기준이 없어 어떤 항목을 의무지출로 보고 제외하느냐에 따라 재정 여력에 대한 평가도 달라지는 구조다.
가용재원은 전체 세입에서 인건비와 기관 운영비, 법정의무지출, 채무상환비 등 반드시 지출해야 하는 경비를 제외하고 지자체가 새로운 정책사업 등에 활용할 수 있는 재원을 뜻한다. 실제로 남아 있는 현금 잔액이 아니라 전체 예산 중 어느 범위까지 재량적으로 활용할 수 있는지를 보여주는 정책 지표다.
◆ 산식 따라 18조·87조...재정여력 평가 엇갈려
가용재원의 산출 방식은 활용 목적에 따라 다르다. 중기지방재정계획에서는 세입 추계에서 행정운영경비와 내부거래, 예비비 등 경상지출을 차감한다. 지방재정 투자사업 심사에서는 여기에 기존 사업비와 보조사업에 필요한 지방비 부담 등을 제외하고, 지방재정 분석에서는 자체사업비에 해당하는 세출예산 비목을 합산한다.
예정처가 인용한 분석에서는 2017년 연구의 산정 기준에 2024년 지자체 예산액을 적용했을 때 가용재원이 86조9560억원으로 계산됐다. 반면 지출 항목을 보다 세밀하게 구분한 2022년 연구의 통계목 분류 기준을 적용하면 18조7630억원으로 줄었다.
두 결과의 차이는 68조1930억원으로 약 4.63배에 달한다. 어느 한쪽이 잘못된 수치라기보다 가용재원의 범위와 산정 목적이 달라 발생한 차이다.
예정처는 "가용재원은 통일된 법적 정의나 산출 기준 없이 정책 목적과 활용 맥락에 따라 상이하게 계측돼 왔다"며 "동일한 시점의 지방재정 여건을 두고도 적용 기준에 따라 그 규모와 해석이 크게 달라질 수 있다"고 설명했다.
◆ 동일 산식 기준 2년 새 49% 감소...자치구 63.4% '최대 낙폭'
동일한 산정 기준으로 연도별 추이를 비교하면 전국 지자체의 가용재원은 2022년 36조8160억원에서 2023년 30조5810억원, 2024년 18조7630억원으로 줄었다. 2년 동안 18조530억원 감소해 감소율은 49.0%에 달했다.
전체 세입에서 가용재원이 차지하는 비율도 2022년 10.60%에서 2023년 8.78%, 2024년 5.80%로 하락했다. 세입이 늘더라도 의무적으로 지출해야 하는 경비가 더 빠르게 증가하면 지자체가 자체 정책에 활용할 수 있는 몫은 줄어들 수 있다는 의미다.
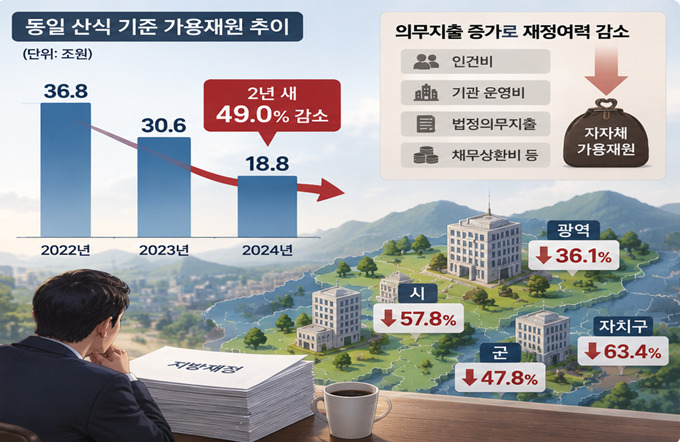
지자체 유형별로 보면 광역자치단체 본청의 가용재원은 2022년 12조2140억원에서 2024년 7조8040억원으로 36.1% 감소했다. 같은 기간 시는 13조8470억원에서 5조8500억원으로 57.8%, 군은 7조5120억원에서 3조9230억원으로 47.8% 줄었다.
자치구는 3조2430억원에서 1조1860억원으로 63.4% 감소해 낙폭이 가장 컸다. 세입 대비 가용재원 비율도 6.34%에서 2.48%로 떨어졌다.
예정처는 "가용재원의 절대규모가 단순히 지방재정 규모의 확대에 따라 지속적으로 증가하는 것은 아니다"라고 진단했다. 이어 "세입 증가에 비해 의무적·경직적 지출의 증가가 더 크게 나타날 경우 실제 정책재량에 활용할 수 있는 재정 여력은 오히려 축소될 수 있다"고 분석했다.
◆ 국고보조사업이 가용재원 잠식..."통폐합·지방이양 필요"
예정처는 가용재원을 안정적으로 확보하려면 산정 기준을 명확히 하는 것과 함께 경직적인 세출 구조를 개선해야 한다고 제언했다.
특히 중앙정부가 사업 목적과 용도를 정하고 지자체가 일정 비율의 재원을 부담하는 국고보조사업이 늘어나면 지자체가 자체 사업에 사용할 수 있는 재원이 줄어들 수 있다고 지적했다.
예정처는 "국고보조사업이 지자체 세출구조의 경직성을 심화시켜 가용재원을 잠식하는 주요 요인으로 지목돼 왔다"며 "사업의 통폐합과 지방이양을 포함한 국고보조사업 전반에 대한 근본적 구조개편 역시 함께 이뤄져야 할 것"이라고 강조했다.
지방세 등 자체재원을 확충하는 방안도 병행할 필요가 있다고 봤다. 교부세 등 중앙정부 이전재원이 가용재원 확보에 기여해 왔지만, 의존도가 높아질수록 지방정부의 재정 운용 자율성이 제약될 수 있기 때문이다.
결국 가용재원을 지방정부의 재정 여력이나 신규 정책 추진 능력을 판단하는 지표로 활용하려면 산출 방식과 포함 범위를 명확하게 제시해야 한다. 같은 예산을 두고 '쓸 수 있는 돈'이 19조원에서 87조원까지 달라지는 상황에서는 지자체의 실제 재정 여력을 일관되게 평가하기 어렵다는 지적이다.
jongwon3454@newspim.com