AI 핵심 요약
beta- 삼성전자가 2일 중국 업체의 저가폰 축소 속 점유율을 확대했다
- 중국 업체들은 메모리 가격 상승으로 중저가 제품 생산을 줄였다
- 삼성전자는 부품 가격 안정 시 점유율 기반 수익 개선이 기대된다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
中 저가폰 가격 인상까지…갤럭시와 가격 격차 축소
3분기 삼성 출하량 3% 감소 그쳐…점유율 23%로 세계 1위
샤오미 출하 30% 이상 급감…오포·비보도 20% 넘게 줄어
삼성, 부품값 안정 이후 노린다…확보한 점유율로 수익성 개선 기대
[서울=뉴스핌] 조민교 기자 = 삼성전자 스마트폰 사업이 수익성 부진에도 시장점유율 확대에 성과를 내고 있다. '칩플레이션'으로 중국 업체들이 저가 제품 생산을 줄이고 가격을 올리는 사이 삼성전자는 상대적으로 안정적인 공급을 유지한 덕분이다. 업계에서는 향후 부품 가격이 안정되면 삼성전자가 확보한 시장점유율을 바탕으로 모바일경험(MX)사업부의 수익성도 빠르게 개선될 수 있다는 관측이 나온다.
2일 전자업계에 따르면 중국 스마트폰 업체들의 출하량 감소는 4분기에 더욱 심해질 전망이다. 대만 디지타임스는 지난달 30일 중국 스마트폰 브랜드들의 올해 4분기 출하량이 전년 동기 대비 35% 이상 감소할 것으로 예상했다. 중국 내수시장 전체 출하량도 같은 기간 13.5% 이상 줄어들 것으로 내다봤다. 메모리 가격 상승으로 제조원가가 높아지면서 중국 업체들이 중저가 제품 생산을 축소하고 판매가격을 인상한 영향이다.
◆中 저가폰 가격 경쟁력 약화…삼성에 기회
중국 스마트폰 업체들이 가장 큰 타격을 받는 곳은 가격에 민감한 중저가 시장이다. 샤오미와 오포, 비보 등은 상대적으로 저렴한 가격을 앞세워 인도와 동남아시아 등 신흥시장에서 판매를 확대해 왔다. 그러나 스마트폰에 들어가는 D램과 낸드플래시 가격이 급등하면서 기존 판매가격을 유지하기 어려워졌다. 수익성이 낮은 제품부터 생산을 줄이거나 원가 상승분을 소비자 가격에 반영하는 상황이다.
실제 중국 업체들은 저가 제품의 공급을 줄이고 고가 제품으로 무게중심을 옮기고 있다. 카운터포인트리서치에 따르면 샤오미는 메모리 가격 상승에 따른 수익성 악화를 피하기 위해 저가 제품과 일부 비핵심 해외시장 공급을 축소했다. 오포와 비보 역시 보급형과 중급형 제품의 가격을 인상하고 수익성이 높은 제품 중심으로 판매 전략을 조정했다.
이 같은 변화는 중국 스마트폰의 핵심 경쟁력인 '가격 매력'을 약화시키고 있다. 기존에는 비슷한 성능의 제품을 삼성전자보다 저렴하게 구매할 수 있다는 점이 중국 브랜드를 선택하는 주요 이유 중 하나였다. 그러나 부품 가격 상승으로 중국 업체들이 판매가격을 올리면서 삼성전자 제품과의 가격 차이가 줄어드는 사례가 나타나고 있다. 업계에 따르면 일부 소비자들 사이에서는 가격 차이가 크지 않다면 중국산 제품 대신 갤럭시를 선택하려는 움직임도 감지되고 있다.
삼성전자는 중국 업체들이 축소한 중저가 시장에서 상대적으로 유리한 위치를 확보하고 있다. 카운터포인트는 삼성전자가 안정적인 부품 공급을 바탕으로 신흥시장에서 갤럭시 A 시리즈의 판매 물량을 유지했다고 분석했다. 중국 업체들이 수익성이 낮은 시장에서 물러나는 동안 삼성전자는 기존 제품군과 유통망을 유지하며 판매 기회를 확보한 셈이다.

◆수익성 부담에도 점유율 확보에 무게
삼성전자는 당장의 수익성보다 시장점유율 확대에 무게를 두는 전략으로 대응하고 있다. 메모리 등 주요 부품 가격 상승은 모든 스마트폰 제조사가 공통으로 겪는 문제인 만큼 단기간에 원가 부담을 해소하기 어렵다는 판단에서다. 업계에서는 삼성전자가 경쟁사들의 공급 축소 시기를 활용해 시장 내 입지를 강화하고, 향후 부품 가격이 안정됐을 때 수익성 회복의 기반으로 삼으려는 것으로 보고 있다.
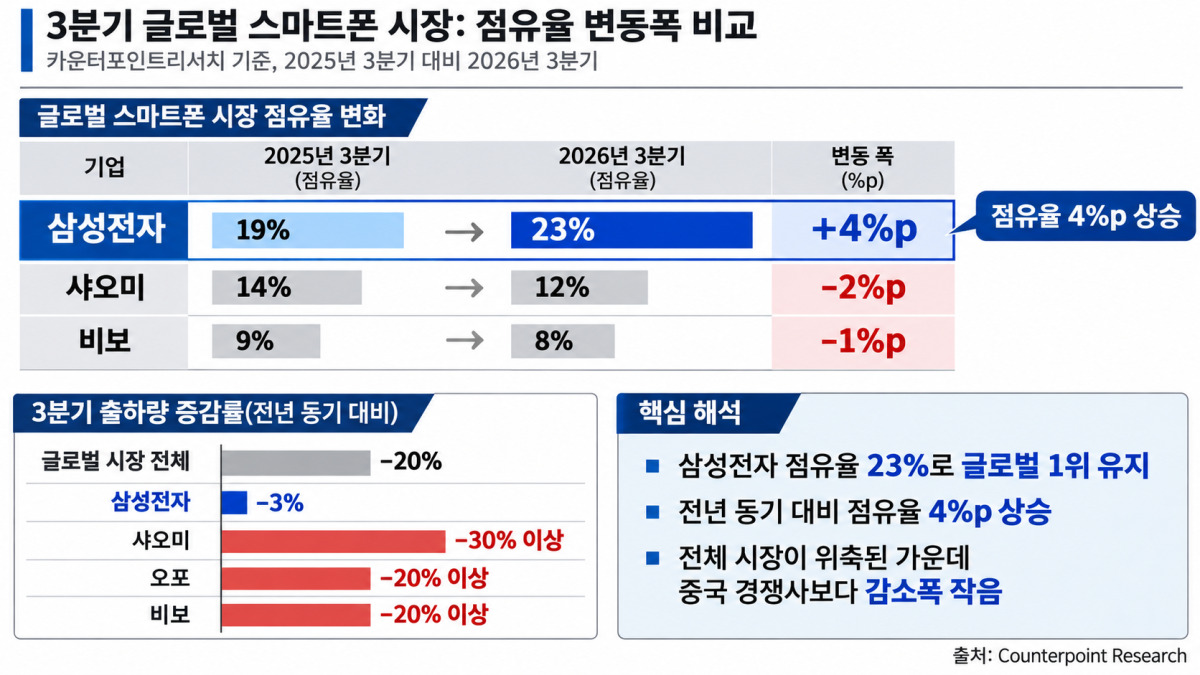
삼성전자의 점유율 확대 전략은 실제 시장 성적에서도 성과를 내고 있다. 카운터포인트리서치에 따르면 올해 3분기 삼성전자의 글로벌 스마트폰 시장점유율은 23%로 지난해 같은 기간(19%)보다 4%포인트 상승하며 세계 1위를 유지했다. 같은 기간 세계 스마트폰 출하량이 전년 대비 20% 감소한 가운데 삼성전자는 3% 감소하는 데 그쳤다. 반면 샤오미는 출하량이 30% 이상 줄면서 점유율이 14%에서 12%로 하락했다. 오포와 비보도 출하량이 각각 20% 넘게 감소했으며, 비보의 점유율은 9%에서 8%로 낮아졌다. 전체 시장이 위축된 상황에서도 삼성전자는 주요 중국 경쟁사보다 출하량 감소폭을 줄이며 시장 내 입지를 강화한 셈이다.
삼성전자의 상대적인 선방은 향후 스마트폰 시장이 회복될 때도 경쟁 우위로 작용할 수 있다. 중국 업체들이 생산과 판매를 줄이는 동안 기존 고객과 유통망을 유지하면 시장 수요가 회복되는 시점에도 유리한 위치를 차지할 수 있기 때문이다. 특히 중저가 시장에서 갤럭시 A 시리즈의 판매 기반이 확대될 경우 프리미엄 제품에 집중된 수익구조를 보완할 여지도 있다.
관건은 중국 업체들의 생산 축소가 예상되는 4분기에도 삼성전자가 공급 경쟁력을 유지할 수 있느냐다. 업계에서는 메모리 가격 상승세가 진정되는 시점과 삼성전자의 점유율 변화가 향후 MX사업부 실적을 가를 주요 변수가 될 것으로 보고 있다.
한 업계 관계자는 "삼성전자 DX부문은 부품 가격 상승으로 단기간에 수익성을 회복하기 어려운 상황"이라며 "다만 반도체 슈퍼사이클이 진정되고 부품 가격이 안정되면 그동안 확보한 시장점유율을 바탕으로 수익성을 개선하고 성장 기회를 확대할 수 있을 것"이라고 말했다.
mkyo@newspim.com