AI 핵심 요약
beta- 슈프리마가 2일 AI 영상보안·통합관제·로봇 보안으로 사업을 확대했다
- 2026년 상반기 매출과 영업이익은 전년 대비 16.5%·17.3% 증가했다
- 데이터센터 매출 성장과 신규 계약, 주주환원이 기업가치 재평가 관건이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
데이터센터·스마트빌딩으로 사업 확장…주주환원 강화
[서울=뉴스핌] 정태선 기자 = 생체인식 보안기업 슈프리마가 얼굴인식 기반 출입통제 사업을 넘어 인공지능(AI) 영상보안과 통합관제, 로봇 보안으로 사업 영역을 확대하고 있다. 20년 이상 축적한 생체인식 기술과 소프트웨어 경쟁력을 바탕으로 데이터센터와 스마트빌딩 등 신규 보안 시장을 공략하고 있다는 분석이다.
2일 스몰인사이트리서치에 따르면 슈프리마의 2026년 상반기 연결 매출액은 715억원으로 전년 동기 대비 16.5% 증가했고, 영업이익은 155억원으로 17.3% 늘었다. 영업이익률은 21.8%를 기록했다. 자체 생체인식 알고리즘과 소프트웨어 기술력이 고수익 구조를 뒷받침하고 있다는 평가다.
슈프리마는 글로벌 생체인식 리더 시장에서 경쟁력을 확보하고 있다. 옴디아의 2025년 시장점유율 전망치 기준 점유율은 12.6%로 세계 2위다. AI 적용 제품 매출 비중도 2021년 23.5%에서 2025년 53.0%로 확대됐다. 퀄컴과의 기술 협력을 통해 삼성전자 갤럭시 S 시리즈에 생체인식 알고리즘 바이오사인(BioSign)을 공급하고 있으며, 갤럭시 S26 시리즈에도 적용됐다.
해외 시장 성장세도 두드러진다. 2026년 상반기 해외 매출은 606억원으로 전체 매출의 84.8%를 차지했다. 미주 매출은 전년 동기 대비 24.7%, 아시아 매출은 41.2% 증가했다. 세계 140개국 이상의 판매망과 446개 파트너, 7개 해외지사를 기반으로 글로벌 사업을 확대하고 있다. 국내에서는 공공조달 시장 점유율 51%로 1위를 기록하고 있으며, 대형 기업 사업장의 보안시스템 구축도 늘리고 있다.
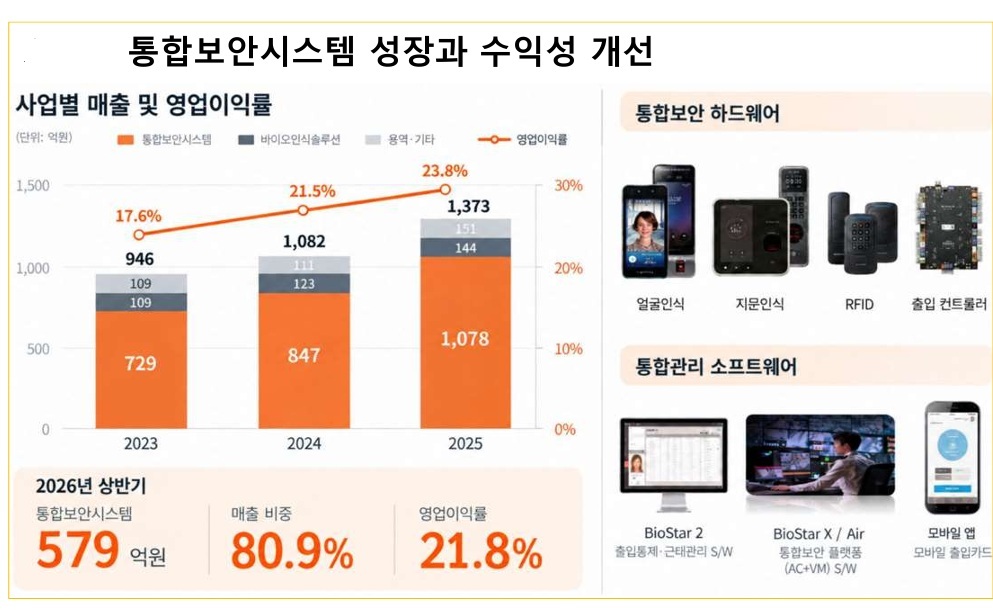
신규 성장 분야로는 데이터센터 보안이 주목된다. 데이터센터향 매출은 2024년 25억원, 2025년 31억원에서 2026년 상반기 47억원으로 증가해 전년도 연간 실적을 넘어섰다. 출입통제와 영상관리시스템을 통합한 바이오스타 엑스(BioStar X)와 AI 카메라 바이오닉스(ViOnyx)를 통해 출입인증뿐 아니라 시설 내부의 인물 이동과 비인가자 접근까지 관리하는 솔루션을 제공하고 있다.
로봇 보안과 스마트빌딩 사업도 추진하고 있다. 현대차·기아 로보틱스랩과의 협력에 이어 현대건설까지 참여하는 3자 협력으로 확대했다. 힐스테이트와 디에이치 등 스마트 주거단지에 AI 출입인증과 통합관제, 로봇 서비스를 적용하는 것이 목표다. 자율주행 로봇기업 뉴빌리티와는 AI 순찰로봇 솔루션도 공개했다.
주주환원 강화도 기업가치 재평가 요인이다. 미국계 행동주의 투자사 달튼인베스트먼트는 슈프리마 지분을 8.00%까지 확대했다. 회사는 2026~2028년 연간 주당 최소배당금 400원 이상, 3년 평균 총주주환원율 40% 이상을 목표로 제시했다. 2026년 6월 말 현금 및 현금성자산은 774억원, 부채비율은 9.5%로 재무 여력도 확보하고 있다.
다만 3분기 잠정 매출은 328억원으로 전년 동기 대비 8.2% 증가했지만 영업이익은 57억원으로 13.1% 감소했다. 원재료 가격 상승과 환율, 일부 해외시장 수요 둔화 등이 영향을 준 것으로 추정된다. 영업외손실 약 235억원이 발생하면서 당기순손실 126억원도 기록했다.
스몰인사이트리서치는 기존 생체인식 사업의 수익성에 AI 영상보안과 클라우드, 로봇 보안의 매출 기여가 더해지는지가 기업가치 재평가의 관건이라고 분석했다. 데이터센터 매출 성장과 신규 솔루션의 실제 공급 계약 확대, 주주환원 목표 이행 여부가 향후 주요 점검 요인이라는 설명이다.
windy@newspim.com