AI 핵심 요약
beta- 두산이 17일 AI용 하이엔드 CCL 증설에 9684억원을 투자했다.
- 전자BG 매출 생산능력은 2029년 7조원으로 늘어날 전망이다.
- 광모듈용 CCL 확대와 수익성 개선 기대가 커졌다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
키움증권 "전자BG 이익률 대폭 상승"
[서울=뉴스핌] 김가희 기자 = 두산이 AI 데이터센터용 하이엔드 동박적층판(CCL) 수요에 대응하기 위해 약 9700억원 규모의 생산설비 증설에 나서면서, 전자BG의 중장기 성장성과 수익성 개선 기대가 커지고 있다는 분석이 나왔다.
기존 투자계획을 크게 웃도는 증설로 2029년 매출 기준 생산능력이 현재의 약 2.7배인 7조원 수준까지 확대될 것으로 예상되며, 고부가 AI 네트워크·광모듈용 CCL 비중 확대로 제품 구성도 개선될 전망이다.
권민규 키움증권 연구원은 18일 리포트에서 "이번 증설 공시를 통해서 2029년까지 +4.4조원(기존 투자 대비 483% 증가) 매출 생산능력(Capa)이 추가되며 중장기 성장성을 큰 폭으로 상향시키는 공시"라며 "전자BG 이익률은 2029년까지 대폭 상승할 것"이라고 밝혔다.
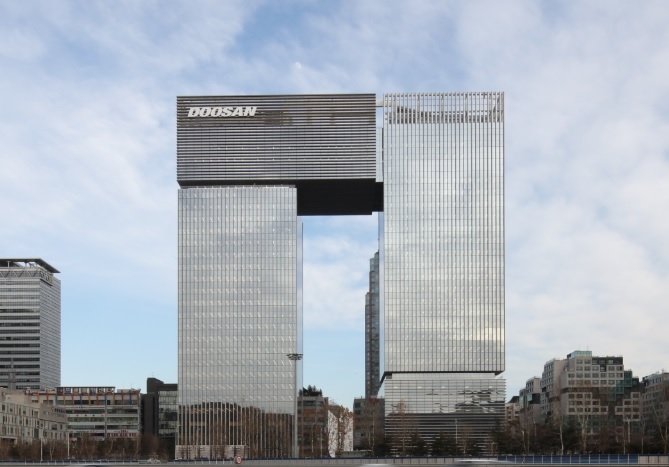
두산은 전날 이사회를 열고 AI 데이터센터 확산에 따른 하이엔드 CCL 수요 증가에 대응하기 위해 국내외 생산설비 증설에 총 9684억원을 투자하기로 결정했다.
국내에는 4210억원을 투입해 광모듈용 CCL 생산라인을 증설하고, 중국 장쑤성 창수에는 5474억원을 투자해 AI 가속기와 네트워크 스위치용 CCL 생산공장을 신설한다. 투자 기간은 이달 17일부터 2028년 말까지이며, 신규 설비는 2028년 하반기부터 순차 가동될 예정이다.
키움증권은 이번 증설을 포함하면 두산 전자BG의 매출 기준 생산능력이 현재 약 2조6000억원에서 2029년 약 7조원으로 167% 늘어날 것으로 분석했다. 현재 진행 중인 증설과 이번 신규 투자를 합산하면 2029년까지 총 4조4000억원의 매출 생산능력이 추가되는 셈이다.
연도별 매출 생산능력은 올해 약 2조9000억원, 2027년 3조1000억원, 2028년 5조5000억원을 거쳐 2029년 7조원에 도달할 것으로 추정됐다. 기존 투자계획은 2028년까지 약 7500억원의 생산능력 확대가 중심이었지만, 이번 공시로 2029년까지 추가되는 생산능력은 3조6000억원으로 대폭 늘었다.
생산라인은 현재 21개에서 2029년 56개로 총 35개 확대될 예정이다. 기존 발표된 중국 창수 2개 라인, 국내 증평 2개 라인, 태국 아라야 2개 라인에 더해 이번에 29개 신규 라인이 추가된다.
이번에 늘어나는 29개 라인은 모두 하이엔드 CCL 생산에 투입될 예정이다. 주요 제품은 AI 가속기와 네트워크 스위치용 CCL, 광모듈용 CCL이다. CCL은 인쇄회로기판(PCB)의 핵심 원재료로, 절연재 양면에 동박을 적층한 소재다. AI 서버와 네트워크 장비는 고속·고주파 신호를 안정적으로 처리해야 하는 만큼 일반 CCL보다 높은 기술력과 수익성이 요구되는 하이엔드 제품 수요가 커지고 있다.
두산은 북미 AI 서버 업체의 서버랙 내 컴퓨트 보드(Compute Board)용 CCL에서 단독 공급자 지위를 보유한 것으로 분석됐다. 이는 CPO(Co-Packaged Optics) 전환에 따른 기술 대체 우려가 상대적으로 큰 네트워크 보드 중심의 대만 CCL 경쟁사와 차별화되는 요인이라는 평가다.
광모듈용 CCL도 새로운 성장 동력으로 부상하고 있다. 해당 사업 매출은 지난해 약 300억원 규모에서 올해 3000억원 이상으로 확대될 것으로 추정됐다. AI 데이터센터의 광통신 수요 증가와 함께 광모듈용 CCL 매출이 지속적으로 늘어나면 전자BG의 이익률 상승에 기여할 가능성이 크다.
두산의 국내 생산라인은 이미 100%를 넘는 높은 가동률을 보이고 있으며, 이번 투자는 고객사가 제시한 물량을 기반으로 결정된 것으로 전해졌다. 단순한 선제 투자보다 실수요에 기반한 증설이라는 점에서 생산능력 확대에 따른 가동률 하락 위험도 제한적이라는 분석이다.
전자BG의 생산능력 확대는 고객 다변화에도 도움이 될 전망이다. 지금까지는 제한된 생산능력 탓에 신규 고객사 물량을 적극적으로 확보하는 데 제약이 있었지만, 증설 이후에는 기존 핵심 고객사 물량뿐 아니라 신규 고객사 수요에도 대응할 여력이 커진다. 고객 다변화는 단일 고객 의존도를 낮추고 가격 협상력과 공급 교섭력을 높이는 요인이 될 수 있다.
두산은 연내 SK실트론 인수를 마무리하고, 2027년부터 이를 자체 사업에 편입할 계획이다. 웨이퍼 사업과 하이엔드 CCL 사업의 성장이 더해지면 두산의 반도체·AI 관련 소재 포트폴리오도 한층 강화될 전망이다.
rkgml925@newspim.com