AI 핵심 요약
beta- 삼성전자는 30일 내년 파운드리 HPC 매출 비중이 50%를 넘을 전망이라고 밝혔다.
- AI 칩 수주와 테일러 팹 가동으로 파운드리 매출이 내년부터 본격 증가할 전망이다.
- 생산능력 확대에 나섰지만 파운드리·시스템LSI 흑자전환은 아직 과제로 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
AI칩 수주 물량 연말부터 매출…"모바일 매출도 줄지 않아"
내년 8나노 이하 가동률 100% 상회…수익성·TSMC 격차는 과제
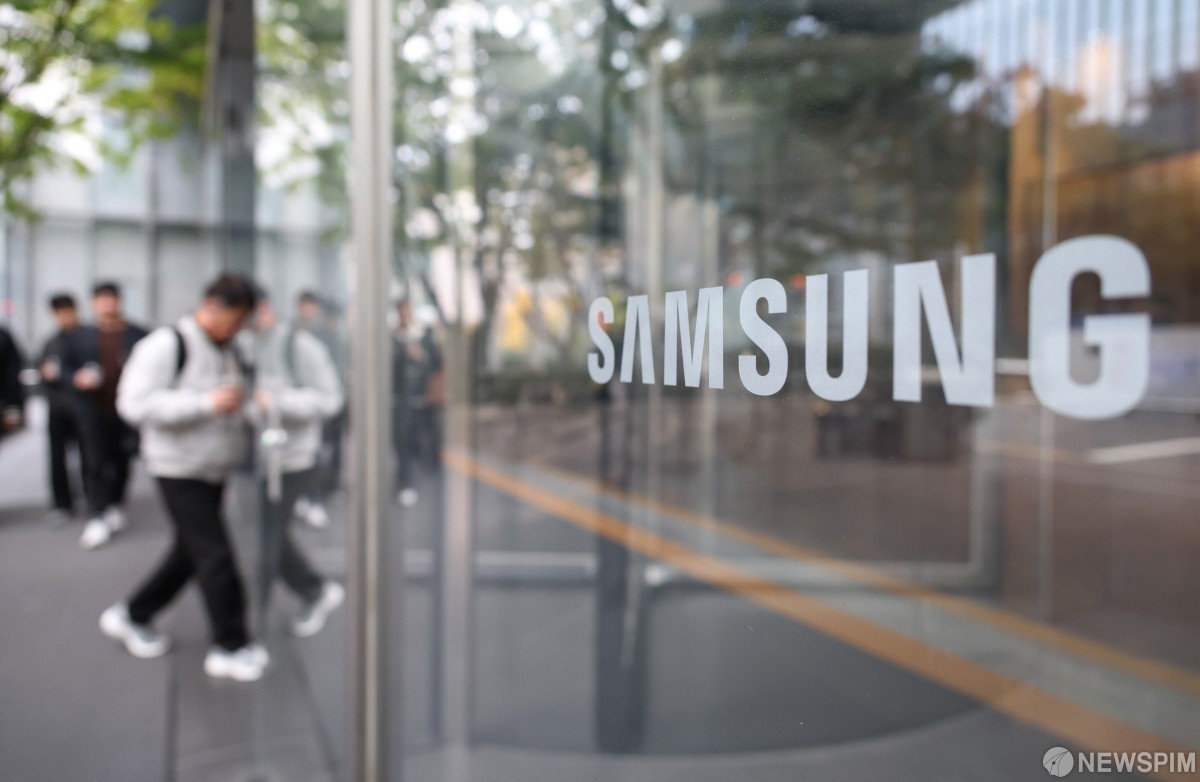
[서울=뉴스핌] 이승우 기자 = 삼성전자 파운드리(반도체 위탁생산) 사업의 무게중심이 스마트폰 칩에서 AI(인공지능) 칩으로 빠르게 옮겨가고 있다. 내년에는 처음으로 AI 칩 등 고성능컴퓨팅(HPC) 매출이 전체의 절반을 넘어설 전망이다. 만성 적자로 '아픈 손가락'으로 불려온 파운드리가 공장이 모자랄 만큼 물량을 확보하면서 덩치와 체질을 동시에 바꾸고 있다.
30일 반도체 업계에 따르면 삼성전자 파운드리 매출에서 HPC가 차지하는 비중은 올해 28%에서 내년 50%를 웃도는 수준으로 두 배 가까이 늘어날 전망이다. HPC는 AI 가속기, 서버용 중앙처리장치(CPU), 데이터센터용 맞춤형 칩 등을 묶은 분류로, 스마트폰용 애플리케이션 프로세서(AP) 등 모바일과 대비되는 영역이다.
삼성전자는 전날 3분기 실적발표 컨퍼런스콜에서 "내년에는 HPC 매출 비중이 전체의 50%를 상회하는 수준까지 확대될 것"이라고 밝혔다. 파운드리사업부가 독립 사업부로 출범한 2017년 HPC 비중은 5%에 불과했었는데, 올해 28%로 확대한 데 이어 2029년까지 66%로 높이는 것이 회사의 목표다.
비중만 커지는 것이 아니다. 파운드리사업부 매출과 손익은 공개되지 않았으나, 업계와 증권가 전망치를 바탕으로 단순 계산하면 삼성 파운드리의 HPC 매출은 올해 5조원대에서 내년 10조원대로 늘어날 것으로 보인다. 파운드리와 시스템LSI를 합친 매출이 올해 27조~28조원대에서 내년 31조~34조원대로 늘어날 것으로 관측된다.
◆ AI칩 수주 물량 본격화…테일러·엑시노스도 매출 견인
HPC 매출 급증의 배경은 앞서 수주한 AI 칩 물량이다. 삼성 파운드리는 엔비디아의 추론용 칩을 비롯해 앤스로픽, 텐스토렌트 등의 AI 칩 수주 소식이 잇따랐다. 삼성전자 관계자는 "수주를 하면 생산에 투입되기까지 시간이 걸리는데, 실제로 가동되기 시작하는 게 올해 연말부터"라며 "공급 일정에 맞춰 점점 확대되면서 내년부터 본격적으로 매출이 발생한다"고 설명했다.
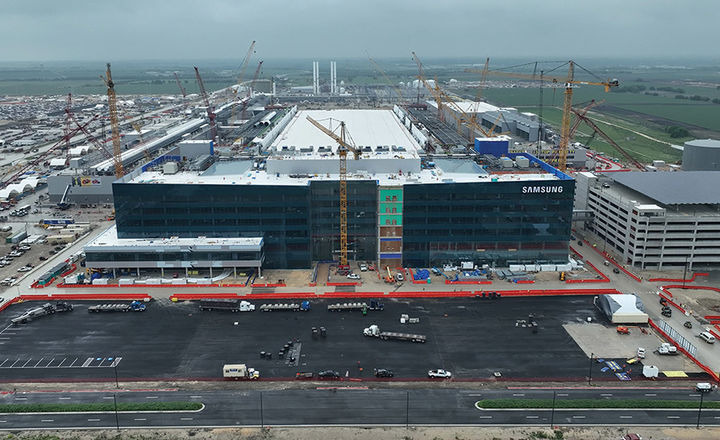
파운드리 전체 매출에는 미국 텍사스 테일러 팹 가동 효과도 더해질 전망이다. 테일러 1팹은 클린룸 가동과 장비 반입을 시작했으며, 라인 셋업을 위한 웨이퍼 투입과 본사 전문 인력 파견도 일정대로 진행 중이다. 연말 가동을 시작해 내년부터 본격적으로 매출이 발생할 예정이다.
다만 테일러 팹의 첫 물량인 테슬라 칩은 HPC 비중 확대와는 별개이기 때문에 업계에서는 파운드리 전체 매출 규모를 키우는 요인으로 해석하고 있다. 삼성전자는 AI·HPC 수요에 대응하기 위해 올해 파운드리 투자를 테일러 팹 중심으로 늘리고 있으며, 2나노 공정을 기반으로 미국 내 고객 물량 대응을 확대할 계획이다.
매출에서 차지하는 비중은 줄어들지만 모바일 매출은 오히려 늘어날 전망이다. 업계 관계자는 "갤럭시에 들어가는 물량 등으로 모바일 매출의 절댓값은 커질 것"이라며 "전체 모수가 커지면서 비중이 줄어드는 것"이라고 말했다.
모바일 매출의 핵심은 자체 모바일 AP '엑시노스'다. 갤럭시 S25 시리즈에는 퀄컴 칩이 전량 탑재됐지만, 삼성 파운드리 2나노 공정으로 만든 '엑시노스 2600'이 갤럭시 S26·S26+ 일부 지역 모델과 갤럭시 Z 플립8에 들어갔다. 엑시노스는 시스템LSI사업부가 설계하고 파운드리사업부가 생산해, 갤럭시 탑재가 늘수록 파운드리 매출도 커진다. 4분기에는 2나노 2세대 공정으로 만든 후속작 '엑시노스 2700'의 양산이 시작될 것으로 보인다.
◆ 공장 모자라 증설 나서지만…흑자전환은 '아직'
물량 대비 생산능력은 부족한 상황이다. 강석채 삼성전자 파운드리사업부 부사장은 "4분기에는 2나노 2세대 모바일향 신제품 양산을 시작하고 4나노 대형 고객 신경망처리장치(NPU) 제품을 본격 양산할 것"이라며 "전 분기 및 전년 대비 두 자릿수 이상의 매출 성장이 예상된다"고 말했다. 내년에 대해서는 "8나노 이하 공정 전반에서 수요가 생산능력을 크게 초과할 것으로 예상되는 가운데 가동률은 100%를 상회할 것"이라고 내다봤다.
생산능력 확충에도 나선다. 삼성전자는 "선단 공정의 생산능력 증설 속도가 실제 수요 증가분을 따라가지 못하고 있다"며 "2나노 AI·HPC 수요에 적기 대응하기 위해 미국과 국내의 신규 팹 투자를 확대 추진하고 있다"고 밝혔다. 선단 공정 대형 고객과는 장기공급계약(LTA) 기반의 파트너십을 강화하고, 추가 팹 건설을 포함한 생산능력 확대 방안도 검토하고 있다.
다만 수익성 개선은 아직 과제로 남아 있다. 삼성전자는 3분기 파운드리 실적이 큰 폭으로 개선됐다고 밝혔지만 흑자전환 여부나 시점은 언급하지 않았다. 증권가에서는 파운드리와 시스템LSI를 합친 영업손실이 올해 6조~8조원대에서 내년 4조~5조원대로 줄어들 것으로 보고 있어, 흑자전환까지는 시간이 더 걸릴 것이라는 관측이 우세하다. 시장조사업체 트렌드포스에 따르면 올해 2분기 글로벌 파운드리 시장 점유율은 TSMC가 72.5%, 삼성전자가 5.9%로 격차도 여전하다.
raul1649@newspim.com