




AI 핵심 요약
beta- 자위안테크는 2026년 상반기 배터리용 동박 매출 비중이 87.39%까지 확대됐다
- 자위안테크는 2025년 11월 CATL과 3년간 동박 62만6000t 공급계약을 체결했다
- 중국 동박 시장은 국산 설비 확산과 제한적 증설로 수익성 개선이 기대된다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

CATL과 3년 장기 동박 공급계약 체결
리튬전지∙전자회로용 동박 기반 '제품라인'
中 리튬전지 동박 경쟁과 국산화 현주소
동박 수요확대와 업황 개선, 성장성 진단
이 기사는 11월 5일 오후 3시37분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①핵심소재 동박 공급 '자위안테크' 없으면 'CATL'도 없다>에서 이어짐.
◆ 리튬전지용 동박에 집중…전체 매출의 87%
자위안테크의 매출 구조는 리튬전지(배터리)용 동박에 집중돼 있다.
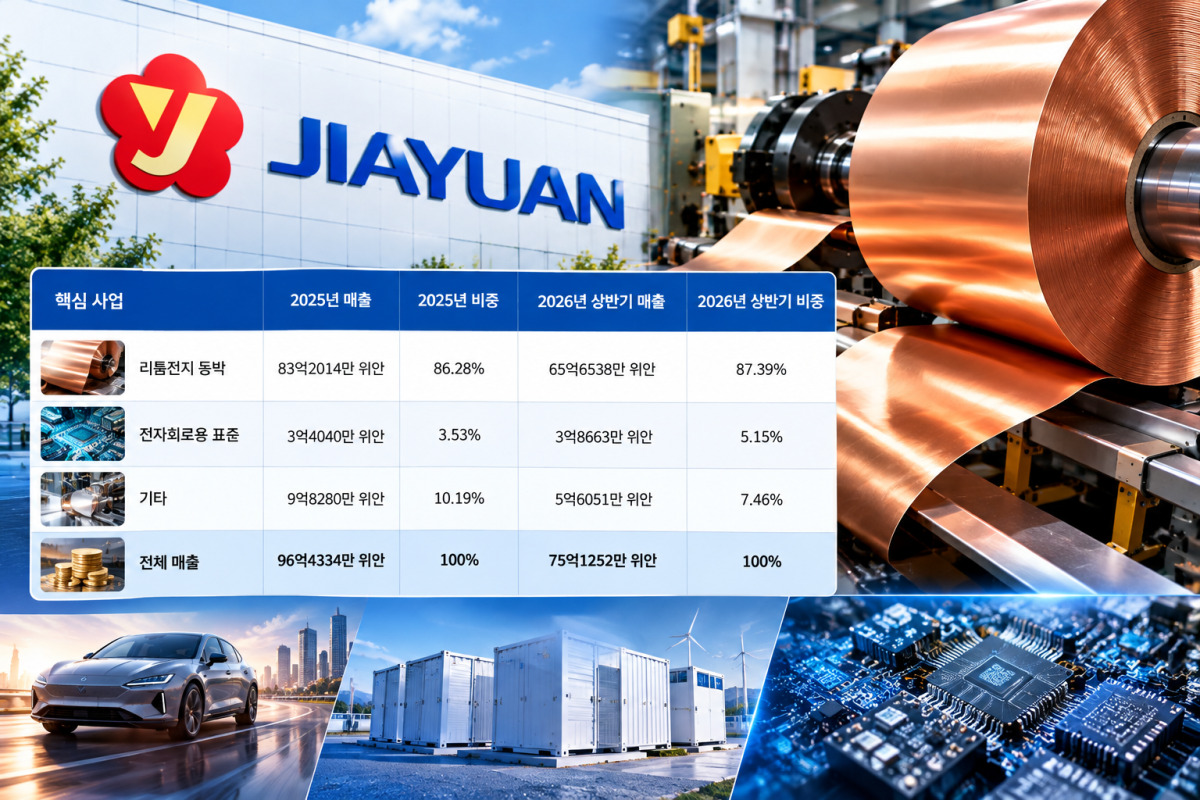
2025년 연례보고서에 따르면 회사의 전체 매출은 96억4334만 위안으로, 이 가운데 리튬전지용 동박 매출이 83억2014만 위안을 기록하며 86.28%를 차지했다. 전자회로용 표준 동박 매출은 3억4040만 위안으로 3.53%에 그쳤다.
리튬전지용 동박 사업에 대한 집중도는 2026년 상반기에 더욱 심화됐다. 해당 기간 전체 매출이 75억1252만 위안으로 증가한 가운데 리튬전지용 동박 매출은 65억6538만 위안으로 전체의 87.39%를 차지했다. 반면 전자회로용 표준 동박 비중은 5.15%로, 여전히 배터리용 동박에 비해 낮은 수준이다.
이처럼 한 사업에 집중된 의존도는 자위안테크에 기회이자 리스크가 될 수 있다. 전기차용 동력배터리와 에너지저장장치(ESS) 시장의 수요 변화에 따라 회사의 실적에 미치는 영향도 그만큼 커질 수 있기 때문이다. 특히 동박 공급 과잉에 따른 가격 하락이나 원재료 가격 변동, 고객사의 재고 조정 등이 겹칠 경우 매출 성장에도 불구하고 수익성이 악화할 가능성이 있다.
결국 자위안테크의 핵심 과제는 배터리용 동박 시장에서 공급 경쟁력과 고부가가치 제품 비중을 높여 성장세를 이어가는 동시에, 특정 사업에 대한 높은 의존도를 어떻게 관리하느냐에 있다.
회사는 기존 리튬전지용 동박의 생산 규모를 확대하는 동시에 고강도·고연신 동박과 초박막 동박, 고성능 전자회로용 동박의 비중을 높이는 방향으로 제품 구성을 개선하고 있다.
◆ CATL과의 합작, 중장기 성장 가시성 확보
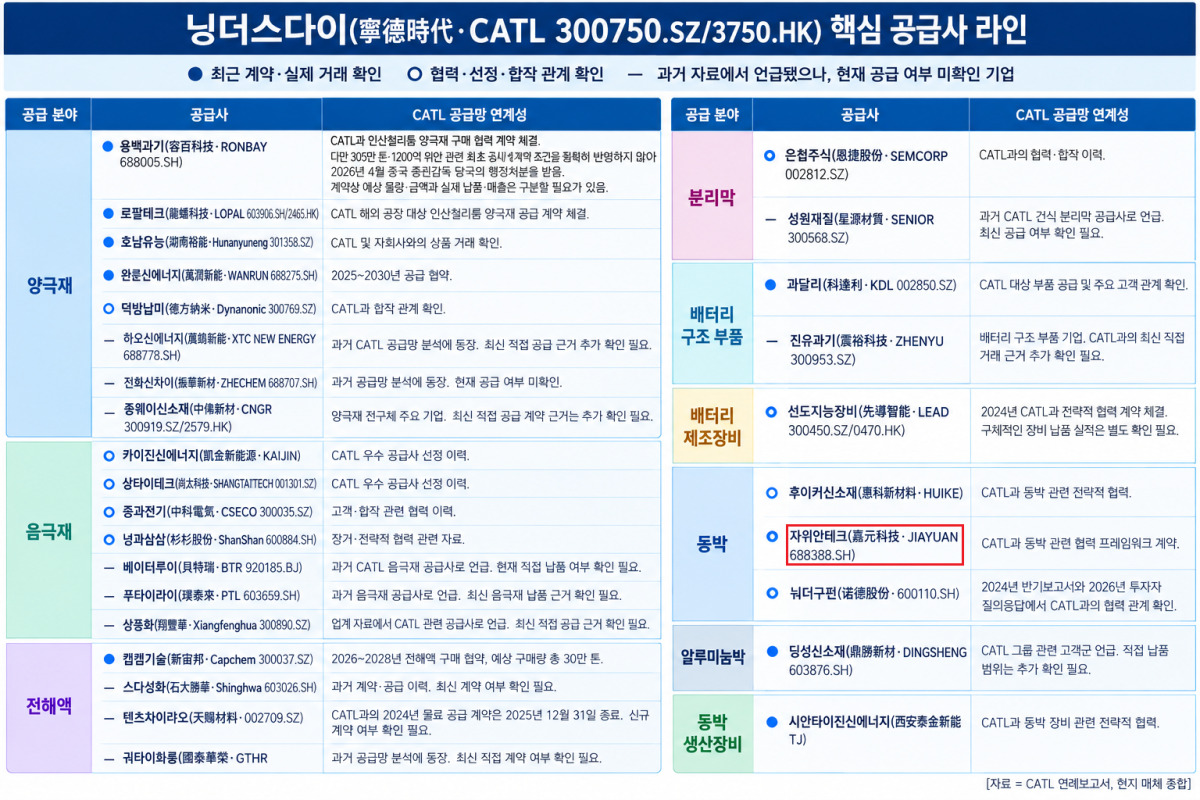
자위안테크는 CATL과 10년 이상 협력 관계를 이어오고 있다. 지속적인 공정 개선과 공동 개발을 바탕으로 핵심 공급업체 지위를 장기간 유지해 왔다.
그 과정 속 2022년 2월 합작법인 자위안스다이(嘉元时代)를 설립하며 양사 간 협력을 자본·사업 측면으로 확대했다.
2025년 11월 CATL과 2026~2028년 3년간 리튬이온 배터리용 동박 등 음극 집전체 소재를 공급하는 협력 프레임워크 계약을 체결했다. 계약에 명시된 연도별 공급 규모는 2026년 15만7000t, 2027년 20만4000t, 2028년 26만5000t으로, 3년간 총 62만6000t에 달한다. 이를 통해 자위안테크는 CATL이라는 안정적인 대형 고객사를 확보하고 중장기 공급 기반을 마련했다.
동오증권은 2026년 7월 보고서 발표 시점 기준으로 현재 주류 동박의 평균 가격인 t당 약 10만6000위안(세금 포함)을 기준으로 계산하면, 해당 계약의 예상 생산액은 약 660억 위안에 달한다고 판단했다. 이는 같은 기간 CATL의 동종 소재 수요 중 약 20~25%에 해당하는 규모다.
아울러 계약에는 자위안테크를 동박 제품과 양사가 공동 연구·개발하는 신제품의 우선 공급업체로 지정한다는 내용도 명시됐다.
장기간의 협력을 통해 축적한 공정 노하우와 공동 연구·개발 과정에서 형성된 협력 시너지는 경쟁업체가 단기간의 기술적 돌파구만으로 자위안테크를 대체하기 어렵게 하는 경쟁력으로 작용한다.
◆ 中 주도 동박 시장, 국산화로 비용절감·고부가가치화
현재 글로벌 리튬전지용 동박 공급 시장은 중국 기업들이 주도하고 있다.
2025년 중국의 리튬전지용 동박 출하량은 전 세계의 약 85%를 차지했다. 완전한 산업 공급망, 대규모 생산에 따른 원가 경쟁력, 배터리 제조업체 집적지와의 긴밀한 협력 등을 바탕으로 중국 업체들은 글로벌 시장에서 높은 점유율을 확보했다. 반면 해외 업체들은 원가 경쟁력과 고객사 공급망 구축의 제약으로 효과적인 경쟁에 어려움을 겪고 있다.
1. 중국 리튬전지 동박 시장 경쟁 구도
중국 내에서는 선두 업체들이 점차 윤곽을 드러내는 한편, 중소 업체들이 분산된 시장 구조가 이어지고 있다.
자위안테크를 비롯해 룽뎬화신(龍電華鑫·Londian Wason FOIL.US), 화촹신소재(華創新材·Huachuang New Material), 덕복과기(德福科技∙DEFU TECH 301511.SZ), 눠더주식(諾德股份∙NUODE 600110.SH), 중일과기(中一科技∙ZHONGYI 301150.SZ) 등이 업계 톱티어 그룹에 속한다. 다만 중소 업체들의 합산 점유율이 여전히 절반에 가까워 산업 집중도는 낮은 수준이다.
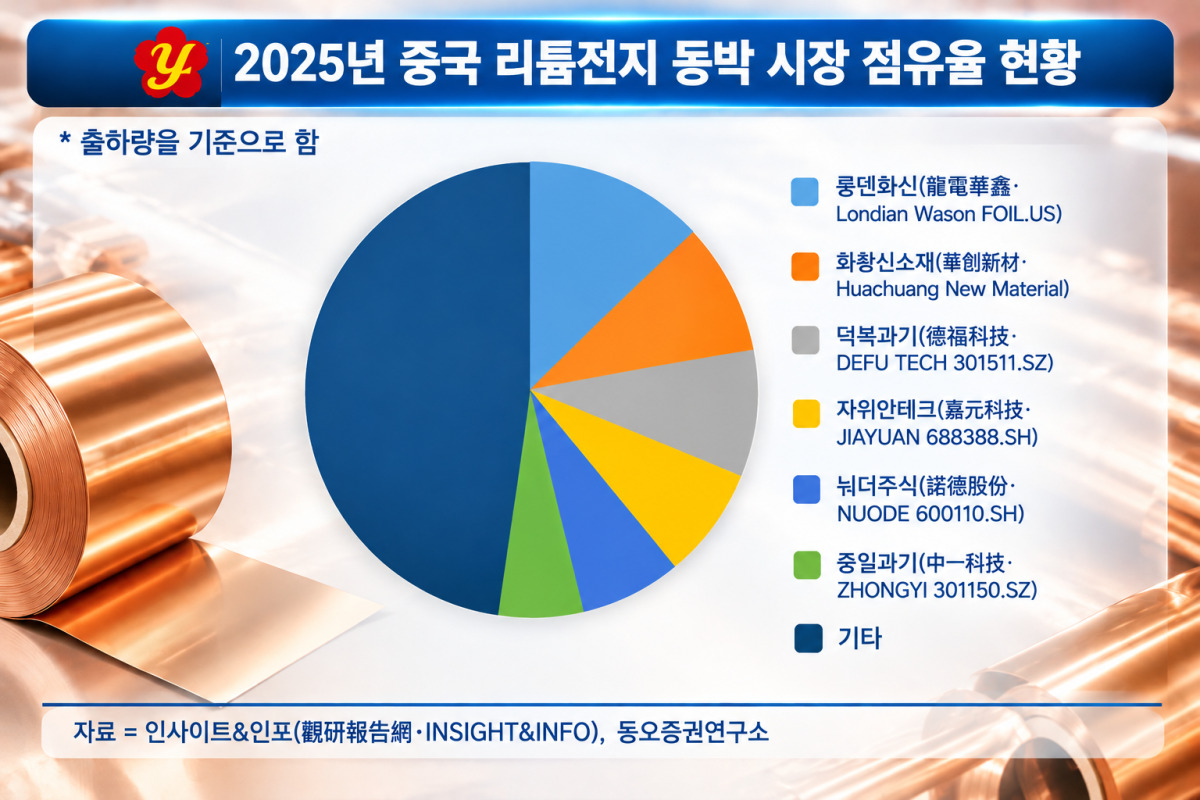
중국 경제 및 시장 관련 데이터 제공업체 인사이트&인포(觀研報告網∙INSIGHT&INFO)에 따르면 출하량 기준으로 자위안테크는 중국 리튬전지 동박 시장의 선두권을 차지하고 있는 톱티어 그룹 중 네 번째로 높은 점유율을 기록 중이다.
과거 동박 가공 수수료가 하락하는 국면에서 2~3위권 업체들의 생산능력은 지속적으로 압박을 받았고, 신규 증설 의지도 크게 약화됐다. 그러나 두께 4.5㎛의 초박형 동박과 고주파·고속 신호 전송용 HVLP 동박 등 고부가가치 제품의 출하량이 증가하면서 시장 구도에도 변화가 예상된다.
선두 업체들은 기술력, 우량 고객사와의 협력 관계, 안정적인 현금흐름을 바탕으로 시장점유율 확대와 수익성 개선을 동시에 달성할 가능성이 있다.
2. 핵심 생산설비 '음극드럼' 국산화
동박 생산설비의 국산화가 뚜렷한 추세를 보이는 가운데, 동박 생산의 핵심 설비인 음극 드럼의 수입 대체도 사실상 마무리 단계에 접어들었다.
음극 드럼은 동박의 표면 품질과 생산 수율을 좌우하는 중요한 장비다.
과거에는 일본 철강사 신일본제철(日本製鉄株式会社∙Nippon Steel Corporation)과 미후네(株式会社三船) 등 해외 업체들이 관련 기술 장벽을 바탕으로 시장을 주도했다.
그러나 2020년 이후 소재 공정과 정밀가공 기술이 발전하면서 중국산 설비의 수입 대체가 가속화됐다. 2024년 중국 내 음극 드럼 출하량은 800대를 넘어섰으며, 국산 제품의 시장점유율은 90%를 초과했다.
타이진신에너지(泰金新能·TJNE 688813.SH)은 축적된 공정 기술을 바탕으로 선두를 차지했다. 2024년 출하량은 약 365대, 시장점유율은 45% 이상으로 집계됐다.
타이진신에너지는 개발, 설계, 생산 및 판매를 주요 사업으로 한다. 국제적으로 고성능 전자회로용 동박 및 초박형 리튬배터리용 동박 생산라인에 대한 종합 솔루션을 제공할 수 있는 선도기업이며, 중국 내 귀금속 티타늄 전극 복합소재 및 전자 봉착 유리 소재의 주요 연구개발·생산기지로 평가 받고 있다.
생산설비의 국산화는 동박 업체들의 설비투자 비용과 유지보수 비용을 낮추는 동시에, 두께 4.5㎛ 이하의 고부가가치 초박형 리튬전지용 동박을 대량 생산할 수 있는 기반을 제공한다는 점에서 자위안테크에는 수혜가 될 수 있다.
◆ 과잉증설 대신 수익성 방어, 동박 가격 상승 기대
증설 속도는 신중하게 조절하고 있으며, 향후 2년간 생산능력 확대도 제한적으로 진행할 계획이다.
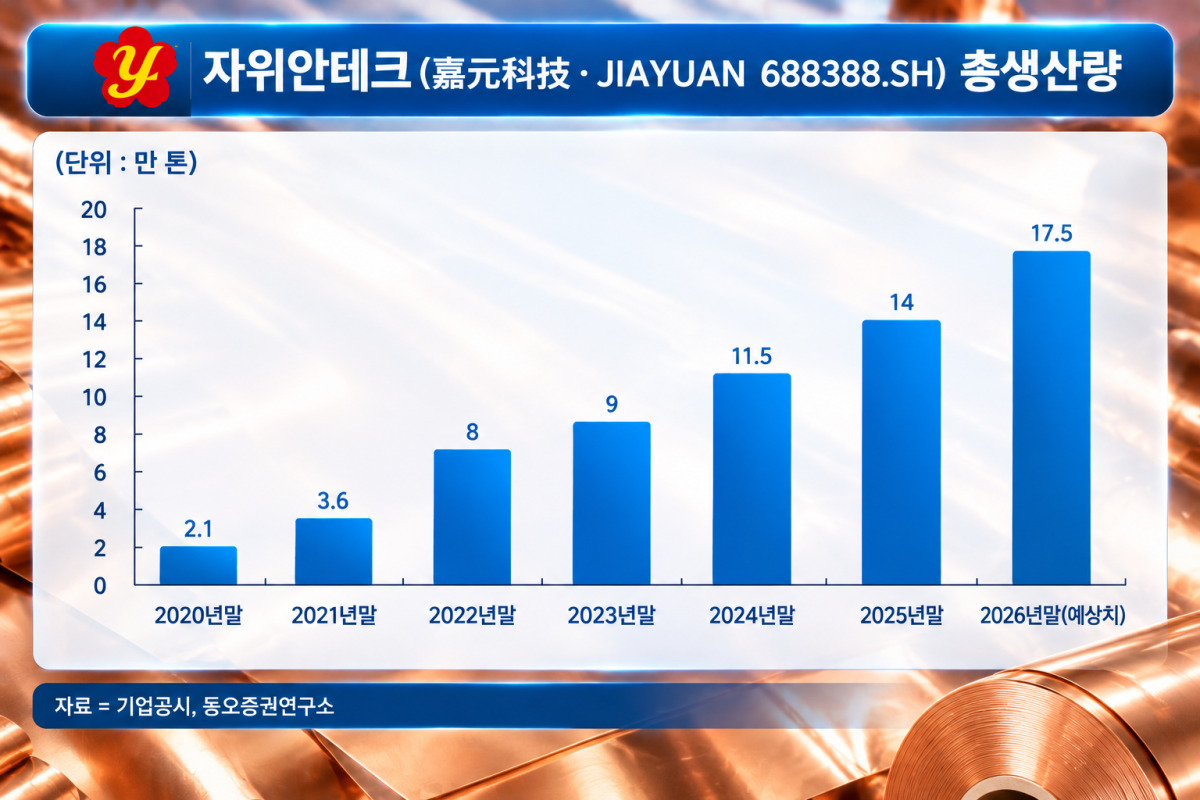
회사는 2026년 말 총생산능력이 17만5000t, 2027년 말에는 20만t에 이를 것으로 예상하고 있다.
앞서 소개한 2025년 11월 계약에 따라 CATL에 3년간 공급해야 할 물량을 회사의 현재 생산능력 확충 계획과 비교하면, 계획된 생산능력은 2026년 CATL에 공급할 물량인 15만7000t를 겨우 충족하는 수준이며, 2027년 공급 보장 물량인 20만4000t을 맞추기에는 생산능력 확보 일정에 공백이 발생한다.
현재 신규 생산능력은 대부분 이전 증설 사이클에서 추진했던 프로젝트를 마무리하는 단계로, 추가적인 현금 투입은 제한적이다.
2021년 업계가 공격적으로 증설에 나선 이후 곧바로 공급과잉 국면에 진입하면서 리튬이온 배터리용 동박의 톤당 이익이 2만 위안대에서 약 2000위안으로 급락한 경험이 있어 회사는 현재 증설에 신중한 태도를 보이고 있다.
또한 1만t 규모의 생산라인을 구축하는 데 약 7억~8억 위안의 종합 투자가 필요하고, 상당한 운전자금도 수반된다는 점에서 자금 부담 역시 증설을 제약하는 요인이다.
결국 생산능력 확대 속도가 수요 증가세를 따라가지 못하면서 동박 가공비와 톤당 수익성이 상승할 수 있는 여건이 조성될 것으로 전망된다.
pxx17@newspim.com


















