




AI 핵심 요약
beta- 눠더주식은 6일 AI 서버·고속통신용 고급 동박 제품을 소개했다.
- RTF·HVLP 동박은 양산 단계에 진입했고, 차세대 소재 개발도 추진했다.
- 동박 매출 비중을 유지하며 고부가 제품 확대를 통한 수익성 개선을 추진했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

중국 최초 전해 동박 개발, 20년 기술력
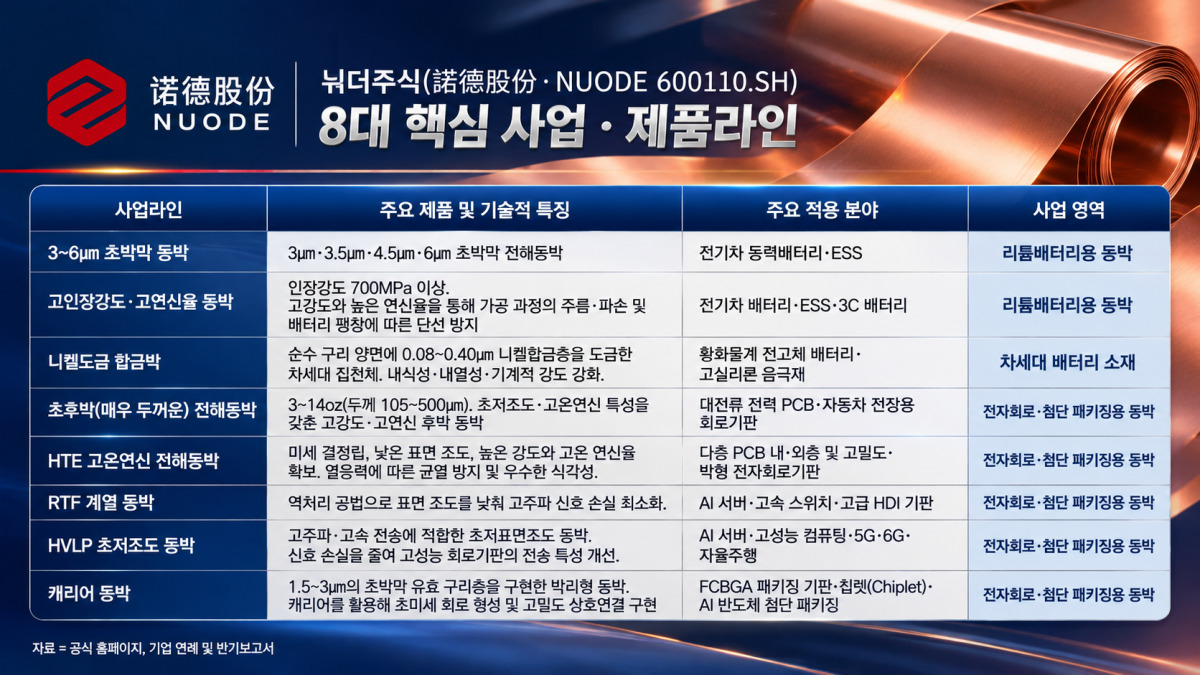
배터리·전자회로 동박 중심 '8대 사업라인'
중국기업 주도 동박시장, 5번째 점유율 기업
고급 동박 비중 확대 속 수익성 확대 기대
이 기사는 11월 6일 오후 4시01분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①차세대 동박 강자 '눠더주식' 없으면 'CATL'도 없다>에서 이어짐.
2. 고급 전자회로용 동박 : AI 서버·고속 통신 겨냥
전자회로용 동박은 표면의 미세한 거칠기와 신호 손실을 얼마나 낮출 수 있는지가 중요하다.
특히 AI 서버와 고속 스위치, 5G·6G 통신 장비는 신호 전송 속도가 빨라질수록 동박 표면의 미세한 요철로 인해 신호 손실이 커질 수 있다.
눠더주식은 HTE·RTF·HVLP 등 기능별 제품을 통해 고급 PCB 시장을 공략하고 있다.
④ 초후막(매우 두꺼운) 전해동박
초후막(매우 두꺼운) 전해동박은 일반적인 배터리용 초박막 동박과 반대로 두께를 크게 높인 제품이다.
회사는 3~14oz, 두께 기준 105~500㎛ 제품을 공급하며, 초저조도·고온연신 특성을 갖춘 VLP-HTE-HF 계열 후막 동박을 개발했다.
제품은 시트 형태로 생산되며 최대 규격은 1295×1295㎜다. 등축 결정 구조와 높은 강도·연신율을 갖추는 동시에 PCB 제조 과정에서 높은 박리강도와 구리 분말 전이 방지, 선명한 회로 패턴 구현에 유리하도록 설계됐다.
주로 전력·자동차 등 대전류가 필요한 회로기판 제조에 적용된다. 두꺼운 구리층은 낮은 직류저항을 바탕으로 높은 전류를 안정적으로 전달하고, 발열을 줄이는 데 기여한다.
⑤ HTE 전해 동박
HTE(고온·고연신) 전해 동박은 결정립을 미세하고 균일하게 만들고 표면 조도를 낮춘 제품이다.
높은 강도와 고온 연신율을 확보해 PCB 제조 과정에서 발생하는 열응력으로 동박에 균열이 생기는 것을 억제한다. 우수한 식각성을 갖춰 미세 회로 구현에도 유리하다.
다층 인쇄회로기판(PCB)의 내층과 외층에 주로 적용되며, 고밀도·박형 회로기판과 연성회로기판(FPC)에도 활용할 수 있다.
⑥ RTF 계열 동박
RTF 계열 동박은 역처리(Reverse Treated Foil) 공법을 적용한 고성능 전자회로용 동박이다.
일반 전해동박과 달리 원래 매끄러운 면을 처리해 PCB 기판과 접합하는 면으로 활용하는 방식으로, 고주파 신호가 전달되는 면의 표면 거칠기를 낮춰 신호 손실을 줄이는 데 초점을 맞췄다.
회사의 RTF 제품은 다층 PCB와 고주파 기판에 적용되며 AI 서버 메인보드와 고속 스위치, 고급 고밀도상호연결(HDI) 기판 등이 주요 수요처다.
RTF 제품의 양산 단계도 진전됐다. 회사가 2026년 9월 공개한 자료에 따르면 RTF 1~3세대 제품은 모두 양산 출하 단계에 진입했다. 특히 RTF3는 표면 조도(Rz)를 2.0㎛ 이하로 관리하고, 고속 신호 전송 성능과 기판 소재와의 접착력을 함께 확보하는 데 초점을 맞췄다. 회사는 RTF3의 표면 처리 기술을 통해 신호 손실과 PCB 제조 공정의 미세 회로 식각 문제를 개선할 수 있다고 설명했다.
⑦ HVLP 초저조도 동박
HVLP 초저조도 동박은 고주파·고속 신호 전송에 적합하도록 표면 거칠기를 더욱 낮춘 고급 전자회로용 제품이다. 회사가 제시한 제품의 표면 거칠기는 Rz 0.5㎛ 이하로, 고주파 신호의 전송 경로를 단축하고 신호 무결성을 높이는 데 초점을 맞췄다.
AI 서버와 고성능 컴퓨팅, 5G·6G 통신 장비 외에도 휴머노이드 로봇, 자동차 자율주행, 저궤도 위성 등으로 적용 분야를 넓히고 있다.
HVLP 제품은 세대별로 공급 단계가 다르다. 회사가 2026년 8월 19일 공개한 자료에 따르면 HVLP1~HVLP3는 양산·출하 단계에 진입해 산업화 역량을 확보했다.
HVLP4는 대만계 및 중국 본토 주요 동박적층판(CCL)·PCB 업체를 대상으로 대량 샘플을 공급하고 성능 검증을 진행 중이며, HVLP5는 연구개발 단계다. AI 서버용 고급 동박 시장에서 제품 세대별 기술 고도화와 고객 인증이 사업 확대의 관건이 될 전망이다.
⑧ 캐리어 동박
캐리어 동박은 반도체 패키징과 초미세 회로 형성을 겨냥한 제품이다.
1.5~3㎛ 수준의 초박막 유효 구리층을 지지용 동박과 분리층 위에 형성하는 복합 구조로, 제조 과정에서는 지지체가 얇은 구리층의 변형과 파손을 막고 공정이 끝난 뒤에는 구리층을 깨끗하게 분리할 수 있도록 설계됐다. 표면 조도는 Rz 1.0㎛ 미만으로 낮춰 고주파 신호 손실을 줄이는 데도 유리하다.
주요 적용처는 FCBGA 반도체 패키징 기판과 칩렛(Chiplet) 기반 첨단 패키징이다. 특히 반도체 패키징 기판의 미세 회로 형성에 활용되는 반가산법(mSAP)·변형 반가산법(SAP) 공정에 적합한 소재다. AI 반도체의 집적도가 높아질수록 칩과 칩 사이의 고밀도 연결이 중요해지는 만큼, 초미세 회로 구현에 필요한 핵심 소재로 주목 받고 있다.
◆ 제품 고도화, '차세대 소재' 개발 가속화
눠더주식의 동박 제품 포트폴리오는 배터리용 동박의 초박막화와 전자회로용 동박의 저조도·고주파 대응이라는 두 가지 방향으로 확장되고 있다.
회사는 앞서 소개한 8대 제품라인 외에 차세대 소재 개발에도 속도를 내고 있다.
2026년 반기보고서에는 복합동박·복합알루미늄박과 다공성 동박도 별도의 차세대 배터리 소재로 소개돼 있다.
복합집전체(복합동박·복합알루미늄박)는 고분자 필름 양면에 금속을 입힌 구조로, 기존 금속 집전체와 비교해 배터리 안전성과 에너지밀도 개선을 목표로 한다. 다공성 동박은 미세한 구멍을 형성해 음극 활물질과 집전체의 결합력을 높이고, 충·방전 과정에서 전극의 팽창과 수축을 완화하는 데 초점을 맞춘 제품이다.
특히 회사는 2025년 12월 자체 개발한 복합알루미늄박의 첫 해외 주문을 출하했다고 발표했다. 해당 제품은 '1㎛+6㎛+1㎛'의 샌드위치형 복합 구조를 적용했으며, 회사는 해외 고객사 주문 출하를 통해 복합집전체 제품의 양산 단계 진입을 알렸다고 설명했다. 다만 복합알루미늄박과 복합동박, 다공성 동박은 기존 8대 제품라인과 구분되는 차세대 배터리 소재 사업으로 분류하는 것이 적절하다.
결국 눠더주식의 사업 경쟁력은 동박 생산 규모뿐 아니라 배터리와 전자회로 시장의 서로 다른 기술적 요구에 맞춰 제품을 세분화하고, 고객 인증을 거쳐 양산 공급으로 연결하는 능력에 달려 있다.
전기차·ESS용 초박막 동박의 기술 우위를 유지하는 동시에 AI 서버와 첨단 반도체 패키징용 고급 전자회로 동박의 공급을 확대할 수 있을 지가 중장기 성장의 주요 변수가 될 전망이다.
◆ 동박이 실적 견인, 고부가 제품으로 수익성 확대
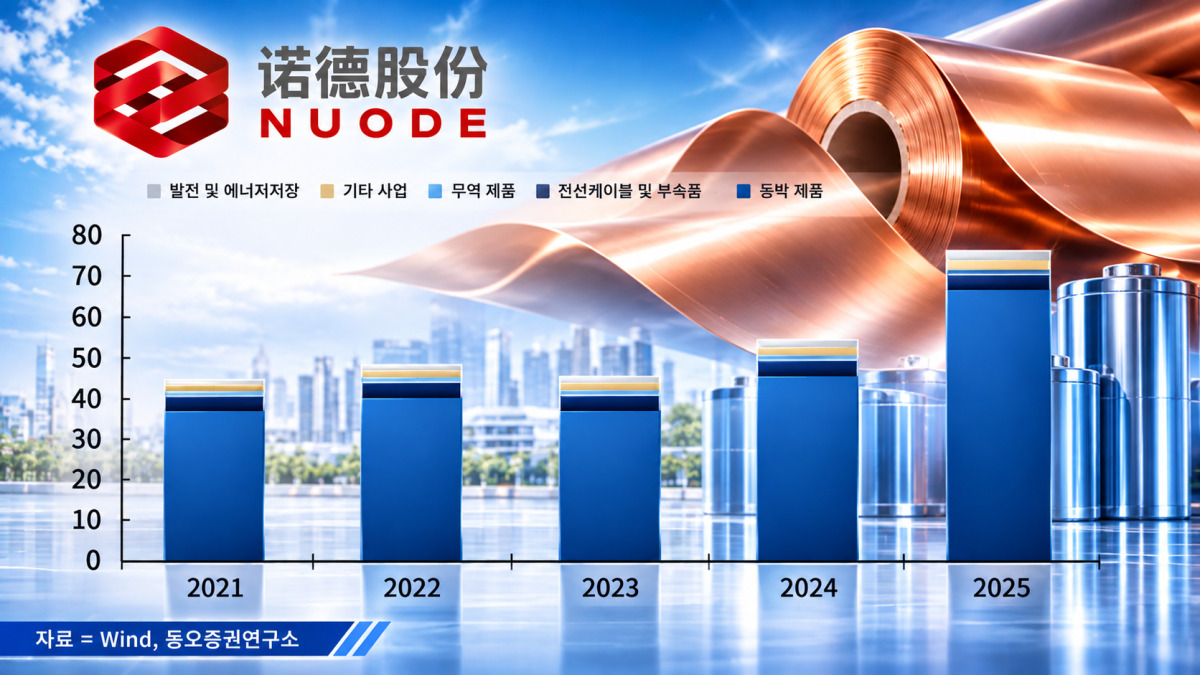
눠더주식의 실적을 견인하는 핵심 사업은 단연 동박이다.
2025년 동박 제품 매출은 전년 대비 44% 증가한 67억4500만 위안으로 압도적인 비중을 차지했다. 2021~2025년 연평균 성장률(CAGR)은 13.4%에 달했다. 전체 매출에서 차지하는 비중도 약 90% 수준을 유지했으며, 2025년에는 92.05%를 기록했다.
이어 전선·케이블 및 부속품이 3억1600만 위안(비중 4.31%), 무역 제품이 1억2100만 위안(비중 1.65%), 발전·에너지저장 사업이 6000만 위안(비중 0.81%) 순이었다.
2026년 상반기에도 핵심 사업의 지위는 유지됐다. 회사의 동박 제품(2026년 반기 보고서에는 전자정보재료 항목으로 게재됨) 매출은 57억600만 위안으로 전체 매출의 88.69%를 차지했다. 전선·케이블 및 부속품 매출은 1억4200만 위안(비중 2.20%), 무역은 1100만 위안(비중 0.17%), 발전·에너지저장 사업은 3800만 위안(비중 0.60%)이었다.
수익성 측면에서는 고부가가치 제품의 비중 확대가 중요한 변수다. 회사의 전통적인 리튬배터리용 동박은 상대적으로 매출총이익률이 낮은 편으로, 2025년 동박 제품 전체 매출총이익률은 7.6%에 그쳤다. 이에 따라 회사는 초박막 동박을 비롯한 고급 제품의 생산·판매 비중을 높여 수익성을 개선하는 데 주력하고 있다.
눠더주식은 2026년 고급 초박막 동박의 매출 비중이 2025년 25%에서 50%로 확대될 것으로 전망하고 있다. 여기에 인공지능(AI) 서버와 고속 통신·첨단 반도체 기판 등에 사용되는 PCB용 고급 동박 사업의 성장도 더해질 것으로 예상된다. RTF와 HVLP 등 고부가 전자회로용 동박의 고객사 공급망 진입과 제품 고도화가 이어질 경우 사업 포트폴리오의 질적 개선에도 기여할 수 있다.
결국 눠더주식의 향후 실적은 동박 출하량 증가뿐 아니라 고급 초박막 리튬배터리 동박과 PCB용 고급 동박의 판매 비중을 얼마나 빠르게 높이느냐에 좌우될 전망이다. 기존 리튬배터리용 동박 사업의 규모를 유지하면서 고부가 제품 중심으로 제품 구성을 전환하는 것이 수익성 개선의 핵심 과제로 꼽힌다.
<[中 거인의 공급망] ③차세대 동박 강자 '눠더주식' 없으면 'CATL'도 없다>로 이어짐.
pxx17@newspim.com


















