




AI 핵심 요약
beta- 2026년 6일 눠더주식은 CATL과 동박 공급 협력을 이어갔다
- 중국 동박업체들은 글로벌 출하량의 85%를 차지하며 시장을 주도했다
- 2026년 동박 수요는 29% 증가하고 2027년 공급부족 가능성이 제기됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

중국 최초 전해 동박 개발, 20년 기술력
배터리·전자회로 동박 중심 '8대 사업라인'
중국기업 주도 동박시장, 5번째 점유율 기업
고급 동박 비중 확대 속 수익성 확대 기대
이 기사는 11월 6일 오후 4시02분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①②차세대 동박 강자 '눠더주식' 없으면 'CATL'도 없다>에서 이어짐.
◆ 중국 기업 주도 동박시장 속 경쟁우위
현재 글로벌 리튬전지용 동박 공급 시장은 중국 기업들이 주도하고 있다.
2025년 중국의 리튬전지용 동박 출하량은 전 세계의 약 85%를 차지했다. 완전한 산업 공급망, 대규모 생산에 따른 원가 경쟁력, 배터리 제조업체 집적지와의 긴밀한 협력 등을 바탕으로 중국 업체들은 글로벌 시장에서 높은 점유율을 확보했다. 반면 해외 업체들은 원가 경쟁력과 고객사 공급망 구축의 제약으로 효과적인 경쟁에 어려움을 겪고 있다.
중국 내에서는 선두 업체들이 점차 윤곽을 드러내는 한편, 중소 업체들이 분산된 시장 구조가 이어지고 있다.
눠더주식을 비롯해 룽뎬화신(龍電華鑫·Londian Wason FOIL.US), 화촹신소재(華創新材·Huachuang New Material), 덕복과기(德福科技∙DEFU TECH 301511.SZ), 자위안테크(嘉元科技·Jiayuan Technology 688388.SH), 중일과기(中一科技∙ZHONGYI 301150.SZ) 등이 업계 톱티어 그룹에 속한다. 다만 중소 업체들의 합산 점유율이 여전히 절반에 가까워 산업 집중도는 낮은 수준이다.
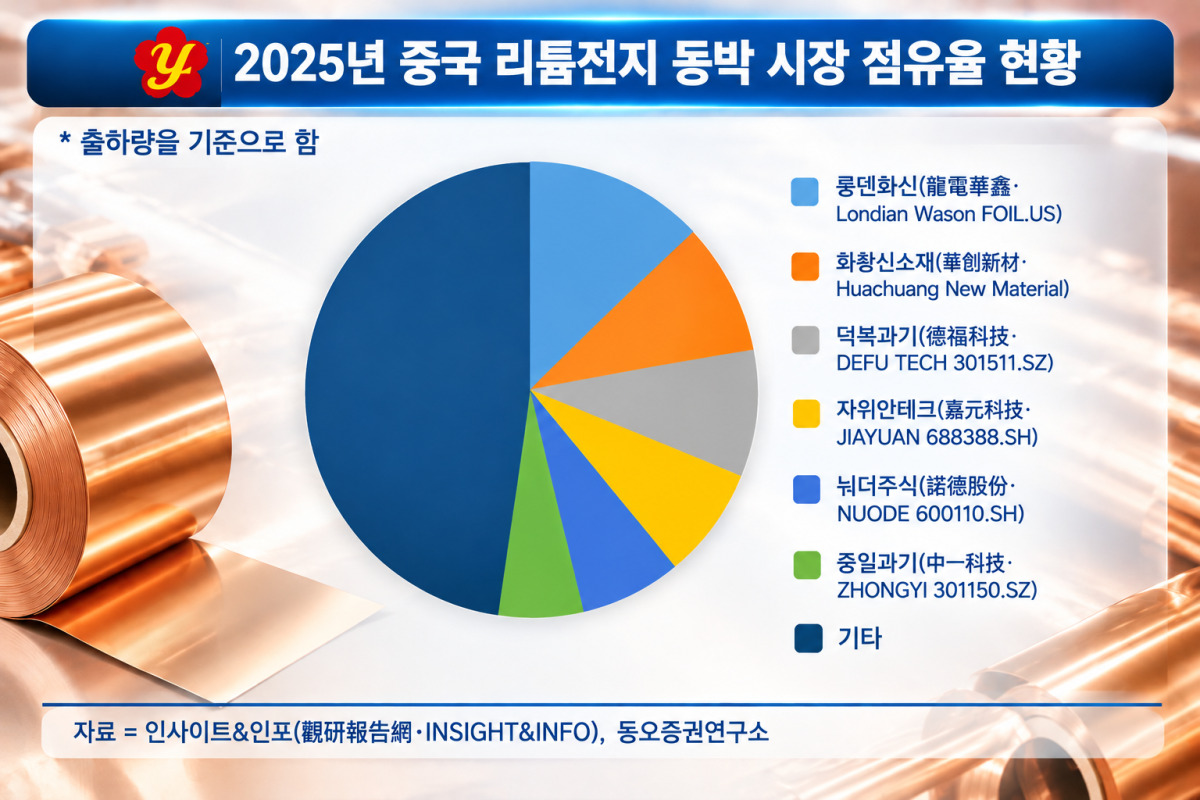
중국 경제 및 시장 관련 데이터 제공업체 인사이트&인포(觀研報告網∙INSIGHT&INFO)에 따르면 출하량 기준으로 눠더주식은 중국 리튬전지 동박 시장의 선두권을 차지하고 있는 톱티어 그룹 중 다섯 번째로 높은 점유율을 기록 중이다.
과거 동박 가공 수수료가 하락하는 국면에서 2~3위권 업체들의 생산능력은 지속적으로 압박을 받았고, 신규 증설 의지도 크게 약화됐다. 그러나 두께 4.5㎛의 초박형 동박과 고주파·고속 신호 전송용 HVLP 동박 등 고부가가치 제품의 출하량이 증가하면서 시장 구도에도 변화가 예상된다.
선두 업체들은 기술력, 우량 고객사와의 협력 관계, 안정적인 현금흐름을 바탕으로 시장점유율 확대와 수익성 개선을 동시에 달성할 가능성이 있다.
◆ CATL 공급망 진입, 안정적 협력관계 유지
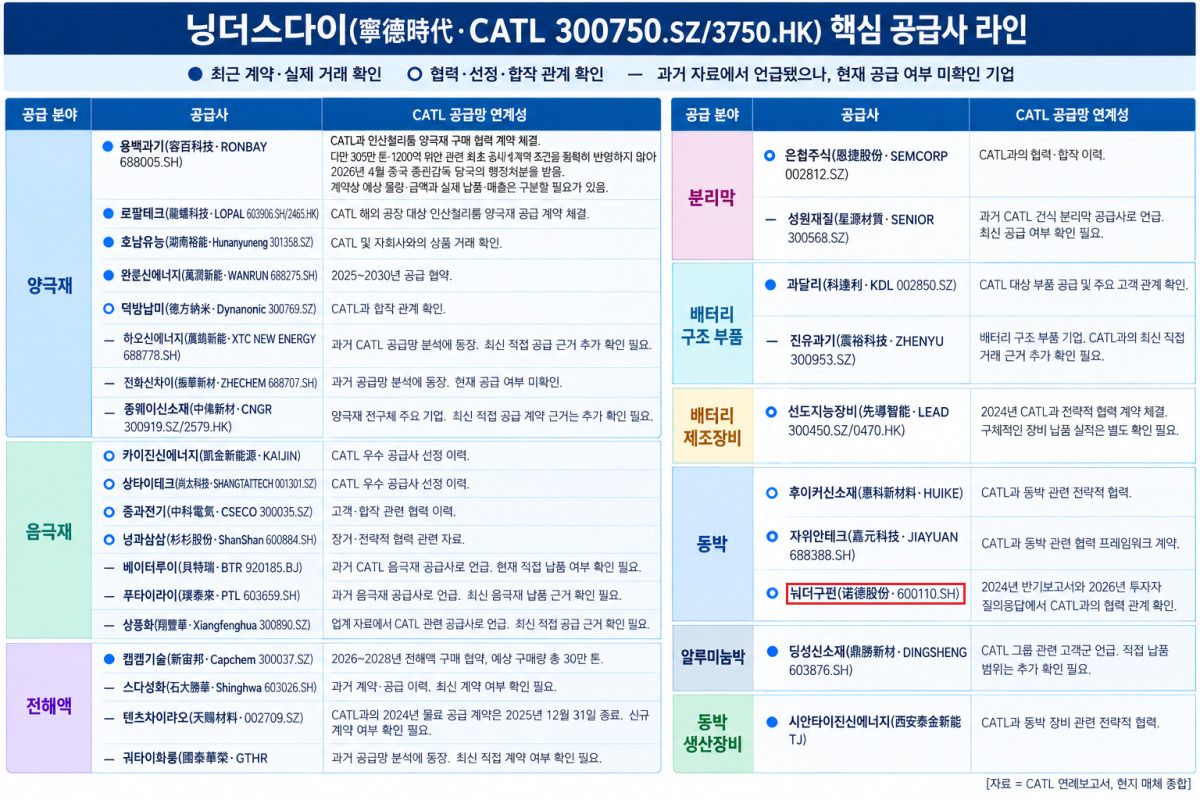
눠더주식은 세계적인 배터리 제조업체 CATL을 주요 고객사로 확보하고 있다.
회사는 2024년과 2025년 연례보고서, 2026년 반기보고서에서도 CATL을 주요 고객사 또는 안정적인 협력 관계를 유지하는 기업으로 거듭 명시했다. 이를 통해 양사의 거래 관계가 일회성 납품에 그치지 않고 지속되고 있음을 확인할 수 있다.
양사의 협력 분야는 리튬이온 배터리의 음극 집전체에 사용되는 동박이다. 2026년 반기보고서에서 눠더주식은 3μm, 4μm, 4.5μm 동박 제품의 안정적인 양산 능력을 갖췄다고 소개하고 있다. 3~6μm 제품군을 바탕으로 배터리 경량화와 에너지밀도 향상 수요에 대응한다는 전략이다.
CATL과의 협력은 눠더주식이 글로벌 주요 배터리 제조사의 공급망에서 고객 기반을 확보하고 있다는 점에서 의미가 있다. 특히 전기차와 에너지저장장치(ESS) 시장이 확대되고 배터리의 에너지밀도 향상을 위한 동박 박막화 수요가 커지는 상황에서, 초박막 동박의 생산 기술과 품질 관리 역량은 공급업체의 경쟁력을 좌우하는 요소가 될 수 있다.
눠더주식의 동박 판매가격은 전월 전해동 현물 평균가격에 제품별 가공비를 더하는 '구리 가격+가공비' 방식으로 결정된다. 가공비는 동박 두께와 기술 등급, 표면처리 공정, 주문량 등에 따라 차등 적용된다.
또한 눠더주식은 자회사 선전바이지아다(深圳百嘉達新能源材料有限公司)를 중심으로 그룹의 동박 제품 판매를 통합 관리하며 직판을 주된 판매 방식으로 운영하고 있다. 이러한 가격 결정 및 판매 체계를 바탕으로 고객사의 제품 사양과 수요에 대응하며 공급 경쟁력을 높이고 있다.
◆ 리튬배터리 동박 수요 급증, 공급은 제한적
글로벌 리튬배터리 동박 시장은 수요는 급증하는 반면 공급 물량은 줄어들며 새로운 고성장 국면에 진입할 것으로 전망된다.
1. 수요 급증, 2026년 29% 증가 전망
동오증권(東吳證券) 보고서에 따르면 2026년 리튬배터리 동박 수요는 전년 대비 29% 증가할 것으로 예상했다.
배터리 1GWh당 평균 약 5000톤의 동박이 필요한 가운데 에너지저장장치(ESS) 시장의 급성장, 해외 전기차용 배터리 수요 확대, 중국 내 전기차 한 대당 배터리 탑재량 증가가 동박 수요를 견인할 것이라는 분석이다.
이에 따라 글로벌 리튬배터리 동박의 실제 수요는 2026년 163만 톤, 2027년 197만 톤으로 늘어날 전망이다. 전년 대비 증가율은 각각 29%, 21%로 추산됐다. 수요 증가세가 이어지면서 동박 가공비 회복과 업계 수급 개선을 뒷받침할 수 있을 것으로 보고서는 내다봤다.
2. 2026~2027 신규 생산능력 제한
반면, 공급 측면에서는 2026~2027년 글로벌 리튬배터리 동박 신규 생산능력이 제한적일 것으로 예상된다.
보고서는 2026년 글로벌 리튬배터리 동박 생산능력을 175만 톤으로 추산했다. 전년 대비 신규 생산능력은 21만 톤 증가하는 데 그칠 전망이다. 2027년에는 전체 생산능력이 198만 톤으로 늘어나지만, 신규 증설 규모는 23만 톤 수준에 머물 것으로 예상했다.
신규 생산능력 확대는 주로 자위안테크, 화촹신소재, 하이량주식(海亮股份 002203.SZ) 등이 주도할 것으로 분석됐다. 다만 전반적인 증설 규모가 크지 않아 수요 증가 속도를 따라잡기에는 공급 여력이 제한적일 수 있다는 전망이다.
3. 수급 불균형, 2027년 공급부족 가능성
수요 증가와 제한적인 생산능력 확대로 글로벌 리튬배터리 동박 시장의 수급 균형은 갈수록 빠듯해질 것으로 전망된다.
보고서에 따르면 2026년 글로벌 리튬배터리 동박 생산능력은 175만 톤, 수요는 163만 톤으로 예상된다. 수요 대비 생산능력 비율은 93%에 달할 전망이다. 2027년에는 생산능력이 198만 톤으로 늘어나는 반면 수요도 197만 톤까지 확대돼 수요 대비 생산능력 비율이 더욱 높아질 것으로 추산됐다. 사실상 공급 여력이 거의 남지 않는 수준으로, 시장 상황에 따라 공급 부족이 발생할 가능성도 제기된다.
4. 수급개선 전망 속 눠더주식의 기회
글로벌 동박 시장은 다수 기업이 경쟁하는 분산형 구조를 보이고 있다. 중국 내 상장 동박 기업은 5곳으로, 이들의 2025년 리튬배터리 동박 출하량은 36만 톤을 웃돈 것으로 집계됐다. 2026년 출하량은 51만 톤에 이를 것으로 예상되며, 이는 글로벌 수요의 약 31%에 해당한다.
2027년 수급 개선 전망은 리튬배터리 동박 사업을 영위하는 눠더주식에도 기회 요인이 될 수 있다. ESS와 전기차용 배터리 수요 확대가 동박 출하량 증가로 이어지는 가운데 신규 생산능력 확충이 제한되면 업계의 가동률 상승과 동박 가공비 회복을 기대할 수 있기 때문이다.
특히 눠더주식이 보유한 초박막 동박 등 고성능 제품의 기술력과 주요 배터리 고객사 공급 기반은 수요 증가에 대응하고 제품 경쟁력을 높이는 데 유리하게 작용할 수 있다.
다만 시장 전체의 수급 개선이 곧바로 회사의 수익성 향상으로 이어지는 것은 아니다. 증설 경쟁이 재개되거나 원재료 가격 변동성이 커질 가능성도 있는 만큼, 고부가 제품 비중을 높이면서 안정적인 수익성을 확보하는 것이 중장기 과제가 될 것으로 보인다.
pxx17@newspim.com


















