AI 핵심 요약
beta- 한국은행이 18일 3분기 가계신용 잔액이 2030조5000억원으로 역대 최대를 기록했다고 발표했다
- 증시 조정으로 신용대출과 증권사 신용공여가 줄며 가계빚 증가폭은 전분기보다 60% 넘게 감소했다
- 주택 관련 대출 증가세도 둔화했지만 카드 판매신용은 5조원 늘어 역대 최대 증가폭을 기록했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
기타대출 4.9조원 감소 전환, 증권사 신용공여도 줄어
주택대출 잔액은 역대 최대…카드 판매신용 5조원 급증
[서울=뉴스핌] 박가연 기자 = 올해 3분기 우리나라 전체 가계부채가 2030조원을 넘어서며 역대 최대치를 기록했다. 다만 증시 조정으로 주식투자 관련 신용대출이 줄고 주택 관련 대출 증가세도 둔화하면서 가계빚 증가폭은 전분기보다 60% 넘게 감소했다.
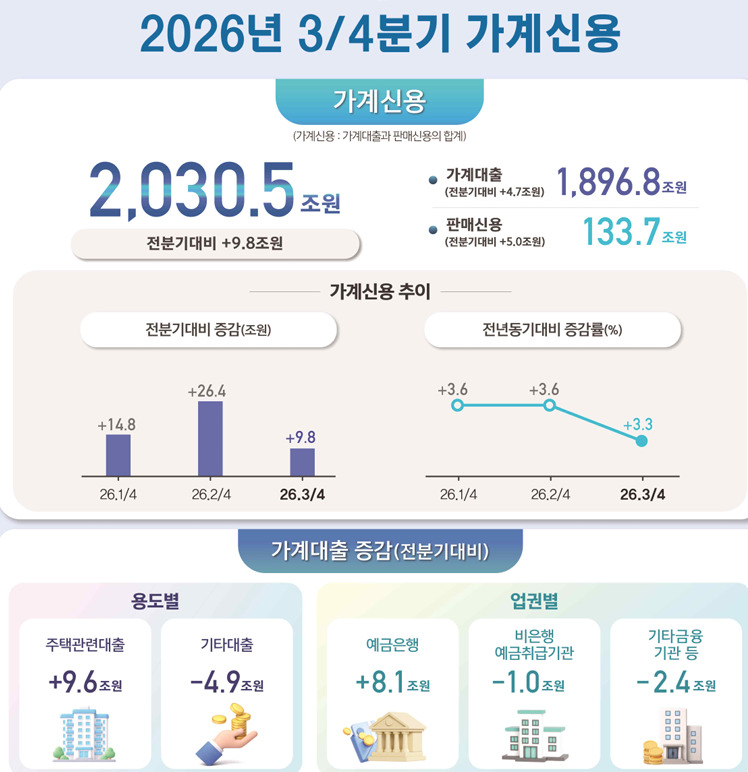
18일 한국은행이 발표한 '2026년 3분기 가계신용(잠정)'에 따르면 3분기 말 가계신용 잔액은 2030조5000억원으로 집계됐다. 전분기 말(2020조8000억원)보다 9조8000억원 늘어난 규모다. 증가폭은 지난해 1분기(2조7000억원) 이후 가장 작았으며, 전분기(26조4000억원)보다 16조6000억원 줄었다.
가계신용은 가계가 은행과 보험사, 대부업체 등 금융기관에서 빌린 가계대출에 결제 전 카드 사용액인 판매신용을 더한 포괄적인 가계부채 지표다. 전년 동기 대비 증가율은 3.3%로 전분기(3.6%)보다 0.3%포인트 낮아졌다.
◆ 증시 조정에 기타대출 감소 전환…가계빚 증가폭 급감
3분기 말 가계대출 잔액은 1896조8000억원으로 전분기보다 4조7000억원 증가했다. 증가폭은 2분기(25조3000억원)보다 20조6000억원 줄어 지난해 1분기(3조8000억원) 이후 가장 작았다.
특히 신용대출 등을 포함한 기타대출이 감소로 돌아섰다. 3분기 말 기타대출 잔액은 694조5000억원으로 전분기보다 4조9000억원 줄었다. 2분기 13조1000억원 증가했던 것과 달리 4분기 만에 감소 전환했다.
증권사 신용공여액도 2분기 4조2000억원 증가에서 3분기 3조1000억원 감소로 돌아섰다. 코스피의 분기 평균 변동률은 같은 기간 39.6%에서 -7.4%로 하락했다.
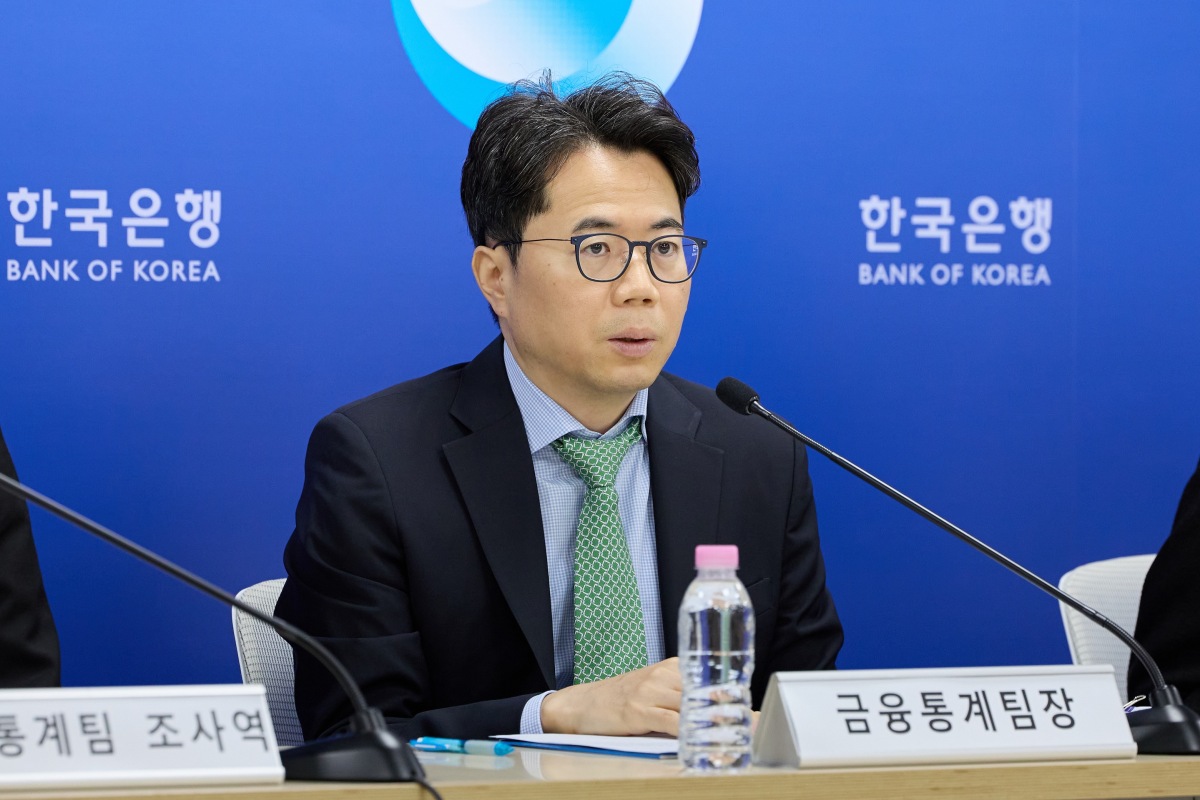
김성준 한국은행 금융통계팀장은 "3분기 가계신용 증가세가 둔화된 가장 큰 원인은 기타대출 감소"라며 "2분기 증시 호조로 늘었던 은행 신용대출과 증권사 신용공여액이 3분기 증시 조정으로 감소 전환했다"고 설명했다.
주택 관련 대출도 증가폭이 축소됐다. 3분기 말 잔액은 1202조3000억원으로 전분기보다 9조6000억원 증가했다. 잔액은 역대 최대치를 기록했지만 증가폭은 2분기(12조2000억원)보다 2조6000억원 줄었다.
전국 주택 매매거래량은 2분기 20만5000호에서 3분기 16만1000호로 감소했다. 같은 기간 아파트 분양물량도 7만4000호에서 6만2000호로 줄었다.
김 팀장은 "2분기 주택 거래량 증가의 영향이 3분기에도 일부 이어지면서 개별 주택담보대출은 크게 줄지 않았다"며 "주택 관련 대출 증가폭 둔화에는 집단대출 감소가 더 큰 영향을 미쳤다"고 말했다.
기준금리와 시장금리 상승으로 주택담보대출 금리도 올랐지만, 한은은 이번 분기 가계대출 증가폭 둔화에 증시 조정과 주택 거래량 감소가 더 크게 작용한 것으로 평가했다.
◆ 은행 주택대출은 증가폭 확대…카드 판매신용 5조원 급증
금융기관별로는 예금은행의 가계대출 잔액이 1031조원으로 전분기보다 8조1000억원 늘었다. 증가폭은 2분기(13조3000억원)보다 줄었지만 주택 관련 대출 증가액은 6조8000억원에서 9조원으로 확대됐다. 반면 기타대출은 6조5000억원 증가에서 9000억원 감소로 돌아섰다.
상호금융·저축은행·신협 등 비은행예금취급기관의 가계대출은 327조6000억원으로 전분기보다 1조원 감소했다. 2분기 3조1000억원 증가했던 데서 감소 전환한 것이다. 주택 관련 대출 증가폭은 3조6000억원에서 8000억원으로 줄었고 기타대출 감소폭은 5000억원에서 1조8000억원으로 확대됐다.
업권별로는 상호금융의 가계대출이 1조5000억원, 새마을금고가 4000억원 감소했다. 반면 저축은행과 신협은 각각 4000억원, 5000억원 증가했다.
보험·증권·여신전문회사 등이 포함된 기타금융기관의 가계대출은 538조3000억원으로 2조4000억원 감소했다. 전분기 8조9000억원 증가했던 것과 달리 주택 관련 대출과 기타대출이 모두 줄었다.
반면 신용카드 이용에 따른 판매신용은 큰 폭으로 증가했다. 3분기 말 판매신용 잔액은 133조7000억원으로 전분기보다 5조원 늘었다. 증가폭은 2분기(1조1000억원)의 4배를 웃돌며 2021년 4분기(5조2000억원) 이후 가장 컸다. 3분기 기준으로는 역대 최대 증가폭이다.
개인 신용카드 이용액은 2분기 208조3000억원에서 3분기 212조8000억원으로 늘었다. 판매신용 증가액 5조원은 대부분 카드사 등 여신전문회사에서 발생했다.
김 팀장은 "일부 기업의 가전제품 환급 행사와 장기 신용카드 할부 혜택 등이 영향을 미쳤다"며 "스마트폰 판매 증가도 일부 영향을 준 것으로 보인다"고 설명했다.
가계빚 증가세가 둔화됐지만 누적 증가 규모는 여전히 높은 수준이다. 올해 1~3분기 가계대출은 약 50조원 늘어 지난해 연간 증가액인 약 56조원에 근접했다. 10월에도 가계대출이 6조원 넘게 증가했다.
향후 가계대출 흐름에는 상반된 요인이 작용할 전망이다. 정부의 가계대출 관리 기조와 주택 거래량 감소는 증가세를 억제하는 반면, 주택가격 상승 기대와 입주·분양물량 확대는 대출 수요를 자극할 수 있다.
김 팀장은 "가계대출 증가를 억제하는 요인과 확대하는 요인이 공존하고 있다"며 "실제 증가 규모는 향후 지표를 통해 확인할 필요가 있다"고 말했다.
eoyn2@newspim.com