AI 핵심 요약
beta- 대신증권은 20일 가온전선의 투자의견 매수를 유지했다
- 부스덕트와 배전케이블 성장 전망에도 목표주가는 30만원으로 낮췄다
- 가온전선은 3분기 매출과 영업이익이 각각 52%, 99% 증가했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
오는 2027년말 부스덕트 생산능력 4배 확대
[서울=뉴스핌] 설희 기자= 대신증권은 20일 전선업체 가온전선에 대해 부스덕트와 배전케이블의 고성장이 이어질 것으로 전망하며 투자의견 '매수(BUY)'를 유지하고 목표주가는 36만원에서 30만원으로 하향했다.
목표주가 하향에는 글로벌 전선·통신선 업체의 밸류에이션 하락과 6개월 목표주가 현실화가 반영됐다. 대신증권은 주가 상승 재개를 위해 미국 인공지능(AI) 데이터센터와 전력 인프라 건설 지연을 둘러싼 불확실성 해소가 필요하다고 판단했다.
허민호 대신증권 연구원은 "오는 2027년 상반기 내 미국 주지사 및 하원의원들의 행정·입법화 등을 통한 AI 데이터센터 및 전력 인프라 건설 지연 불확실성 해소를 기대한다"고 밝혔다.
향후 미국 데이터센터 증설은 장기간 전력 소비와 구입 전력량, 수요반응(DR) 계약 등을 확정할 수 있는 하이퍼스케일러 중심으로 재편될 가능성이 높다고 봤다. 데이터센터의 전력 용량 확대와 고밀도화가 배전케이블의 구리 사용량을 늘리고 액체냉각·부스덕트와 고내열성 특수 배전케이블 수요 증가로 이어질 것으로 전망했다.
가온전선의 지난 3분기 매출액은 9865억원으로 전년 대비 52% 증가했고 영업이익은 520억원으로 99% 늘었다. 영업이익률은 5.3%로 1.3%포인트 상승했다.
미국 법인 LSCUS의 매출액은 2451억원으로 전년 대비 120% 증가했고 영업이익은 257억원으로 126% 늘었다. 영업이익률은 10.5%를 기록했다.
허 연구원은 "글로벌 빅테크 A사에 대한 부스덕트 공급 본격화와 데이터센터 배전케이블 매출 확대가 실적 성장을 이끌었다"고 분석했다. A사 공급 부스덕트 매출은 지난해 3분기 210억원에서 지난 3분기 1364억원으로 증가했다.
국내 별도법인도 지난 3분기 매출액 4736억원, 영업이익 222억원으로 전년 대비 각각 31%, 74% 증가했다. 미국 데이터센터용 MV-105와 태양광 집전망용 MV-URD 등 고마진 제품 판매 증가와 구리 가격 상승에 따른 전력케이블 판가 상승이 실적 개선에 기여했다.
연결 기준 북미 매출 비중은 지난 3분기 30%로 지난해 같은 기간 25%보다 5%포인트 높아졌다.
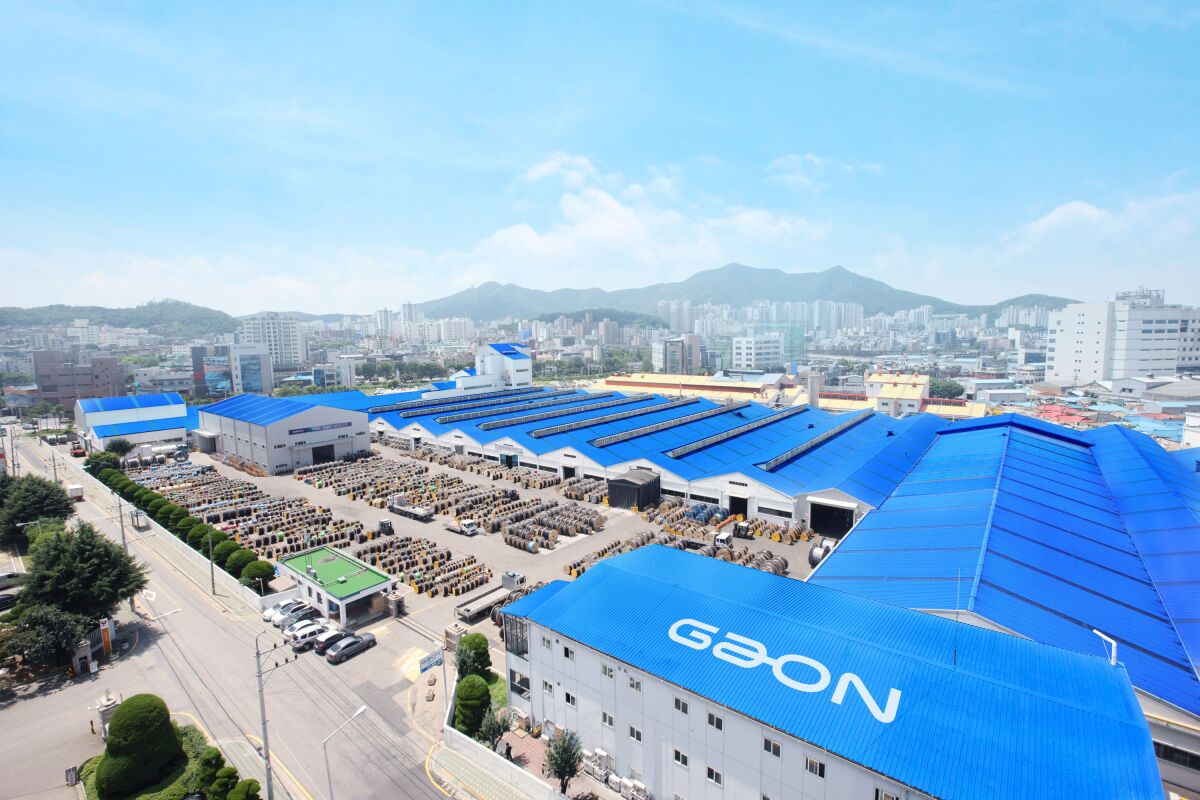
생산능력 확대도 이어진다. 부스덕트는 LS전선 국내 공장과 멕시코 증설에 더해 오는 2027년 하반기 국내 공장을 추가 증설하고 LS에코에너지의 베트남 공장도 확대할 예정이다. 허 연구원은 "부스덕트 생산능력은 지난해 대비 오는 2027년 초 3배, 2027년 말 4배로 확대될 예정"이라고 설명했다.
LSCUS의 배전케이블 생산능력은 지난 10월 1차 라인이 가동을 시작했으며 오는 2027년 2분기 2차 라인 증설을 통해 기존보다 두 배로 늘릴 계획이다. 국내에서는 LS전선의 해저케이블 내부망 사업 인수와 154kV 케이블 인증 취득을 통한 한국전력 초고압 케이블 시장 진출도 추진하고 있다.
winter1004@newspim.com