AI 핵심 요약
beta- 국내 첫 지분적립형 주택이 다음달 광교에서 공급됐다.
- 청년·신혼부부는 초기 부담을 낮출 수 있지만 장기 지분매입이 부담이다.
- 대출 조건과 추가매입 기준에 따라 제도 흥행이 갈릴 전망이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
추가매입·대출 조건은 아직…세부기준이 흥행 변수
[서울=뉴스핌] 최현민 기자 = 집값 전액을 한꺼번에 마련하지 않고 일부 지분을 먼저 취득해 입주하는 '지분적립형 분양주택'이 다음 달 광교에서 첫선을 보인다. 목돈 마련이 어려운 청년·신혼부부의 내 집 마련 문턱을 낮추는 새로운 공공분양 모델이지만, 향후 수십년에 걸쳐 추가 지분을 취득해야 하는 부담과 대출 조건 등에 따라 시장의 평가가 엇갈릴 전망이다.
첫 공급에서 실수요자의 호응을 얻을 경우 새로운 내 집 마련 방식으로 자리 잡아 후속 공급 확대와 분양 방식 다변화로 이어질 수 있다. 반면 장기간에 걸쳐 추가 지분을 취득해야 하는 부담이 크고 금융 조건마저 기대에 미치지 못할 경우 초기 자금 부담만 낮춘 '장기 할부 주택'이라는 한계가 부각될 수 있다. 이 경우 제도 확산에도 적지 않은 영향을 미칠 것으로 보인다.
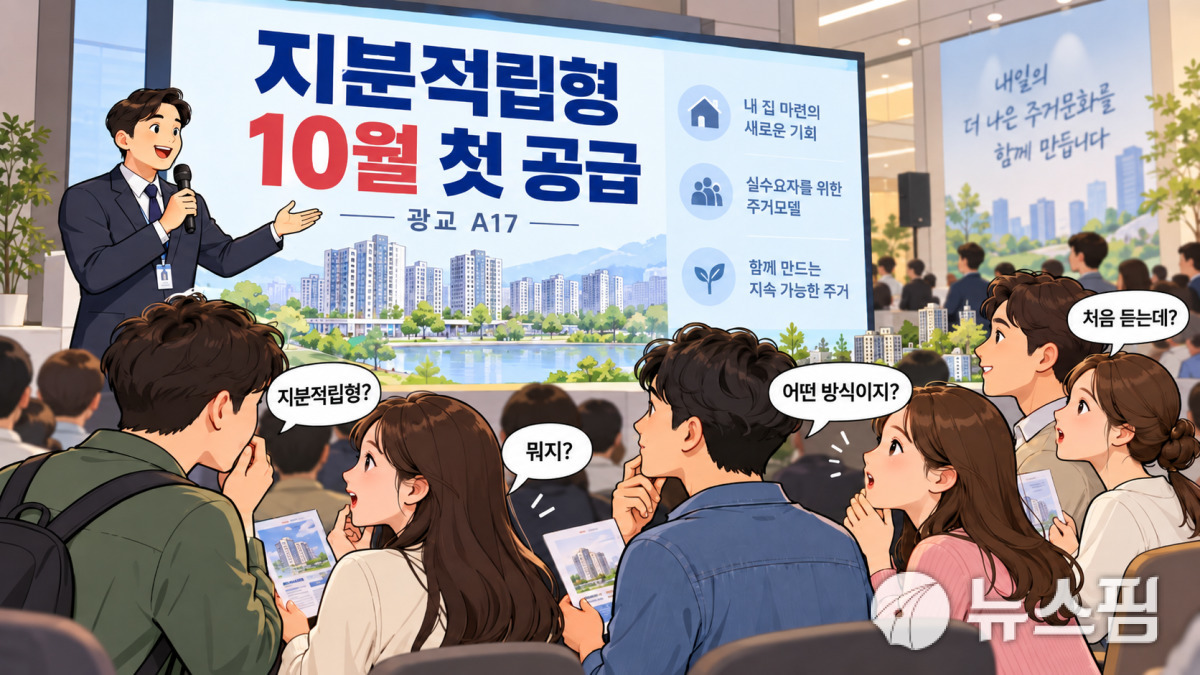
◆ 지분 나눠 사고 20~30년 분납…240가구 첫 공급
30일 업계에 따르면 국내에서 처음 도입되는 지분적립형 공공분양은 초기 자금 부담을 낮출 수 있다는 점에서 목돈 마련은 어렵지만 장기적으로 내 집 마련을 원하는 청년·신혼부부 등 실수요자가 몰릴 것이란 전망이 나온다.
경기주택도시공사(GH)는 다음달 수원 광교신도시 A17블록에서 지분적립형 분양주택 240가구를 공급할 예정이다. 전체 600가구 가운데 전용면적 60㎡ 이하가 지분적립형으로 공급되고 나머지 360가구는 일반 공공분양으로 나온다.
지분적립형은 입주 때 집값 전액을 부담하지 않고 최초 분양가의 10~25% 범위에서 지분을 먼저 취득한 뒤 공공사업자와 소유권을 공유하는 방식이다. 이후 20년 또는 30년에 걸쳐 나머지 지분을 순차적으로 사들이게 된다.
추가 지분 가격도 당시 시세로 다시 정해지는 것은 아니다. 최초 공급가격에 최초 지분 취득 시점과 추가 취득 시점의 1년 만기 정기예금 평균금리를 반영한 이자를 더해 산정한다. 집값이 크게 오르더라도 추가 지분 가격이 같은 폭으로 뛰지는 않지만 취득 시점이 늦어질수록 이자 부담은 커진다.
청약 문턱도 청년층을 중심으로 넓혔다. 지난 6월 관련 시행규칙 개정으로 청년 특별공급 15%, 신생아 가구 특별공급 20%가 신설됐고 전체 특별공급 비율도 70%로 확대됐다. 초기 부담을 낮춘 구조에 특별공급까지 확대되면서 청년·신혼부부 등 실수요자의 관심이 집중될 가능성이 크다는 관측이다.
다만 초기 부담이 낮은 대신 장기간 추가 비용이 발생한다는 점은 따져봐야 한다. 공공이 보유한 미취득 지분에는 주변 임대료 수준 등을 고려한 사용료가 부과되고 추가 지분 취득 때도 이자가 붙는다. 실수요자 입장에서는 최초 매입비뿐 아니라 향후 지분 취득대금과 이자, 사용료까지 포함한 총부담을 살펴봐야 한다.
◆ 추가매입·대출 조건은 아직…세부기준이 흥행 변수
소득 감소나 자금 사정 악화로 정해진 시기에 추가 지분을 취득하기 어려운 경우도 변수다. 현재 공개된 법령에는 단순한 자금 사정을 이유로 추가 지분 취득 시기를 임의로 유예할 수 있도록 한 별도 규정은 마련돼 있지 않다. 광교 A17의 납입 유예나 연체 처리 방식 등은 GH의 최종 운영·관리 기준과 입주자 모집공고를 통해 구체화될 전망이다.
100% 지분을 당장 확보하지 않아도 입주해 거주할 수 있지만, 지분 적립기간이 끝날 때까지 전체 지분을 취득하지 못한 경우 계속 거주할 수 있는지 등 세부 처리 방식도 아직 명확하지 않다. 기본적으로는 20~30년에 걸쳐 지분을 단계적으로 늘려 최종적으로 주택 전체에 대한 소유권을 확보하는 구조다.
중도 매각할 경우에는 개인과 공공이 각각 보유한 지분율에 따라 매각대금이 배분된다. 지분적립형 분양주택에는 5년의 거주의무와 10년의 전매제한이 적용되며, 전매제한 기간 이후 제3자에게 매각할 경우에도 당시 개인이 보유한 지분 비율을 기준으로 매각대금이 정산된다.
금융 조건도 흥행의 주요 변수로 꼽힌다. GH는 우리은행과 채권양도 방식의 전용 대출상품을 개발 중이며 우대금리 적용도 협의하고 있다. 대출 한도와 실제 적용 금리 등 구체적인 조건은 분양공고 시점에 맞춰 확정될 전망이다.
일각에서는 초기 자금 부담을 낮추더라도 장기간에 걸쳐 추가 지분을 취득해야 하는 데다 미취득 지분에 대한 사용료까지 부담해야 하는 만큼, 실제 총주거비 측면에서 실수요자의 부담이 얼마나 줄어들지는 지켜봐야 한다는 지적이 나온다.
한 부동산학과 교수는 "입주시 목돈을 마련하지 않아도 된다는 장점은 있지만 결국 장기간에 걸쳐 나머지 지분을 계속 사들여야 하는 구조"라며 "대출 금리와 한도, 지분 취득 유예 여부 등 세부 조건에 따라 실수요자가 체감하는 부담이 달라질 수 있어 첫 공급의 청약 결과를 지켜볼 필요가 있다"고 말했다.
min72@newspim.com