AI 핵심 요약
beta- 루멘텀 홀딩스는 2일 사상 최대 분기 매출을 조기 발표했다
- 골드만삭스는 광통신 시장이 2026년부터 2028년까지 10배 성장할 것으로 전망했다
- 루멘텀은 AI 광통신 부품 수요 급증으로 2029년까지 생산 물량을 확보했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

구리선 한계에 광트랜시버 수요 폭발
'깜짝 실적' 예정보다 앞당겨 발표
이 기사는 11월 3일 오후 1시07분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 광통신 부품을 개발, 제조하는 루멘텀 홀딩스(LITE)가 11월2일(현지시각) 예정보다 앞당겨 사상 최대 분기 매출을 기습 발표한 가운데 관련 시장에 대한 초강세 전망이 나와 관심을 끈다.
광통신 시장이 앞으로 2~3년 사이 10배에 달하는 폭발적인 성장을 나타낼 것이라는 얘기다. 인공지능(AI) 반도체 대장주 엔비디아(NVDA)와 AMD(AMD)보다 루멘텀이 유망하다는 의견이 투자자들 사이에 화제다.
골드만 삭스는 최근 보고서를 내고 광통신 시장의 매출 규모가 2026년 약 150억달러에서 2028년 1540억달러까지 확대될 것으로 내다봤다.
GPU(그래픽처리장치)나 그 밖에 맞춤형 AI 칩이 아무리 속도를 내도 모델이 데이터를 빨리 받아야 학습과 추론이 원활하게 이뤄지는데 구리 케이블로는 한계를 뛰어넘기 어렵다는 것. 고속 광트랜시버의 수요가 급팽창할 수밖에 없는 상황이라는 얘기다.
컨설팅 업체 맥킨지도 한 목소리를 냈다. 고속 광트랜시버 생산과 공급이 2029년까지 수요에 크게 미달할 가능성을 제기한 것.
광통신 시장에 대한 장밋빛 전망은 2026년 9월26일 마감한 2027 회계연도 1분기 어닝 서프라이즈를 연출한 루멘텀에 대한 월가의 관심을 고조시키고 있다. AI 데이터센터 클러스터에서 대용량 데이터를 빠르게 옮기는 고속 광통신 부품과 데이터센터 상호 연결 솔루션, 광스위치 등을 제조하는 업체에 직접적인 강세론이기 때문이다.
2015년 미국 캘리포니아주에서 처음 간판을 올린 루멘텀은 광학 및 포토닉스 제품과 광통신 제품을 개발하는 글로벌 첨단 기술 기업이다.
데이터센터뿐 아니라 통신 네트워크와 3D 센싱 및 첨단 레이저 제조 공정에 쓰이는 광 트랜시버와 광학 부품, 고출력 레이저 등을 공급한다. 특히 급성장하는 AI 데이터센터 내부의 고속 광대역 연결을 위한 광학 인프라 부문에서 핵심적인 입지를 구축했다.
생성형 AI 모델의 공식 자료 분석에 따르면 루멘텀은 AI 데이터센터 내 고속 데이터 전송에 필수적인 인듐인화물(InP) 기반 레이저 칩 시장에서 50%를 웃도는 점유율을 차지하고 있다.
차세대 AI 데이터센터용 고속 광학 부품 주문이 2029년까지 완판됐고, 몰려드는 수요의 약 70%를 대응하지 못할 정도로 압도적인 시장 지배력을 쥐고 있다는 평가다.
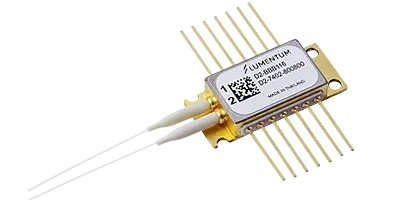
주요 외신에 따르면 엔비디아가 광학 기술 지원을 위해 루멘텀에 20억달러를 투자했고, 알파벳(GOOGL) 자회사 구글과 마이크로소프트(MSFT), 아마존(AMZN) 등 글로벌 하이퍼스케일러들이 핵심 고객들이다.
루멘텀은 고성능 EML(전계 흡수 변조 레이저) 칩 분야에서 독점적인 기술력을 지녔다. 생성형 AI 모델의 분석에 따르면 업체는 800G 및 1.6T 고속 광트랜시버에 들어가는 100G 및 200G EML 시장에서 50~60%의 점유율을 기록하고 있다.
어플라이드 옵토일렉트로닉스(AAOI) 등 경쟁사들도 포트폴리오를 확장하고 있지만 생산 능력의 제약과 공급망 문제로 고전하는 반면 루멘텀은 초고속 EML 기술을 가장 먼저 사용화 하며 격차를 벌이고 있다.
뿐만 아니라 업체는 실리콘 포토닉스(Silicon Photonics) 및 차세대 OCS(광회선 스위치) 시장도 선점했다. 구리선 인프라가 데이터 전송 한계에 도달하면서 빛으로 데이터를 주고 받는 실리콘 포노닉스가 새로운 기술 트렌드로 부상했고, 루멘텀은 해당 분야에 집중 투자하며 4억달러 이상의 수주 잔고를 확보했다.
최대 경쟁사인 코히런트(COHR)가 산업용 레이저와 탄화규소(SiC) 소재 등 다각화된 포트폴리오를 가진 반면 루멘텀은 AI 데이터센터 광학 부품 및 실리콘 포토닉스에 고도로 집중, AI 확산의 가장 직접적인 수혜주로 꼽힌다.
루멘텀의 매출 성장은 경쟁사에 비해 압도적으로 강하다. AI 모델의 공식 데이터 분석에 따르면 2026년 1분기와 2분기 실적을 기준으로 루멘텀은 전년 대비 각각 90%와 109.3%에 달하는 매출 성장을 기록했다. 주요 경쟁사인 비아비 솔루션즈와 코히런트가 같은 기간 각각 43%와 21% 성장한 데 반해 급팽창한 셈이다.
업체는 1분기 8억840만달러의 매출액을 올렸고, 2분기 10억1000만달러의 매출을 달성해 창사 이후 처음으로 분기 매출액 10억달러 돌파라는 이정표를 세웠다.
AI 데이터센터용 광트랜시버 및 고출력 레이저 수요가 폭발적으로 몰리면서 매출이 불과 1년 전에 비해 두 배 뛰었다. 업체는 AI 연산 인프라 고도화와 맞물려 매 분기 사상 최고 실적을 기록하고 있다.
AI 수요 이외에 지정학적 이점도 루멘텀에 성장 날개를 달아줬다는 진단이 나온다. 미국 정부가 중국산 광트랜시버를 규제할 가능성이 커지는 가운데 업체는 미국과 서방의 공급망을 중심으로 제조 능력을 대폭 확대하는 움직임이다.
주요 외신에 따르면 루멘텀은 미국과 서방의 생산라인 규모를 도쿄 공장의 12배로 증설하는 등 공격적인 행보를 보이고 있다. 글로벌 빅테크가 공급망 리스크를 피하기 위해 루멘텀을 최우선 선택지로 삼는 차별점이 될 전망이다.
생성형 AI 모델의 월가 보고서 분석에 따르면 최대 경쟁사인 코히런트는 규모가 상대적으로 더 크고 다각화돼 있지만 AI 광통신 집중도는 루멘텀이 더 높은 것으로 확인됐다. 때문에 루멘텀의 단기 성장 탄력이 더 크다는 설명이다.
또 다른 경쟁사인 어플라이드 옵토일렉트로닉스의 경우 수직 계열화를 시도하고 있지만 루멘텀에 비해 생산 능력이 부족하고, 공급망 병목 현상으로 홍역을 치르는 상황이다.
최근 분기까지 루멘텀은 월가의 예상치를 훌쩍 웃도는 동시에 전년 동기 대비 가파른 매출 성장을 이뤘다.
2027 회계연도 1분기 업체는 12억6000만달러의 매출을 기록해 전년 동기 대비 136.5%에 달하는 급성장을 나타냈고, 같은 기간 조정 순이익과 조정 주당순이익(EPS)은 각각 3억6030만달러와 4.57달러로 전년 동기 420만달러 및 0.05달러에서 폭발적인 증가를 연출했다. 이번 EPS 역시 월가 전망치인 4.22달러를 크게 웃도는 수치다.
시장 전문가들은 AI 데이터센터 구축을 위한 펌프 레이저와 광회선 스위치가 최근 분기 루멘텀의 매출액과 이익 성장을 이끌었다고 판단한다. 실제로 50억달러를 웃도는 신규 구매 약정이 포함된 두 건의 대형 계약이 최근 분기에 체결됐다.
회계연도 2분기 실적 전망도 월가의 예상치를 크게 웃돌았다. 매출액 가이던스가 15억7500만~16억2500만달러로 월가 예상치인 14억8000만달러를 대폭 뛰어넘었고, 주당순이익(EPS) 가이던스 역시 5.90~6.20달러로 월가 예상치 5.07달러를 웃돈다.
업체는 회계연도 2분기 매출액이 직전 분기 대비 약 3억5000만달러의 늘어날 것으로 기대된다고 밝혔다. 이는 불과 2년 전 업체의 전체 분기 매출보다 큰 수치다. 아울러 AI 광학 부품 물량이 2029년 초 생산 물량까지 모두 매진된 상태라고 전했다.
shhwang@newspim.com