AI 핵심 요약
beta- 미 10년물 국채금리가 1일 2007년 고점을 뚫고 24년 만의 최고치를 기록했다.
- 국채 매도는 손실 회피성 매도가 겹치며 악순환에 빠졌다고 지적됐다.
- 매수세 부재로 금리 추가 상승 가능성이 커졌고 6% 전망도 나왔다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

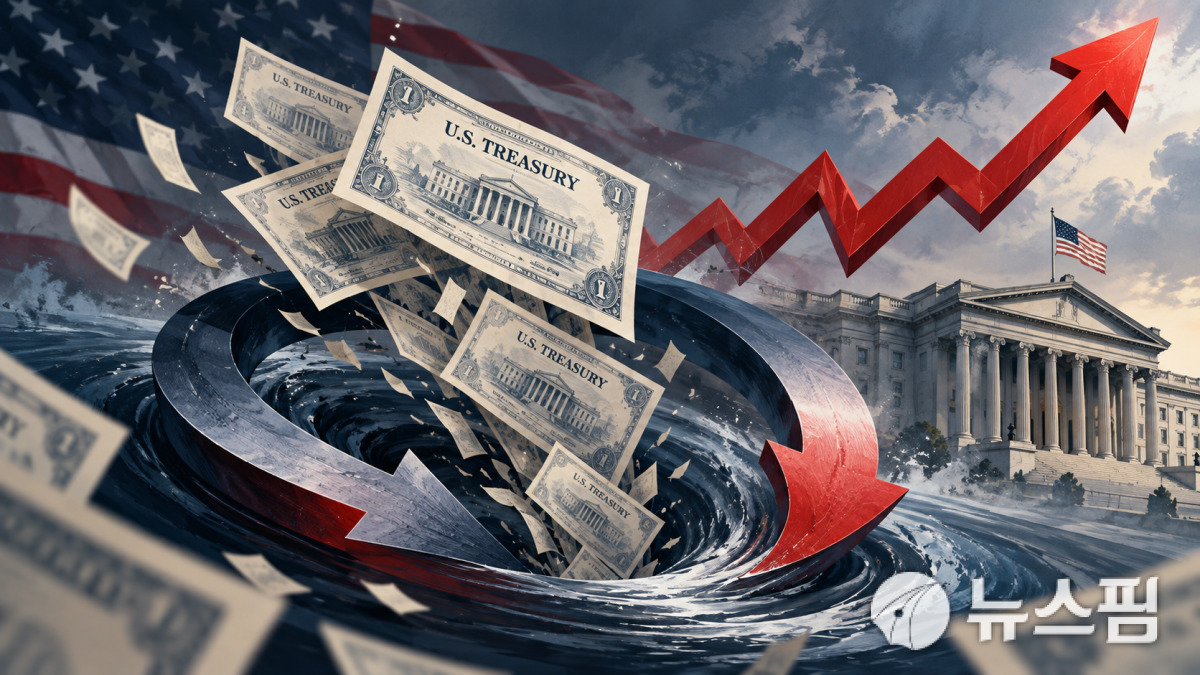
[뉴욕=뉴스핌] 김민정 특파원 = 미국 10년물 국채금리가 1일(현지시간) 오랫동안 천장으로 여겨지던 2007년 고점을 넘어 24년 만의 최고치로 올라섰다. 시장 참가자들은 32조 달러 규모의 미 국채시장이 "악순환의 고리"에 빠졌다고 경고했다.
이날 10년물 금리는 장중 5.34%까지 올라 지난 2002년 초 이후 최고치를 기록했다. 30년물 금리도 3bp(1bp=0.01%포인트) 오른 5.6702%로 2002년 7월 이후 가장 높았다.
10년물은 3분기에만 90bp 가까이 올라 이번 세기 들어 가장 큰 분기 약세를 보였다. 채권 금리는 가격과 반대로 움직인다.
◆ 손실이 매도를, 매도가 손실로
이번 약세의 특징은 매도의 성격에 있다. 투자 판단에 따른 매도가 아니라 포지션을 정리할 수밖에 없어 나오는 매도가 섞여 있다.
금리가 오르면 보유 채권에서 평가손실이 발생한다. 손실이 일정 수준을 넘으면 헤지펀드나 대형 기관은 전체 포트폴리오를 방어하기 위해 금리 민감도가 큰 장기물부터 처분한다. 그 매도가 채권 가격을 더 끌어내리고 금리를 올리면 다른 투자자가 같은 상황에 놓인다.
RBC블루베이자산운용의 마이크 벨 시장전략 책임자는 "투자자들이 떨어지는 칼날을 잡으려 하지 않고 있다"며 "기술적 요인에 따른 매도가 상당히 많이 나오고 있다"고 말했다. 그는 "많은 투자자가 롱 포지션에서 손절매를 당하거나 '금리가 계속 오르는데 더 이상 갖고 있고 싶지 않다'고 생각하는 지점에 이르렀다"고 했다.
노무라의 롭 수바라만 글로벌매크로리서치 책임자는 트레이더들이 최근 국채 매도 규모에 "현혹됐다"고 표현했다. 그는 높은 물가와 재정적자 지속 가능성에 대한 우려가 매도를 이끌었다고 설명했다.
◆ 고리를 끊을 매수자가 없다
이 구조가 멈추려면 매수세가 들어와야 하는데 문제는 당장 살 만한 주체가 보이지 않는다는 점이다. 이 때문에 스콧 베선트 미 재무부 장관이 국채 바이백 확대에 나섰지만 금리는 내리지 않았다.
프린사이츠글로벌의 노미 프린스 창업자는 CNBC 방송에서 "이 정도 금리라면 매수세가 들어와 금리를 끌어내릴 수 있다"면서도 국채의 주요 장기 보유자인 국부펀드와 중앙은행들이 지금 나설 가능성은 낮다고 봤다. 그는 "유가가 크게 내리거나 중동 문제가 해결되면 금리가 내려갈 수 있다"고 말했다.
유가와 금리가 강하게 묶인 상태지만 유가가 내린다고 해도 단기 효과에 그칠 것이라는 시각이 우세하다. 투자자들은 미국 정부가 부채를 줄이거나 성장을 끌어올리는 조치를 내놓기 전까지는 장기 차입 비용이 지속적으로 내려가기 어렵다고 본다. 그렇지 않으면 '채권 자경단'이 계속 경계 태세를 유지할 것이라는 얘기다. 재정이 방만하다고 판단되는 정부에 더 높은 금리를 요구해 규율을 강제하려는 투자자들을 가리키는 표현이다.
이날 미 10년물 금리가 2007년 기록을 뚫고 오르면서 기술적으로도 추가 상승 여력이 커졌다. 시장에서는 이제 10년물 6%까지 길이 열렸다는 진단이 힘을 얻고 있다.
하이라인웰스파트너스의 벤 이먼스 전무는 앞서 "10년물 7%는 논쟁의 여지가 있지만, 2007년 고점인 5.3%를 뚫고 올라가면 6%로 가는 길이 열린다"며 "실질 성장세와 투자 주도 성장이 이를 뒷받침할 것"이라고 말했다. 그는 선도금리 시장이 이미 6%를 반영하고 있어 그 수준이 더 현실적이 됐다고 덧붙였다.
블룸버그의 사이먼 화이트 매크로전략가는 "국채가 주식이나 GDP, 글로벌 경기 대비로는 싸 보일 수 있지만, 국채 자체의 역사적 기준으로 보면 지속적인 반등을 하기까지 더 떨어질 여지가 있다"고 분석했다.
mj72284@newspim.com